事業モデル
同社はバミューダを拠点とし、子会社を通じて国際的な特殊保険および再保険事業を展開しています。主な事業基盤として、Hamilton Global Specialty、Hamilton Select、Hamilton Reの3つのアンダーライティング・プラットフォームを運営しています。
提供する製品は多岐にわたり、自動車、一般賠償、医療、専門職賠償などの損害再保険から、航空、宇宙、危機管理、金融リスクなどの特殊再保険まで幅広くカバーしています。また、サイバー、エネルギー、環境、戦争・テロ、M&Aなど、高度な専門性を要するリスクに対するソリューションも提供しています。
KPI
同社の財務状況は非常に堅実であり、直近の会計年度において良好な数値を記録しています。最新のFY2025における売上高は2,960,677,000 USD(=29.6億ドル)に達しており、強固な事業基盤を証明しています。
また、同社の資本効率を示すROEは、FY2023の12.6%からFY2025には20.4%へと大幅に向上しています。さらに、同社は717,335,000 USD(=7.2億ドル)の現金および現金同等物を保有しており、安定した財務基盤を維持しています。
業績推移
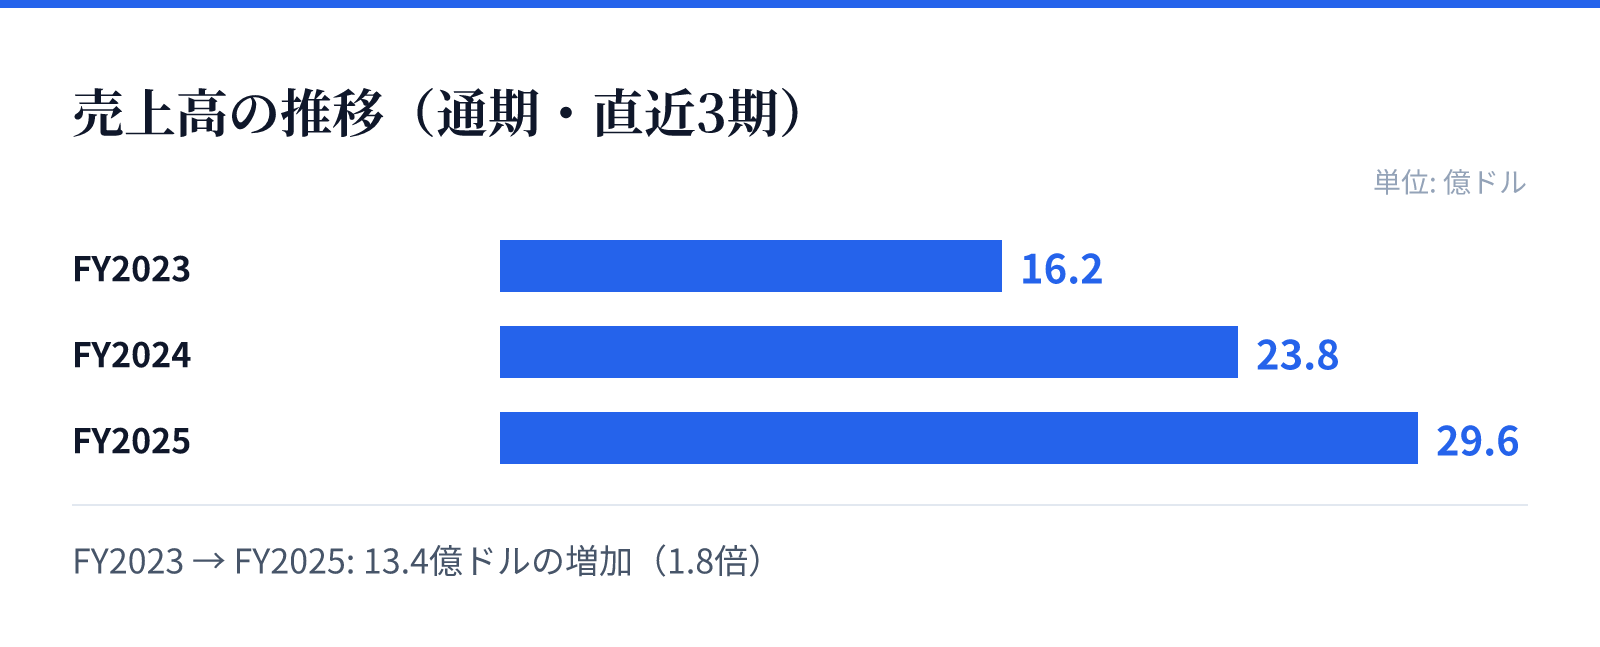
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.2億ドル。
FY2024の売上高は23.8億ドル。
FY2025の売上高は29.6億ドル。
成長ドライバー
同社の成長は、売上高および純利益の力強い伸びによって支えられています。最新のFY2025において、売上高は前年比(YoY)で24.4%増加しており、事業規模の拡大が顕著です。
さらに、同期間の純利益は前年比(YoY)で44.0%増と、売上成長を上回るペースで拡大しています。この成長傾向は、提供する特殊な再保険ソリューションに対する需要の強さと、効率的な運営体制の構築を反映しているものとみられます。
リスク
同社は、航空、宇宙、サイバー、エネルギーといった高度に専門的なリスクを扱うため、各分野における規制環境の変化に影響を受ける可能性があります。また、特殊な再保険ソリューションを提供しているため、特定の市場動向やマクロ経済の変動が契約内容に影響を及ぼす可能性があります。
特に、戦争やテロ、環境リスクといった予測困難な事象に対するリスク管理が重要となります。これらの複雑なリスクを適切に評価し、適切な保険料を算定する能力が、将来の安定的な収益確保の鍵を握るとみられます。
競合
同社は、特殊な保険および再保険の分野において、広範なアンダーライティング・プラットフォームを構築しています。航空、宇宙、サイバー、エネルギーといったニッチかつ高度な専門性が求められる分野に強みを持っています。
競合他社と比較して、多岐にわたるリスク(M&A、危機管理、特殊な賠償など)を包括的にカバーする能力が優位性となります。これらの専門的なソリューションを提供することで、特定のニッチ市場において強固な地位を確立しているとみられます。
バリュエーション
同社の現在の市場評価は、非常に割安な水準で推移しています。最新の市場データにおいて、株価は35.04ドル、時価総額は約34.7億ドル(3,469百万USD)となっています。
バリュエーション指標に注目すると、PERは6.11倍、PBRは1.28倍と、同社の成長性と収益性を考慮すると控えめな評価となっています。これらの数値は、同社の安定した事業基盤と将来の成長可能性を反映しているものとみられます。