事業モデル
同社は米国において、マスタープラン型コミュニティ(MPC)の開発および運営を行う不動産開発企業です。事業は、運営資産、MPC、戦略的開発の3つのセグメントに分かれています。
運営資産セグメントでは、小売、オフィス、多世帯向け物件の取得や開発、およびその他の不動産への投資を行っています。MPCセグメントでは、大規模で長期的なコミュニティ開発プロジェクトにおいて、住宅建設業者や開発業者向けに土地の計画、開発、販売を実施しています。
戦略的開発セグメントでは、住宅用コンドミニアムや商業物件を含む多様な不動産プロジェクトの開発に従事しています。2010年に設立され、テキサス州のザ・ウッドランズに本社を置いています。
KPI
直近の財務データによると、FY2024には売上高1,750,689,000 USD(=17.5億ドル)を記録し、営業利益率は30.7%に達しました。しかし、最新のFY2025では売上高が1,474,892,000 USD(=14.7億ドル)となり、前年比で15.8%の減少を見せています。
利益面においても、FY2025の純利益は前年比で37.3%減少しています。一方で、同社は2,647,959,000 USD(=26.5億ドル)の現金および現金同等物を保有しており、強固な流動性を確保しています。ROEはFY2023の-18.4%からFY2024には7.1%へと改善しましたが、FY2025には3.3%に低下しています。
業績推移
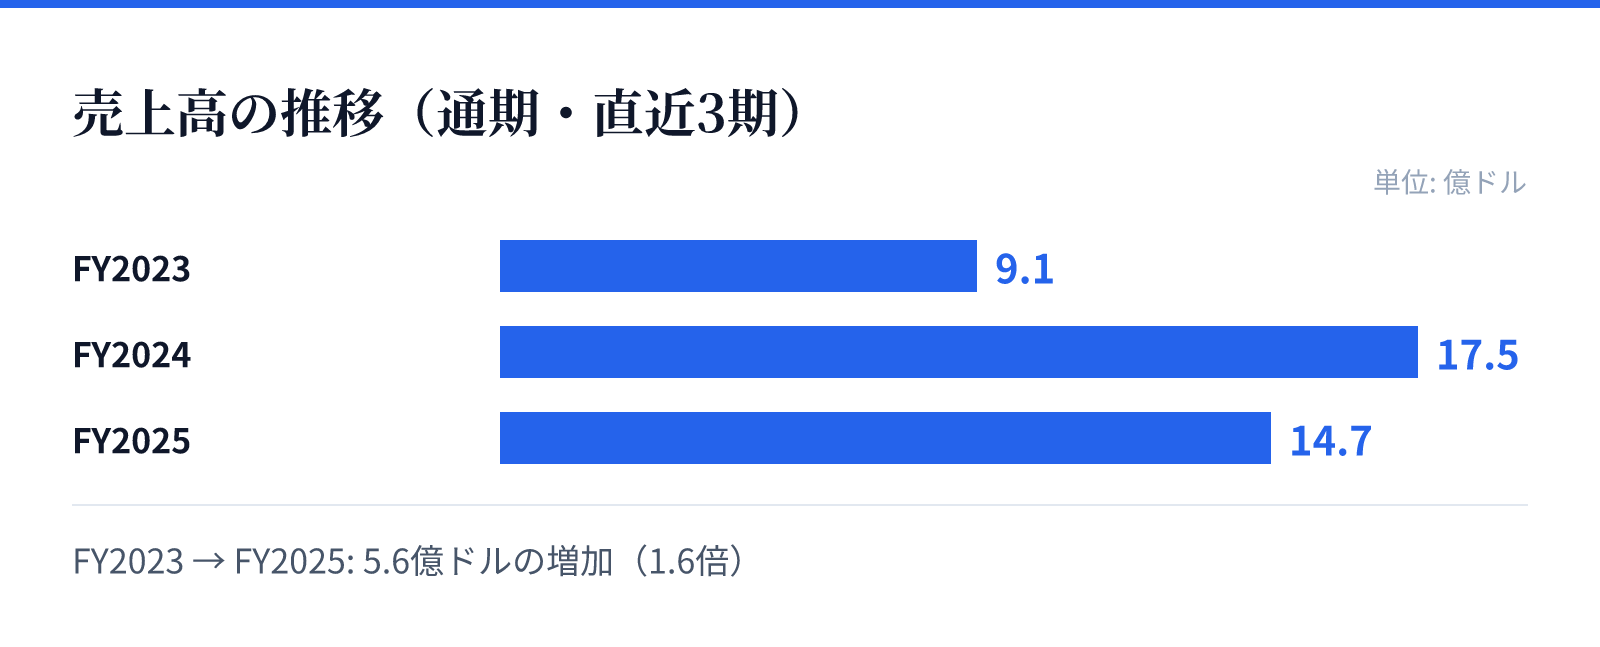
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は9.1億ドル。
FY2024の売上高は17.5億ドル。
FY2025の売上高は14.7億ドル。
成長ドライバー
同社の成長は、大規模なマスタープラン型コミュニティ(MPC)の展開と、多様な不動産資産への戦略的な投資によって支えられています。特に、住宅建設業者や開発業者に向けた大規模な土地の提供は、長期的な事業基盤の構築に寄与しています。
また、小売やオフィス、多世帯向け物件といった多様な不動産ポートフォリオを保有することで、安定した運営資産の収益を確保しています。戦略的開発セグメントにおけるコンドミニアムや商業物件の開発も、事業の多角化と成長の源泉となっています。
リスク
直近の財務推移において、FY2025の売上高が前年比で15.8%減少し、純利益が37.3%減少している点は注意が必要です。この減益傾向は、不動産市場の動向や開発プロジェクトの進捗状況に左右される可能性が高いとみられます。
また、不動産開発事業の性質上、金利動向や建設コストの変動、地域経済の動向が事業の収益性に直接的な影響を与える可能性があります。特に、大規模な土地開発や長期的なプロジェクトにおいては、外部環境の変化が計画通りに進捗するかどうかが重要な要素となります。
競合
同社は、米国における大規模なマスタープラン型コミュニティの開発において独自の地位を築いています。広大な土地の計画から販売までを一貫して行う能力は、競合他社に対する重要な差別化要因となります。
また、小売、オフィス、多世帯向け物件など、多様な不動産セグメントをカバーするポートフォリオも強みです。特定のセグメントに依存しない事業構造により、市場環境の変化に対する耐性を高め、競合他社との差別化を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は67ドルとなっており、時価総額は約39.86億ドルです。この規模に対し、PERは13.14倍と算出されています。
また、PBRは1.00倍となっており、資産価値に対して現在の株価が均衡している水準を示しています。これらの指標は、同社の不動産資産の価値と将来の収益性のバランスを評価する上での基礎となります。