事業モデル
同社は北米、中南米、欧州、中東、アフリカ、中国、アジア太平洋地域を含む広範な地域で、健康とウェルネスに関する製品を提供しています。主な製品群には、食事代用やプロテイン、代謝促進用ティーを含む体重管理製品や、ビタミンやハーブを含む栄養補給製品が含まれます。
さらに、エネルギーやスポーツ、フィットネス関連製品のほか、スキンケアやヘアケアといった美容製品も展開しています。販売チャネルは、販売代理人や独立したサービスプロバイダー、自社運営の小売店やプラットフォームを通じて多角的に展開されています。
KPI
直近の財務データにおいて、FY2025の売上高は5,037,500,000 USD(=50.4億ドル)を記録しています。この売上高は前年比で0.9%の増加となっており、安定した事業規模を維持していることが伺えます。
一方で、営業利益率はFY2023の7.0%からFY2025には9.5%へと向上しています。しかし、ROE(自己資本利益率)はFY2023の-13.4%からFY2025には-44.3%へと低下しており、収益性の推移には注意が必要です。また、手元には370,500,000 USD(=3.7億ドル)の現金および現金同等物が保有されています。
業績推移
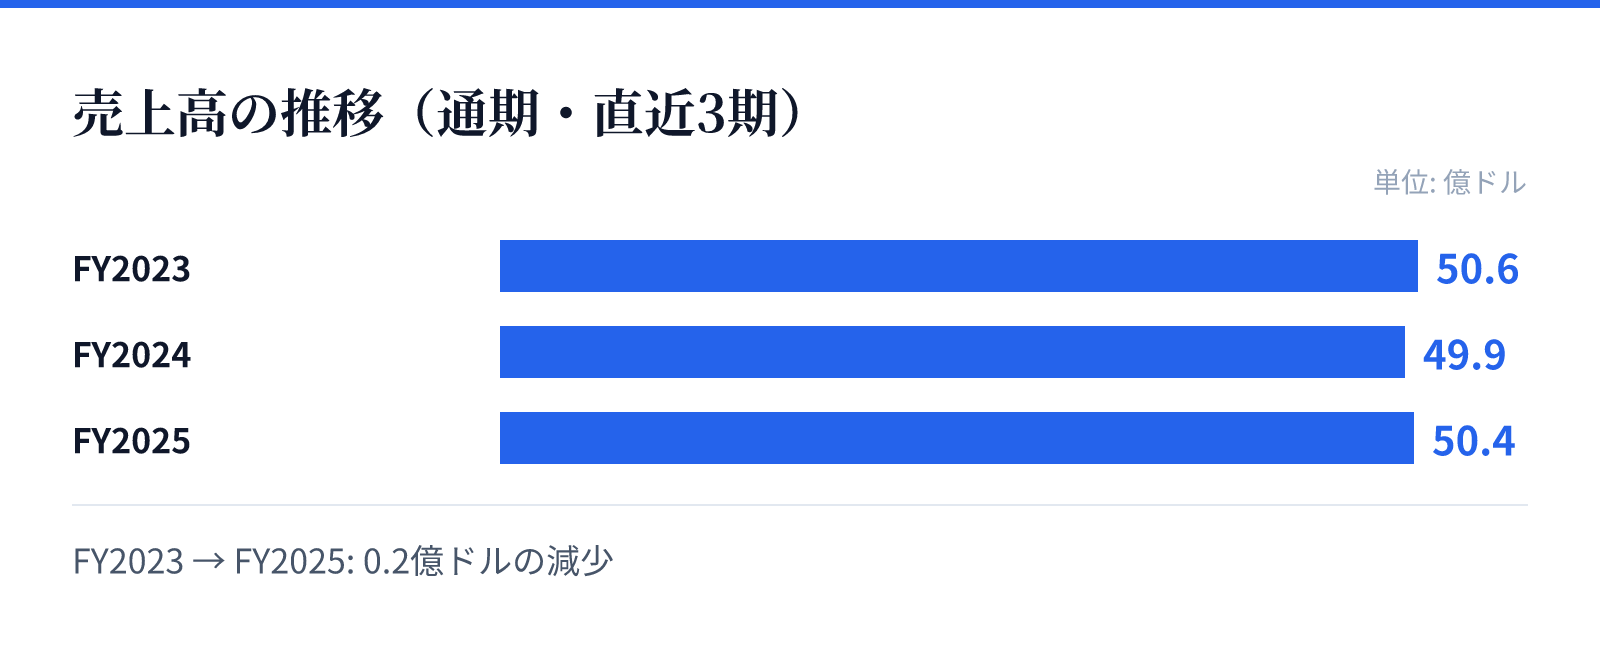
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は50.6億ドル。
FY2024の売上高は49.9億ドル。
FY2025の売上高は50.4億ドル。
成長ドライバー
同社の成長は、多岐にわたる製品ラインナップとグローバルな販売ネットワークに支えられています。体重管理や栄養補給といった基礎的な健康ニーズに加え、美容ケアといった付加価値の高い分野へも展開を広げています。
近年の売上推移を見ると、FY2023からFY2025にかけて50億ドル規模を維持しており、安定した需要があることが示唆されます。特に営業利益率が上昇傾向にあることは、効率的な運営や製品ミックスの改善が寄与している可能性が高いとみられます。
リスク
財務指標の推移において、ROEが継続的にマイナス圏で拡大している点は、資本効率の面で課題があるとみられます。特にFY2025における純利益のYoY 10.2%減は、コスト構造や市場環境の変化による影響を反映している可能性があります。
また、グローバルな展開を前提とした事業構造であるため、各地域の規制や消費者の嗜好の変化がリスク要因となります。特定の地域や製品カテゴリーへの依存度を把握し、安定的な利益成長をいかに確保するかが今後の焦点となります。
競合
同社は健康・ウェルネス分野において、非常に広範な製品ポートフォリオを構築することで競合に対する優位性を確保しています。食事代用から美容ケアまで多岐にわたる製品を提供することで、顧客の多様なニーズに対応しています。
販売代理人や独立したサービスプロバイダーを活用する独自の販売モデルは、ブランドの浸透と顧客との関係構築に寄与しています。このネットワーク構造が、競合他社との差別化要因の一つとなっているとみられます。
バリュエーション
現在の市場データにおいて、同社の株価は12.92ドル、時価総額は約13.2億ドル(1,318百万USD)となっています。PERは8.12倍と算出されており、現在の売上規模に対して比較的抑えられた水準で評価されています。
一方で、PBRは-2.78倍と算出されており、資本構成や純資産の状況を反映した数値となっています。これらの指標は、同社の安定した売上基盤と、将来の成長に向けた課題の双方が市場に織り込まれていることを示唆しています。