事業モデル
同社は米国、カナダ、メキシコ、ラテンアメリカ、カリブ海地域において、ハードウェア関連製品および関連するマーチャンダイジングサービスを提供しています。取り扱い製品は非常に多岐にわたり、自動車部品、ファスナー、工具、電気部品、配管製品、安全・セキュリティ製品などが含まれます。
これらの製品は、Power ProやAll Points、Hardware Essentialsなど、多数のブランド名で展開されています。拠点はオハイオ州シンシナティにあり、広範な製品群を通じて多様な顧客ニーズに対応する体制を整えています。
KPI
直近の財務データにおいて、売上高はFY2023の14.8億ドルからFY2025には15.5億ドルへと推移しています。この期間中、営業利益率は4.1%から7.3%へと向上しており、収益性の改善が見て取れます。
ROEについても、FY2023の-0.8%からFY2025には3.3%へと改善しており、資本効率の向上が確認されます。また、同社は3,584万ドルの現金および現金同等物を保有しています。
業績推移
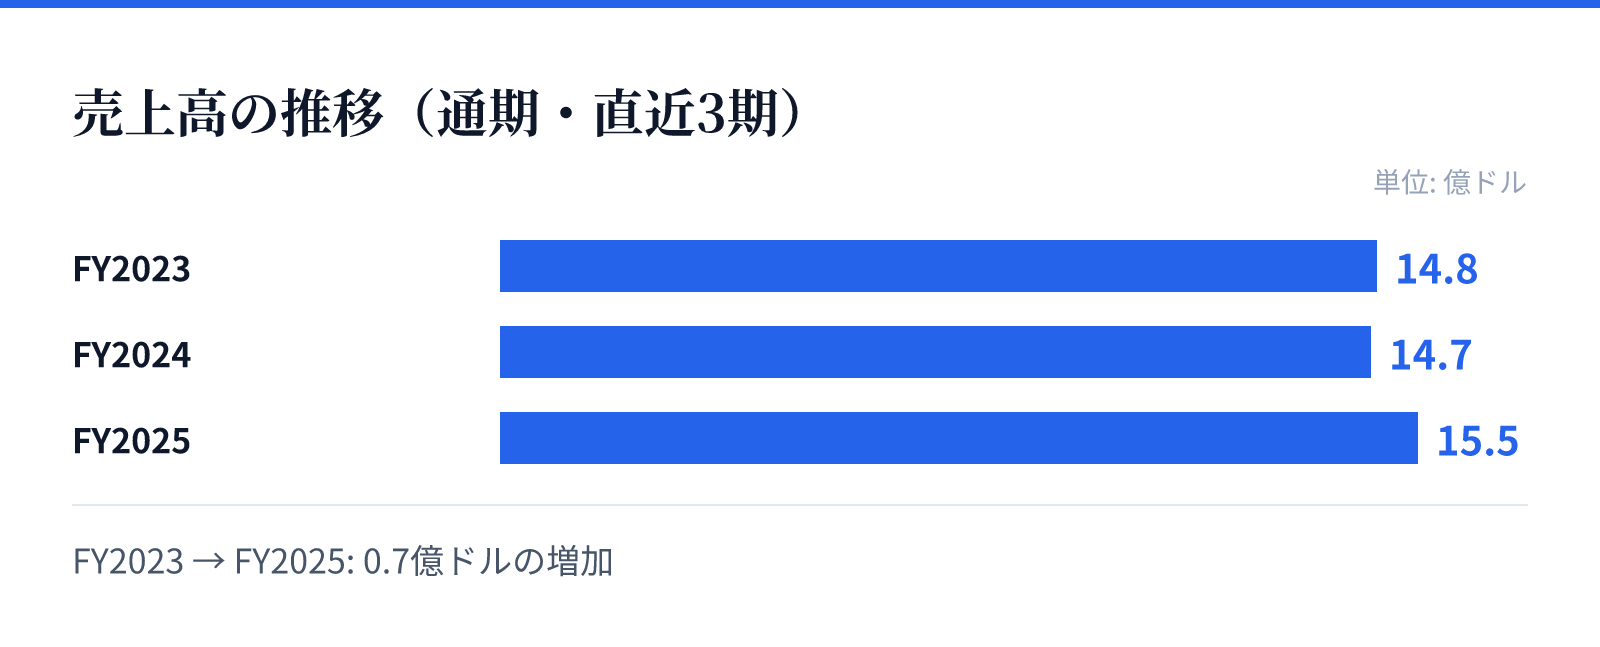
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は14.8億ドル。
FY2024の売上高は14.7億ドル。
FY2025の売上高は15.5億ドル。
成長ドライバー
直近のFY2025における業績は、売上高が前年比で5.4%増加しており、堅調な需要を反映しています。特に純利益については、前年比で133.6%という大幅な増加を記録しており、収益構造の改善が顕著です。
この成長は、多岐にわたるブランド展開と、広範な地域への供給網の強みに支えられているとみられます。効率的な運営により、売上高の伸びに比例して利益率を向上させている点が特徴です。
リスク
同社は非常に広範な製品ラインナップを抱えているため、サプライチェーンの変動や原材料価格の変動がコスト構造に影響を与える可能性があります。特に多種多様なブランドを管理するための在庫管理や物流コストの最適化が重要となります。
また、広域な地域(ラテンアメリカやカリブ海など)で事業を展開しているため、各地域の経済状況や貿易規制の変化が事業に影響を及ぼす可能性があります。これらの要因が、将来的な利益率の変動要因となり得るとみられます。
競合
同社は、ファスナーや工具、自動車部品など、非常に競争の激しいハードウェア市場において独自のブランドポートフォリオを構築しています。多数のブランドを展開することで、特定のニッチな市場から広範な一般市場までをカバーする戦略をとっています。
競合他社との差別化は、これらの多様なブランド展開と、広範な地域への供給能力によって維持されているとみられます。製品の幅広さが、顧客の多様なニーズを捉えるための重要な競争優位性となっています。
バリュエーション
現在の株価は8.12ドルであり、時価総額は約16.1億ドルとなっています。PERは41.50倍と算出されており、市場からの期待値が反映されている水準です。
PBRは1.32倍となっており、資産価値に対して一定のプレミアムが付与されている状況です。これらの指標は、同社の成長性やブランドの多様性を評価する際の判断材料となります。