事業モデル
同社は眼科医薬品の発見、開発、および商業化を行う製薬企業です。事業はBrandedとImprimisRxの2つのセグメントに分かれて運営されています。
ImprimisRxセグメントでは、眼科に特化した調剤薬を提供しています。また、IHEEZOやOPUVIZ、BYOOVIZといったバイオシミラーを含む多様な眼科用溶液や点眼薬を幅広く展開しています。
KPI
最新の会計年度における売上高は272,303,000 USD(=2.7億ドル)を記録しています。この期間の営業利益率は11.2%に達しており、収益性の改善が見て取れます。
同社は現在、94,644,000 USD(=9,464万ドル)の現金および現金同等物を保有しています。従業員数は373名であり、特定の専門領域にリソースを集中させています。
業績推移
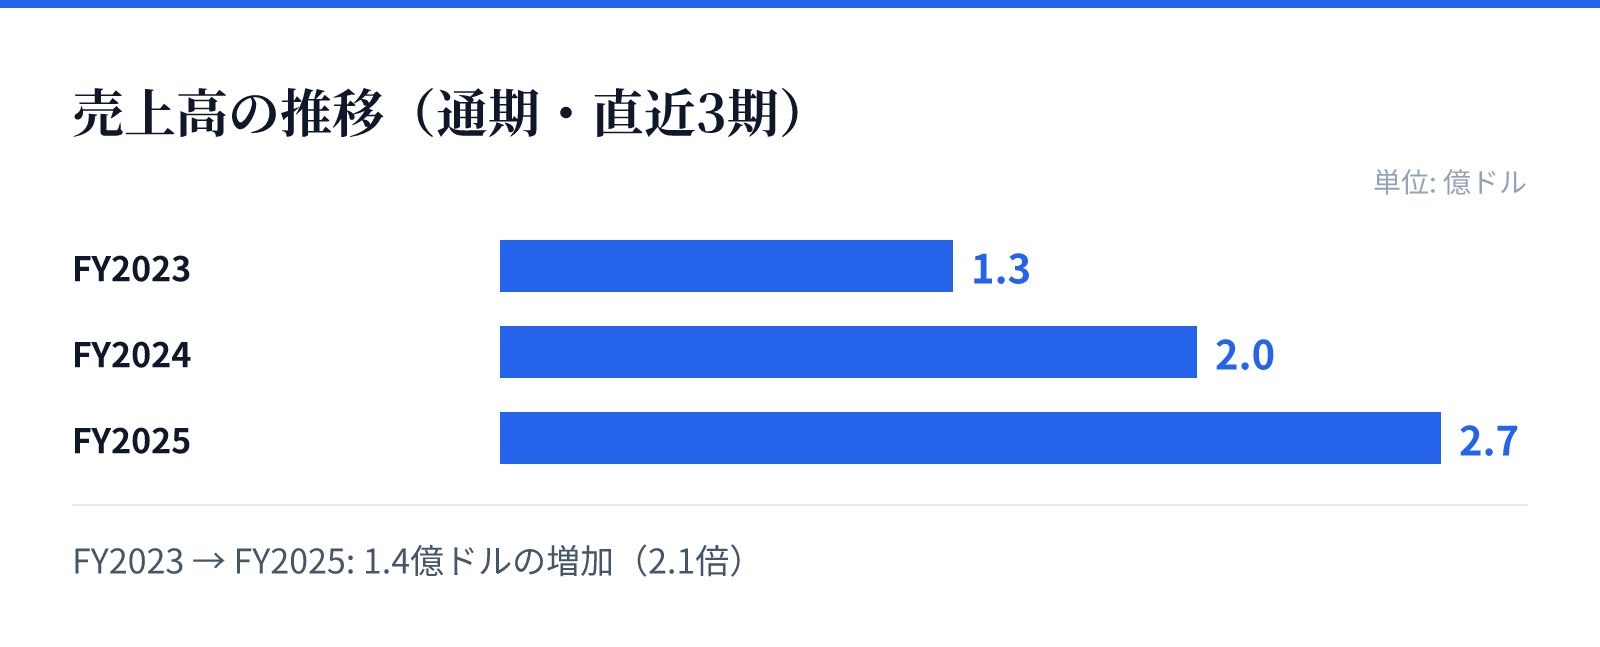
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は1.3億ドル。
FY2024の売上高は2.0億ドル。
FY2025の売上高は2.7億ドル。
成長ドライバー
直近の財務トレンドでは、売上高が前年比36.4%増、純利益が前年比70.6%増と大幅な成長を遂げています。特に営業利益率がFY2023の0.6%からFY2025の11.2%へと急上昇している点が特徴的です。
この成長は、バイオシミラーや特定の炎症・感染症治療薬といった製品ポートフォリオの拡大に寄力しているとみられます。ROEも改善傾向にあり、収益構造の強化が進んでいます。
リスク
同社のROEは依然としてマイナス圏(FY2025で-9.8%)にあり、資本効率の改善には依然として課題が残るとみられます。高いPBRは、将来の成長に対する期待が先行していることを示唆しています。
眼科医薬品という専門性の高い分野で事業を展開しているため、製品の有効性や安全性に関する規制動向が事業継続に影響を与える可能性があります。また、特定の製品への依存度が高い場合、競合製品の台頭がリスクとなります。
競合
同社は、バイオシミラーや特定の眼科用点眼薬など、ニッチかつ専門性の高い市場で競合と対峙しています。特にバイオシミラー分野では、競合他社との価格競争やシェア争いが激化する環境にあります。
独自のブランド(Branded)と調剤薬(ImprimisRx)の両面で展開することで、多様な顧客層へのアプローチを試みています。製品ラインナップの拡充により、市場内での優位性を確保する戦略をとっています。
バリュエーション
現在の株価は41.33ドルであり、時価総額は約14.9億ドル(1,492百万USD)となっています。市場データに基づくPBRは98.03倍と、非常に高い評価水準で取引されています。
この高いバリュエーションは、同社の成長性の高さや眼科分野における独自のポジションを反映しているものとみられます。投資判断にあたっては、高いPBRと実際の利益成長のバランスを注視する必要があります。