事業モデル
同社は子会社を通じて、個人および商用の住宅向け保険商品を提供しています。提供エリアは、アラバマ州やカリフォルニア州、フロリダ州など、全米の広範な州にわたります。
提供する製品には、住宅保険、コンドミニアム保険、住宅火災、設備補償、職人請負人プログラムが含まれます。これらの保険商品は、独立した代理人のネットワークを通じて提供されています。
KPI
同社の財務状況は、直近の会計年度において非常に良好な推移を見せています。FY2025の売上高は774,430,000 USD(=7.7億ドル)を記録しており、前年比で1.0%の成長を達成しました。
同社のROE(自己資本利益率)は、FY2023の20.6%からFY2024の21.2%へと推移し、FY2025には38.7%へと大幅に上昇しています。この推移は、資本を効率的に活用して利益を生み出す能力が向上していることを示唆しています。
業績推移
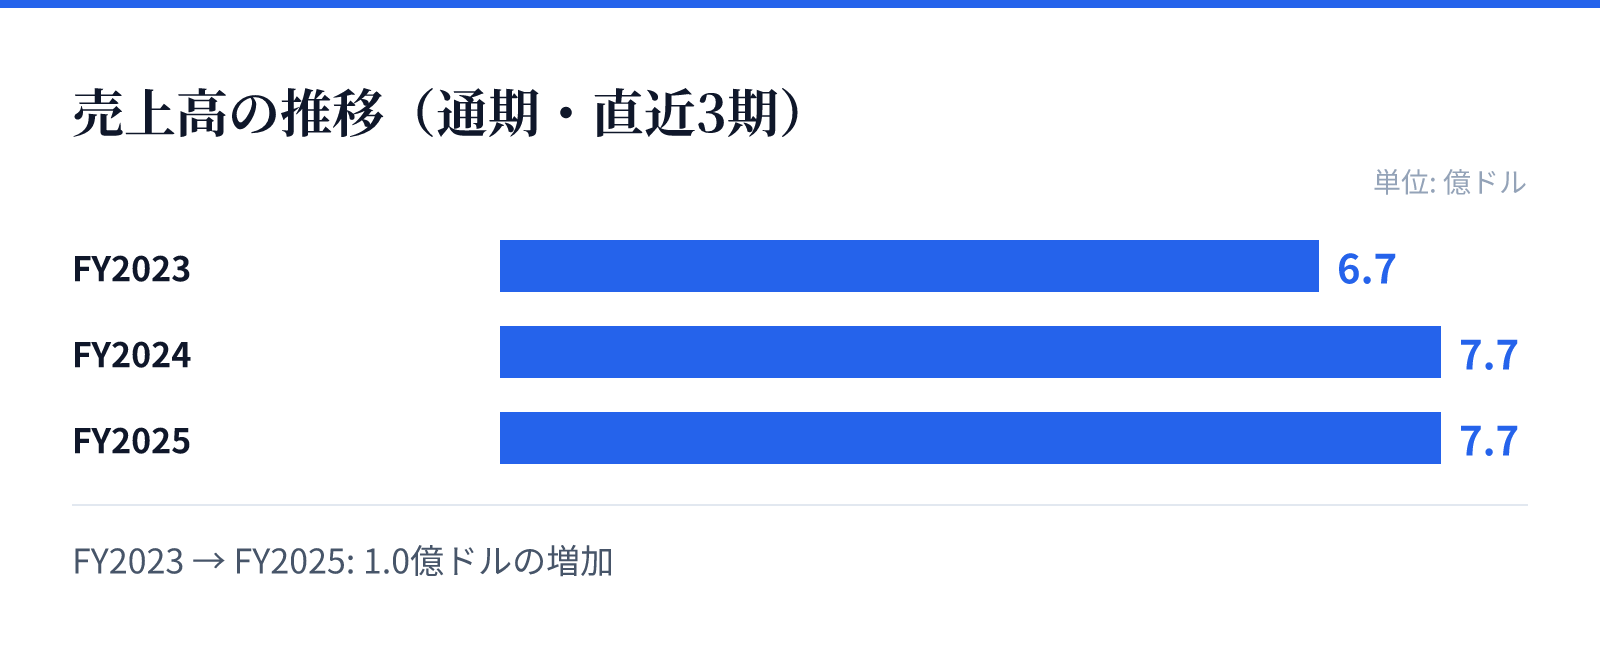
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は6.7億ドル。
FY2024の売上高は7.7億ドル。
FY2025の売上高は7.7億ドル。
成長ドライバー
成長の主な要因は、直近の会計年度における純利益の劇的な増加にあります。FY2025の純利益は、前年比で217.8%という極めて高い伸びを記録しました。
売上高の伸びは緩やかであるものの、利益率の改善が顕著です。この収益性の向上は、運営効率の改善や保険引受の質の向上が寄与しているものとみられます。
リスク
保険事業の特性上、自然災害や事故の発生頻度や規模が損害率に直接影響を与えるリスクがあります。特にフロリダ州やニューヨーク州など、特定の地域に集中する商用住宅保険の提供は、地域特有の環境要因に左右される可能性があります。
また、独立した代理人ネットワークに依存する販売モデルを採用しているため、代理人との関係維持や、保険業界の規制環境の変化が事業継続に影響を与える可能性があります。
競合
同社は、個人および商用の住宅向け保険という広範な市場で競合他社と競合しています。提供する製品ラインナップは多岐にわたり、特定のニッチな層に向けたプログラムも提供しています。
競争環境においては、代理人ネットワークの質と規模が重要な差別化要因となります。広範な州で展開する体制は、競合他社に対する一定の優位性を確保するための戦略的な基盤となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は34.2ドル、時価総額は約10.3億ドル(1,028百万USD)となっています。PERは4.82倍、PBRは1.76倍と、保険セクターにおいて比較的割安な水準で評価されています。
これらの指標は、同社の安定した事業基盤と、直近の急激な利益成長を反映していると考えられます。特にPERの低さは、市場が同社の将来的な収益性の向上を評価している可能性を示唆しています。