事業モデル
同社は世界規模でドライバルク輸送サービスを提供しています。主要な商品取引企業やエネルギー転換、マルチモーダル輸送企業を主な顧客としています。
2024年12月時点で、12隻のニューカッスルマックス級ドライバルク船を保有・運営しています。各船舶は210,000デッドウェイトトンの積載能力を備えています。
KPI
直近の財務データにおいて、FY2024の売上高は1.2億ドルを記録しています。これに対し、同期間の営業利益率は54.0%と非常に高い水準に達しています。
FY2025の売上高は1.3億ドルに達しており、前年比で6.7%の成長を見せています。同期間の営業利益率は51.7%を維持しており、強固な収益構造を示しています。
業績推移
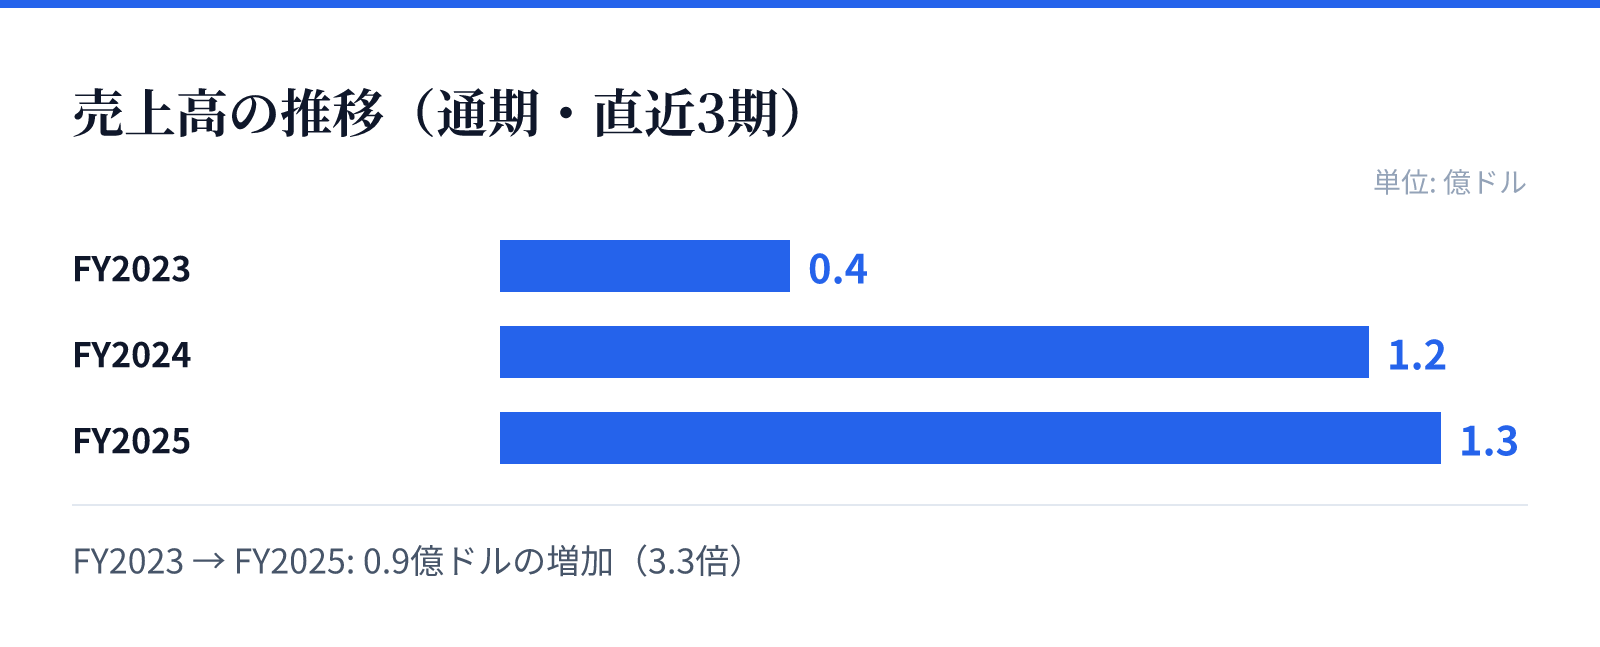
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.4億ドル。
FY2024の売上高は1.2億ドル。
FY2025の売上高は1.3億ドル。
成長ドライバー
同社は2021年に設立され、急速な事業拡大を進めています。近年の財務推移を見ると、FY2023からFY2024にかけて売上高が大幅に増加し、ROEも1.0%から13.6%へと急上昇しています。
最新のFY2025においても、売上高は前年比で増加傾向にあります。高い営業利益率を維持しながら、バルク輸送の需要を取り込むことで安定した収益基盤を構築しています。
リスク
最新の財務データによると、FY2025の純利益は前年比で16.1%の減少を記録しています。売上高は増加しているものの、利益の質やコスト構造に変化が生じている可能性があります。
また、海運業界特有の動向や運賃相場の変動が収益に直接影響を与える構造となっています。事業規模の拡大に伴い、運航コストの管理が重要な課題になるとみられます。
競合
同社はニュカッスルマックス級の大型船舶を保有しており、大規模な商品輸送において優位性を確保しています。特定のニッチな市場や、エネルギー転換に関連する輸送需要に焦点を当てています。
競合他社と比較して、高い営業利益率を維持している点は強みです。バルク輸送における規模の経済を活かし、主要な商取引企業との関係を深めることで競争力を維持しています。
バリュエーション
現在の株価は16.7ドルであり、時価総額は約7.8億ドルとなっています。PERは14.64倍、PBRは4.79倍と算出されています。
特に注目すべきは、15.91%という極めて高い配当利回りです。高い収益性を背景とした株主還元姿勢が、投資家にとっての重要な評価ポイントとなります。