事業モデル
HeartFlowは、冠動脈疾患の診断および管理のための非侵襲的なソリューションを提供しています。同社のプラットフォームは、AIと計算流体力学を活用し、単一の冠動脈CT血管造影から患者固有の3D心臓モデルを構築します。
提供される分析機能には、冠動脈の解剖学的視覚化を行うRoadMap Analysis、血流を計算し臨床的な特定を行うFFRCT Analysis、および冠動脈プラークの包括的な評価を行うPlaque Analysisが含まれます。これらの技術により、従来の非侵襲的画像検査の限界を克服し、血流や狭窄、プラークの体積と組成に関する知見を提供します。
KPI
最新の財務データによると、FY2025の売上高は176,034,000 USD(=1.8億ドル)を記録しています。これは前年度の125,808,000 USD(=1.3億ドル)から大幅な増加を示しており、売上高は前年比で39.9%の成長を遂げています。
一方で、営業利益率はFY2023の-83.6%からFY2025の-36.4%へと改善傾向にあるものの、依然としてマイナス圏にあります。ROEについても、FY2023の12.3%からFY2025には-38.8%へと低下しており、収益性の改善に向けた課題が残る状況です。
業績推移
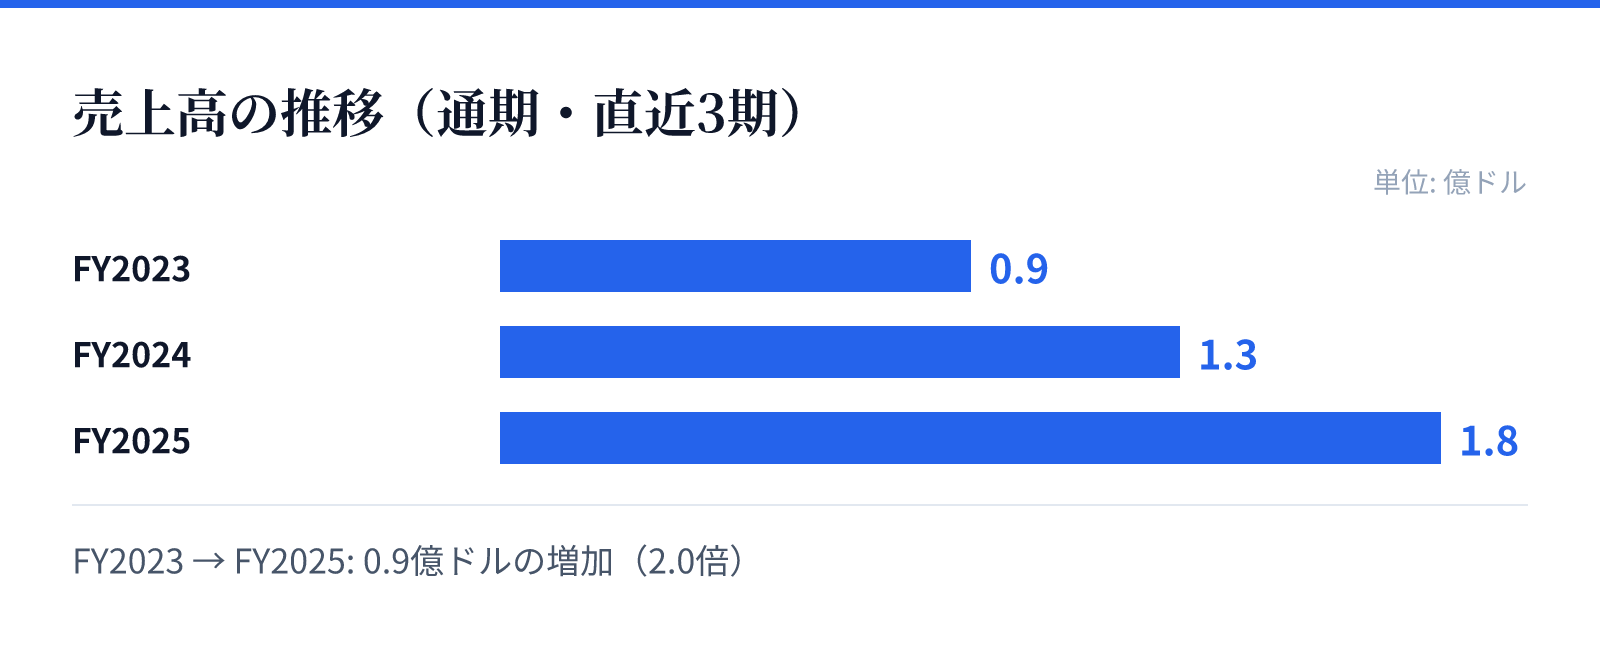
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.9億ドル。
FY2024の売上高は1.3億ドル。
FY2025の売上高は1.8億ドル。
成長ドライバー
同社の成長の主な要因は、AIと計算流体力学を組み合わせた高度な解析技術の提供にあります。特に、単一のCTスキャンから詳細な3Dモデルを生成する技術は、診断の効率化と精度の向上に寄与しています。
提供する3つの主要な分析機能(RoadMap、FFRCT、Plaque)は、それぞれ異なる臨床的視点を提供し、最適な治療戦略の策定を支援します。これらの高度な解析機能が、冠動脈疾患の管理における標準的なソリューションとして普及することが成長の鍵となります。
リスク
財務面における主なリスクは、依然として継続している営業利益の赤字です。FY2025においても営業利益率は-36.4%となっており、事業拡大に伴うコスト構造の最適化が急務となっています。
また、ROEがFY2025において-38.8%と大幅に低下している点は、資本効率の面で懸念材料となります。高度な医療技術に依存するビジネスモデルであるため、技術の陳腐化や規制環境の変化が事業継続に与える影響を注視する必要があります。
競合
同社は、従来の非侵襲的画像検査の限界を克服する独自の技術基盤を強みとしています。特に、単一のCTスキャンから詳細な3Dモデルを構築するプロセスは、競合する診断手法に対する差別化要因となります。
提供する3つの分析機能は、血流、狭窄、プラークの体積や組成に関する詳細な知見を提供します。これらの高度な解析機能が、医療現場における意思決定を支援する重要なツールとして位置付けられています。
バリュエーション
最新の市場データに基づくと、同社の株価は$49.89となっており、時価総額は約43.7億ドル(4,365百万USD)です。この規模の企業として、市場では高い期待値が反映されています。
バリュエーション指標であるPBRは15.56倍を記録しています。この数値は、同社の持つ高度な医療技術やAIプラットフォームに対する市場の評価を反映しているものとみられます。