事業モデル
同社はポリウレタン、パフォーマンス製品、先端材料の3つのセグメントを通じて、多種多様な有機化学製品を世界中で製造・販売しています。ポリウレタン部門ではポリウレタン化学品や副産物を提供し、パフォーマンス製品部門ではアミンや触媒などの特殊な化学物質を製造しています。
先端材料部門ではエポキシやアクリル、カーボンナノ材料などのポリマー配合剤を提供しており、これらは接着剤、航空宇宙、自動車、建設、電子機器など幅広い分野で活用されています。製品は代理店や販売ネットワークを通じて提供され、販売前後の技術サポートも提供しています。
KPI
最新の財務データによると、FY2025の売上高は56.8億ドル(=56.8億ドル)を記録しており、前年比で5.8%の減少となっています。同期間の純利益は前年比で50.3%の大幅な減少を記録しており、収益性の悪化が顕著です。
営業利益率はFY2023の1.7%から、FY2024には1.2%へと低下し、FY2025には-0.4%まで低下する推移を見せています。ROEについても、FY2023の3.1%からFY2025には-10.3%へと低下しており、資本効率の低下が確認されます。
業績推移
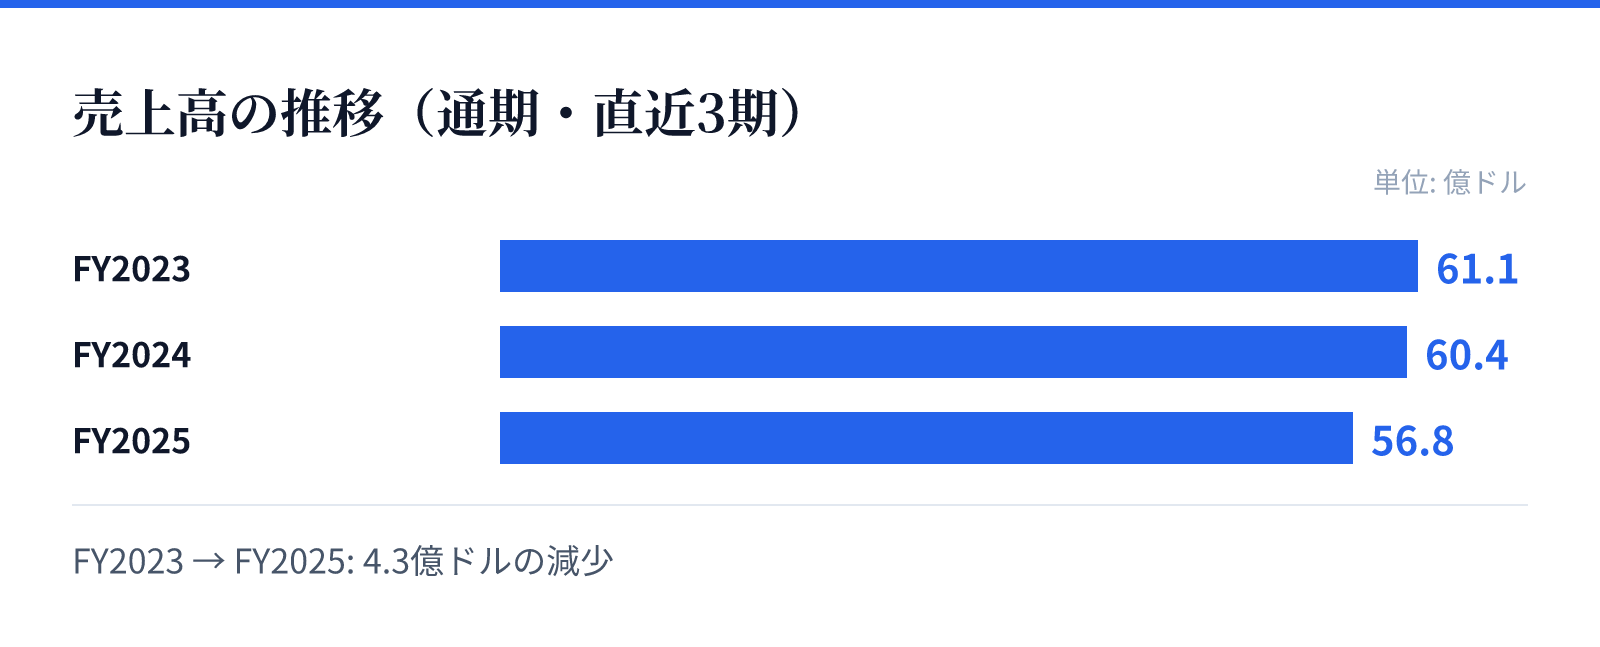
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は61.1億ドル。
FY2024の売上高は60.4億ドル。
FY2025の売上高は56.8億ドル。
成長ドライバー
同社の製品は、自動車や航空宇宙といった高度な技術を要する産業から、包装、履物、家具といった消費財まで非常に幅広い市場に供給されています。特に先端材料やパフォーマンス製品の分野では、高度な技術的サポートを伴う製品展開が行われています。
これらの多角的な製品ポートフォリオは、多様な産業ニーズに対応するための基盤となっています。しかし、近年の財務推移では売上高の減少と利益率の低下が見られるため、今後の成長は主要な市場におけるシェア維持やコスト構造の改善に依存するとみられます。
リスク
直近の財務推移において、売上高が減少傾向にあり、特にFY2025における純利益の急激な減少が懸念材料となります。営業利益率がマイナスに転じていることは、原材料コストの変動や市場環境の変化に対する耐性の課題を示唆しています。
また、事業が多岐にわたる化学製品を扱うため、各市場の需要変動や供給網の安定性が業績に影響を与える可能性があります。特に、主要な製品が製造、建設、エネルギーなど広範な産業で使用されるため、各セクターの景気動向に左右される側面があります。
競合
同社は、ポリウレタンや特殊アミン、先端材料といった高度な化学分野において、独自の技術と製品ラインナップを構築しています。これらの製品は、単なる原材料としてだけでなく、高度な技術サポートを伴うソリューションとして提供されています。
競合他社との差別化は、多岐にわたるアプリケーションへの対応能力と、広範な販売ネットワークの活用によって図られています。しかし、化学業界における競争は激しく、コスト効率の改善と技術革新の継続が、市場における優位性を維持するための重要な要素となります。
バリュエーション
現在の市場データにおいて、同社の株価は9.53ドル、時価総額は約16.8億ドル(1,684百万USD)となっています。PBRは0.62倍と算出されており、資産価値に対して割安な水準で取引されていることが示唆されます。
投資家にとっての利便性として、配当利回りは3.51%を記録しています。財務推移における利益率の低下やROEのマイナス転換といった課題がある一方で、現在のバリュエーション指標は、市場における評価の現状を反映しています。