事業モデル
同社は、米国およびカナダにおいて、電力、デジタルインフラ、計算リソースを統合したエネルギーインフラプラットフォームを運営しています。主な事業領域は、電力、デジタルインフラ、計算、およびその他のセグメントに分類されます。
提供するサービスは多岐にわたり、エネルギーインフラ開発のためのサイト設計や建設管理、ソフトウェアによる自動化、人材採用、チームトレーニングなどが含まれます。また、ユーティリティ契約、ホスティング運営、顧客管理、エネルギーポートフォリオの最適化といった戦略的な取り組みも実施しています。
さらに、計算インフラの運用や、マイニング機器の提供、監視、保守、販売といったサービスも提供しています。データセンターおよびクラウドインフラサービスには、コロケーションサービス、ASIC計算、従来のクラウド、およびAIクラウドサービスが含まれます。
KPI
最新の会計年度における売上高は235,118,000 USD(=2.4億ドル)を記録しており、前年比で44.8%の成長を見せています。一方で、同期間の営業利益率は-41.4%となっており、収益性の面では課題が残る状況です。
財務基盤については、現金および現金同等物として233,579,000 USD(=2.3億ドル)を保有しています。過去の推移を見ると、売上高は2023年度の86,737,000 USD(=8,674万ドル)から、2024年度には162,385,000 USD(=1.6億ドル)へと大幅に増加しています。
ROE(自己資本利益率)については、2023年度の-239.7%から2024年度には34.0%へと改善したものの、最新の2025年度には-15.9%へと転落しています。売上の急拡大と利益率の推移は、事業拡大に伴うコスト構造の変化を反映しているとみられます。
業績推移
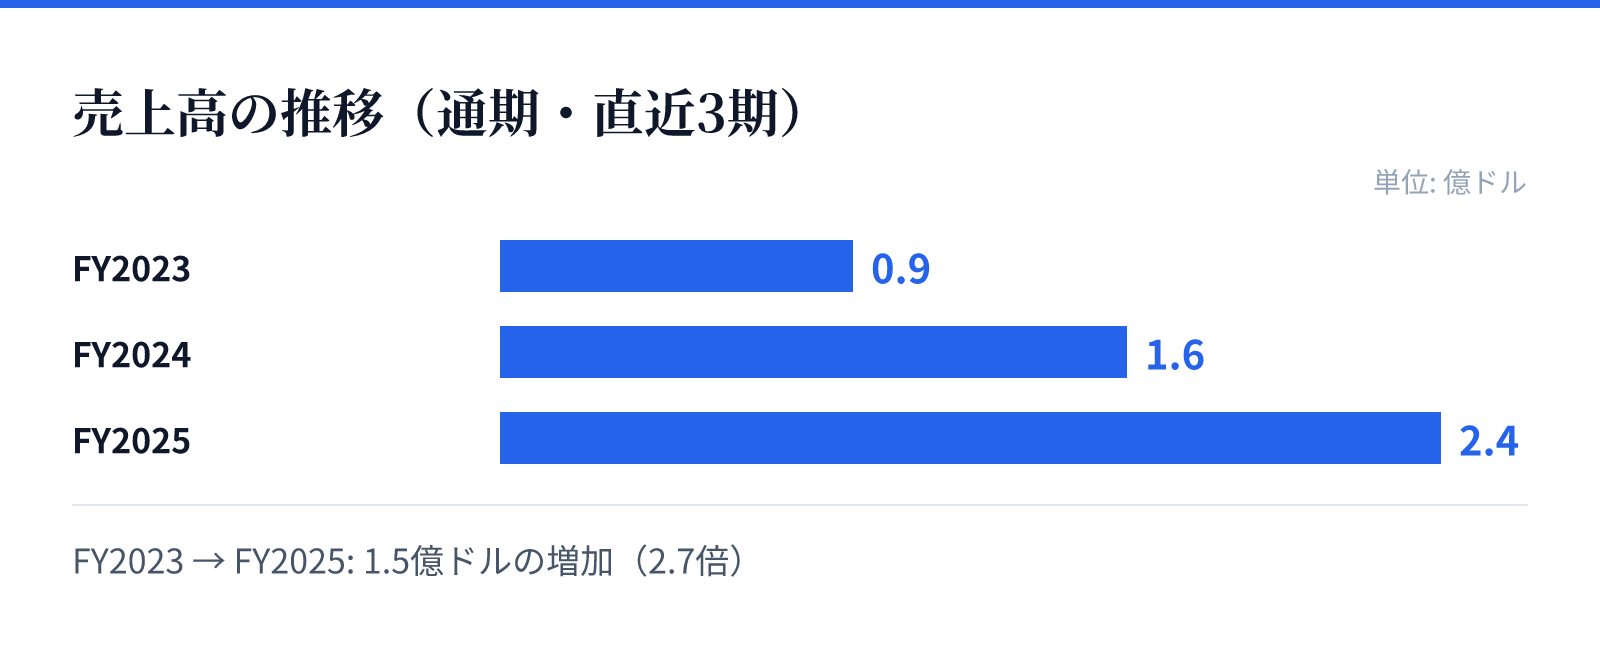
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.9億ドル。
FY2024の売上高は1.6億ドル。
FY2025の売上高は2.4億ドル。
成長ドライバー
同社の成長の主な原動力は、エネルギー消費の激しいユースケースに対するインフラ提供にあります。特にAIクラウドやデータセンター関連の需要増加が、同社の提供する計算インフラや電力管理サービスの需要を押し上げているとみられます。
事業展開においては、単なる電力供給にとどまらず、ソフトウェアによるプロセス設計やチームトレーニングといった付加価値の高い管理サービスを統合しています。これにより、顧客に対して包括的なインフラソリューションを提供することが可能となっています。
また、マイニング機器の販売やメンテナンス、コロケーションサービスの提供など、多様なデジタルインフラ関連のサービスを展開しています。これらの多角的なアプローチが、急速に変化するテクノロジー市場における成長の基盤となっています。
リスク
財務データから、売上高が急増する一方で営業利益率がマイナス圏で推移している点がリスク要因として挙げられます。特に最新の2025年度における営業利益率の悪化は、事業拡大に伴うコスト負担の増大を示唆しています。
また、ROEの変動が激しく、2024年度の34.0%から2025年度の-15.9%へと転落している点は、収益構造の不安定さを示しています。急激な事業拡大期において、いかに効率的な運営体制を構築できるかが課題となります。
事業内容には、エネルギーインフラの建設や管理、複雑なソフトウェアの統合が含まれるため、運営コストの管理が重要となります。また、電力や計算リソースといった物理的・技術的なインフラへの投資が、将来の収益性に直接影響を与える構造となっています。
競合
同社は、電力、デジタルインフラ、計算を統合した独自のプラットフォームとして差別化を図っています。競合他社と比較して、単一のサービスではなく、設計から建設、運用、ソフトウェアによる自動化までを一貫して提供する点が特徴です。
特にAIクラウドやASIC計算といった高度な計算リソースの提供は、近年のテクノロジー需要の高まりを受けた戦略的な位置付けです。これらの高度なインフラを統合的に提供できる能力が、競合優位性を築くための重要な要素となります。
また、マイニング機器のメンテナンスや販売といった周辺サービスの提供も、特定のニッチな市場において競争力を維持するための戦略とみられます。多様なサービスを統合することで、顧客の多様なニーズに対応する体制を構築しています。
バリュエーション
最新の市場データに基づくと、同社の株価は$85.5となっており、時価総額は約98.1億ドル(9,807百万USD)に達しています。この規模は、同社が持つインフラ資産と将来の成長期待を反映した数値といえます。
バリュエーション指標として、PBR(株価純資産倍率)は6.79倍を記録しています。この数値は、同社の事業モデルや将来の成長可能性に対する市場の評価を反映しています。
投資判断にあたっては、高い成長率を示す売上高と、それに対する営業利益率の推移を注視する必要があります。現在の時価総額とPBRの高さは、同社が提供するAIやデータセンター関連のインフラ需要に対する期待の強さを示しているとみられます。