事業モデル
ImmunityBioは、患者の免疫系を活性化し、がんや感染症に対して持続的な保護を提供する次世代免疫療法の開発・商業化に注力しています。同社は、サイトカイン融合タンパク質、DNAおよびワクチンベクター、細胞療法を含むバイオ医薬品の開発プラットフォームを保有しています。
主要な製品候補には、FDA承認済みの免疫療法であるAnktivaや、合成TLR7/8アゴニストである3M-052が含まれます。これらの製品は、液体腫瘍および固形腫瘍の臨床試験に向けた準備が進められています。また、国立がん研究所やSerum Institute of Indiaなど複数の企業と提携・ライセンス契約を結んでいます。
KPI
最新の財務データにおいて、FY2025の売上高は113,288,000 USD(=1.1億ドル)を記録しています。これは前年度の14,745,000 USD(=1,475万ドル)と比較して、大幅な増加を示しています。
同社のROEはFY2025において70.2%となっており、高い資本効率を維持しています。一方で、営業利益率は依然としてマイナスの水準にあり、研究開発や事業拡大に向けた投資が継続している状況がうかがえます。また、手元には75,670,000 USD(=7,567万ドル)の現金および現金同等物が保有されています。
業績推移
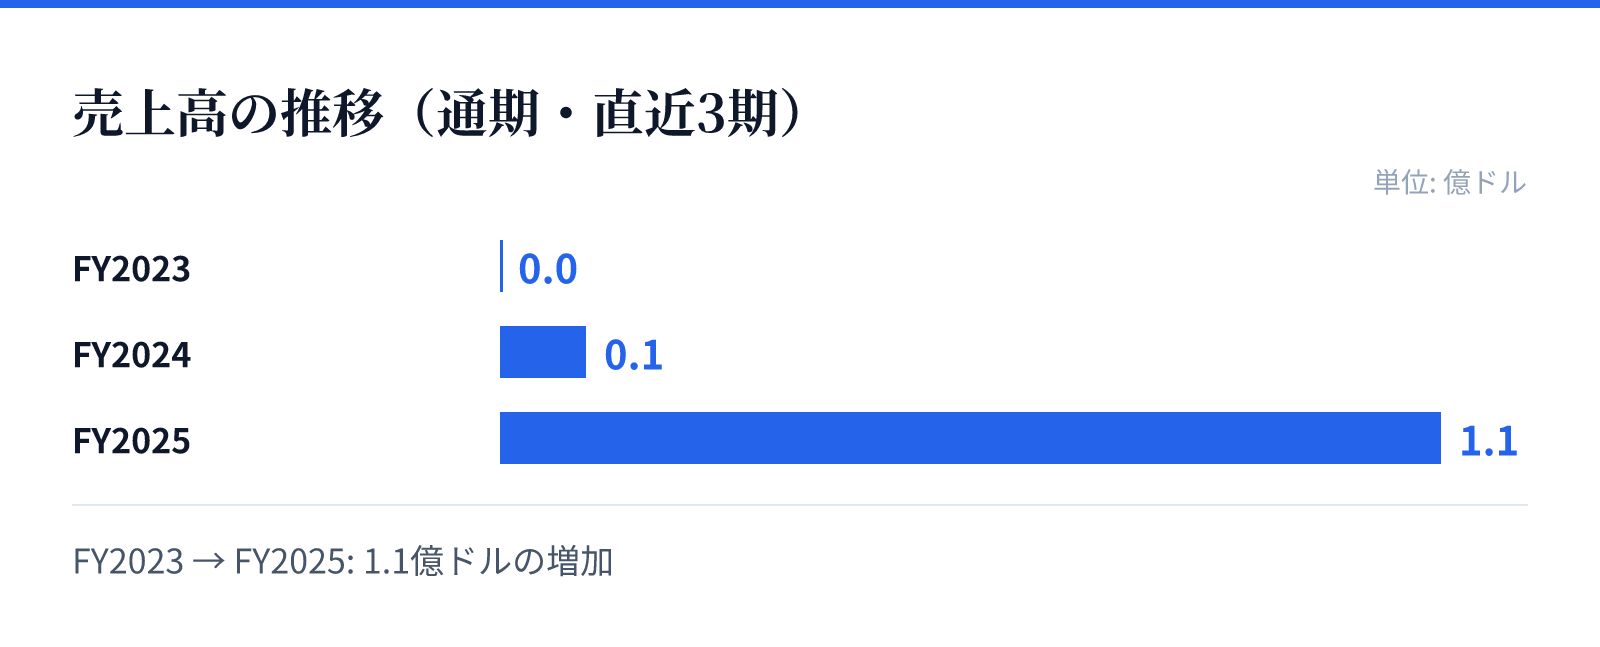
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.1億ドル。
FY2025の売上高は1.1億ドル。
成長ドライバー
同社の成長の主な原動力は、独自のプラットフォームから生まれる革新的な治療薬の臨床進展にあります。特に、液体腫瘍や固形腫瘍を対象とした複数の治療候補が臨床試験に向けた準備を進めている点が重要です。
売上高はFY2025において前年比668.3%と急成長を遂げており、事業の拡大が加速していることが示唆されます。また、複数の提携やライセンス契約を通じて、技術の普及と市場への浸透を図る戦略をとっています。これらのパートナーシップは、将来的な市場シェアの拡大に寄与するとみられます。
リスク
バイオテクノロジー企業としての特性上、臨床試験の成否や規制当局の承認プロセスが事業の成否を左右する大きな要因となります。特に、主要な製品候補が臨床試験において期待通りの結果を出せない場合、事業計画に大きな影響を及ぼす可能性があります。
また、現在の財務状況において営業利益率がマイナスであることは、研究開発費の増大や商用化に向けたコスト負担の大きさを反映しています。将来的な収益性の確保には、開発中の製品が市場で広く受け入れられ、安定した収益源へと成長できるかどうかが鍵となります。
競合
同社は、独自のプラットフォームを活用してサイトカイン融合タンパク質や細胞療法などの高度なバイオ医薬品を開発しています。競合他社と比較して、独自の技術基盤と複数の提携関係を構築している点が強みとなります。
特に、国立がん研究所などの公的機関や、複数の製薬企業との提携は、技術の信頼性と市場へのアクセスを強化する要素です。これらのパートナーシップを通じて、競合の激しいバイオ医薬品市場において独自のポジションを確立することを目指しています。
バリュエーション
最新の市場データにおいて、同社の株価は8.19ドル、時価総額は約80.3億ドル(8,034百万USD)となっています。PBRは-7.63倍と算出されており、現在の市場評価を反映しています。
投資判断にあたっては、高い成長率を示す売上高の推移と、将来の臨床試験の進捗を注視する必要があります。現在の時価総額と保有する75,670,000 USD(=7,567万ドル)の現預金比率を考慮し、今後の開発フェーズにおける資金の活用状況が重要な評価軸となります。