事業モデル
同社は無線、視覚、人工知能(AI)に関連する技術の研究開発に特化したグローバル企業です。通信機器、家電、IoTデバイス、自動車、さらにはクラウドベースのビデオストリーミングサービスなど、幅広い製品やサービスに活用される技術を設計・開発しています。
提供する技術範囲は、2Gから5G、さらには6Gを見据えた次世代ネットワーク技術まで多岐にわたります。また、ビデオ符号化や伝送技術、機械学習ソリューションも提供しており、スマートフォンやウェアラブル端末、スマート工場など、多様なコネクテッド製品に同社の特許技術が活用されています。
KPI
最新の会計年度における売上高は834,015,000 USD(=8.3億ドル)を記録しています。この期間の営業利益率は55.3%に達しており、非常に効率的な収益構造を維持していることが示されています。
また、同社は615,590,000 USD(=6.2億ドル)の現金および現金同等物を保有しています。高い利益率と潤沢な手元資金により、強固な財務基盤を構築していることが確認できます。
業績推移
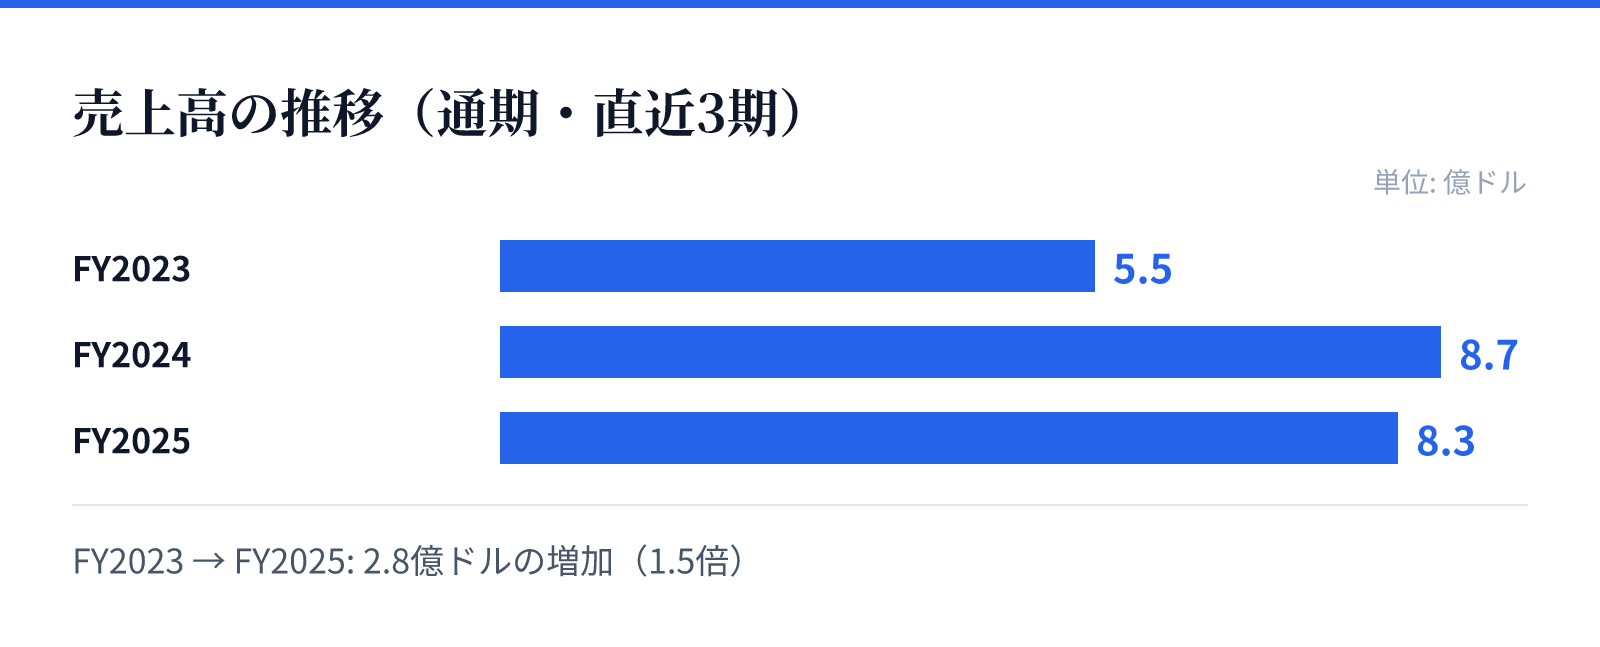
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.5億ドル。
FY2024の売上高は8.7億ドル。
FY2025の売上高は8.3億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の549,588,000 USD(=5.5億ドル)からFY2024には868,516,000 USD(=8.7億ドル)へと大幅に増加しました。この過程で営業利益率も40.3%から50.6%へと上昇しており、成長と収益性の向上が同時に進んでいます。
最新のFY2025においては、売上高が前年比で4.0%減の834,015,000 USD(=8.3億ドル)となった一方で、純利益は前年比13.4%増を記録しています。この推移は、効率的な運営による利益の積み上げが継続していることを示唆しています。
リスク
同社の事業は、無線通信やAIといった高度な技術のライセンス供与に大きく依存しています。そのため、次世代通信規格の普及速度や、関連する技術標準の策定状況が将来の収益に影響を与える可能性があります。
また、製品の多様化に伴い、スマートフォンから自動車、スマートホームに至るまで広範な分野で技術が採用されています。これらの分野における技術革新のスピードや、競合する技術の台頭が、特許技術の優位性を維持する上での重要な要素となります。
競合
同社は、5Gや6Gといった次世代ネットワーク技術、およびAIや機械学習の分野で独自の特許ポートフォリオを構築しています。これらの技術は、通信機器メーカーや家電メーカーなど、広範な産業のプレイヤーに対して提供されています。
競合環境においては、通信技術の標準化が進む中で、自社の特許技術がどの程度標準として採用されるかが重要となります。スマートフォン、タブレット、ゲーム機、さらには自動運転車両など、多岐にわたる分野で技術が活用されていることが、強固な市場地位の源泉となっています。
バリュエーション
現在の市場データに基づくと、同社の株価は335.15ドル、時価総額は約86.5億ドル(8,649百万USD)となっています。PERは39.43倍、PBRは7.19倍と算出されており、市場からは高い成長期待が反映されているとみられます。
配当利回りは0.84%となっており、投資家に対して一定の還元が行われています。高い営業利益率と強固な特許ポートフォリオを背景に、技術優位性を基盤としたバリュエーションが形成されています。