事業モデル
同社は米国、英国、および国際的な市場において、通信および決済サービスを提供しています。事業は、小売向けソリューション、フィンテック、Net2phone、伝統的な通信の4つのセグメントで構成されています。
具体的には、小売店向けの店舗管理ソフトウェアや電子決済処理、国際送金サービスであるBOSS Money、さらには企業向けの統合通信やAIを活用した顧客体験プラットフォームを提供しています。また、デジタルギフトカードやeSIMの提供、国際電話サービスなど、多岐にわたる通信・決済ソリューションを展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高1,231,495,000 USD(=12.3億ドル)を記録しています。この期間の売上高は前年比で2.1%の成長を見せています。
収益性の面では、営業利益率が5.2%から8.6%へと向上しており、効率的な運営が示唆されます。また、同期間の純利益は前年比で18.1%の増加を達成しており、堅実な業績推移を維持しています。
業績推移
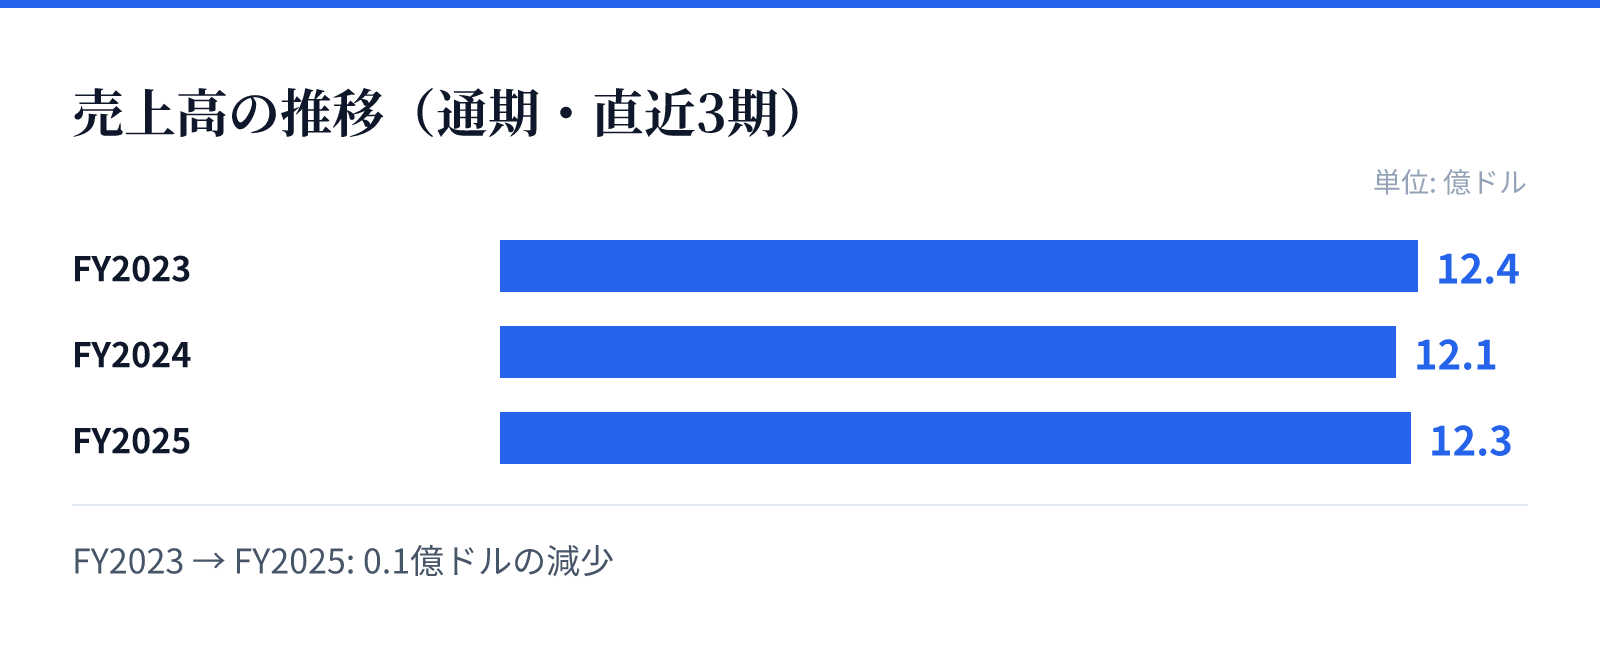
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は12.4億ドル。
FY2024の売上高は12.1億ドル。
FY2025の売上高は12.3億ドル。
成長ドライバー
成長の主な要因は、フィンテック分野やNet2phoneによる高度な通信ソリューションの展開にあります。特にAIを活用した顧客体験の提供や、デジタル決済プラットフォームの拡充が寄与しているとみられます。
また、国際的な送金サービスや、通信事業者向けの卸売提供など、多様な顧客層へのアプローチが成長を支えています。これらの多角的なサービス展開により、安定した収益基盤の構築と、各セグメントでの価値提供の強化が進んでいます。
リスク
事業の多角化は強みである一方で、各セグメントにおける技術革新への対応が不可欠となります。特にAIやデジタル決済の分野では、技術の変化が速く、継続的な投資と適応が求められる環境にあります。
また、国際的な通信や決済サービスを提供しているため、各国の規制環境の変化や、国際的な通信インフラの動向が事業運営に影響を与える可能性があります。これらの外部要因に対し、柔軟な対応能力が重要となります。
競合
同社は通信および決済の広範な分野で事業を展開しており、競合他社との差別化を図っています。特にNet2phoneブランドやBOSS Moneyといった独自のブランド展開により、特定のニッチな市場での存在感を確立しています。
また、卸売提供やデジタルプラットフォームの提供など、B2BおよびB2Cの両面で多様なソリューションを提供することで、競合に対する優位性を構築しています。多角的なサービスポートフォリオが、競争の激しい通信・決済市場における防衛線として機能しています。
バリュエーション
現在の市場データにおいて、同社の株価は$69.38となっており、時価総額は約17億ドル(1,698百万USD)と評価されています。PERは20.82倍、PBRは4.75倍となっており、現在の市場評価を反映しています。
配当利回りは0.38%となっており、投資家に対しては配当よりも成長や事業の安定性に焦点を当てた評価が行われているとみられます。財務データに見られる利益率の向上と純利益の増加は、将来の企業価値に対するポジティブな要素として捉えられます。