事業モデル
同社は精密医療に基づいたがん治療の専門企業であり、分子診断を用いて特定された患者層に向けた標的治療薬の開発を行っています。主な製品には、眼腫瘍などの治療に向けたPKC阻害剤であるDarovasertibが含まれます。
さらに、抗体薬物複合体(ADC)や特定の酵素阻害剤など、多様なモダリティのパイプラインを保有しています。独自の創薬プラットフォームとして、機械学習エンジンや化学ライブラリを活用した研究プログラムも展開しています。
KPI
最新の会計年度における売上高は2.2億ドル(=2.187億ドル)を記録しており、前年比で3024.4%という大幅な増加を見せています。一方で、営業利益率は-72.8%となっており、研究開発への投資が先行するバイオテクノロジー企業特有の財務構造を示しています。
純利益については、前年比で58.6%の増加を達成しています。また、手元には2.7億ドル(=2.726億ドル)の現金および現金同等物を保有しており、今後の開発活動に向けた資金基盤を確保しています。
業績推移
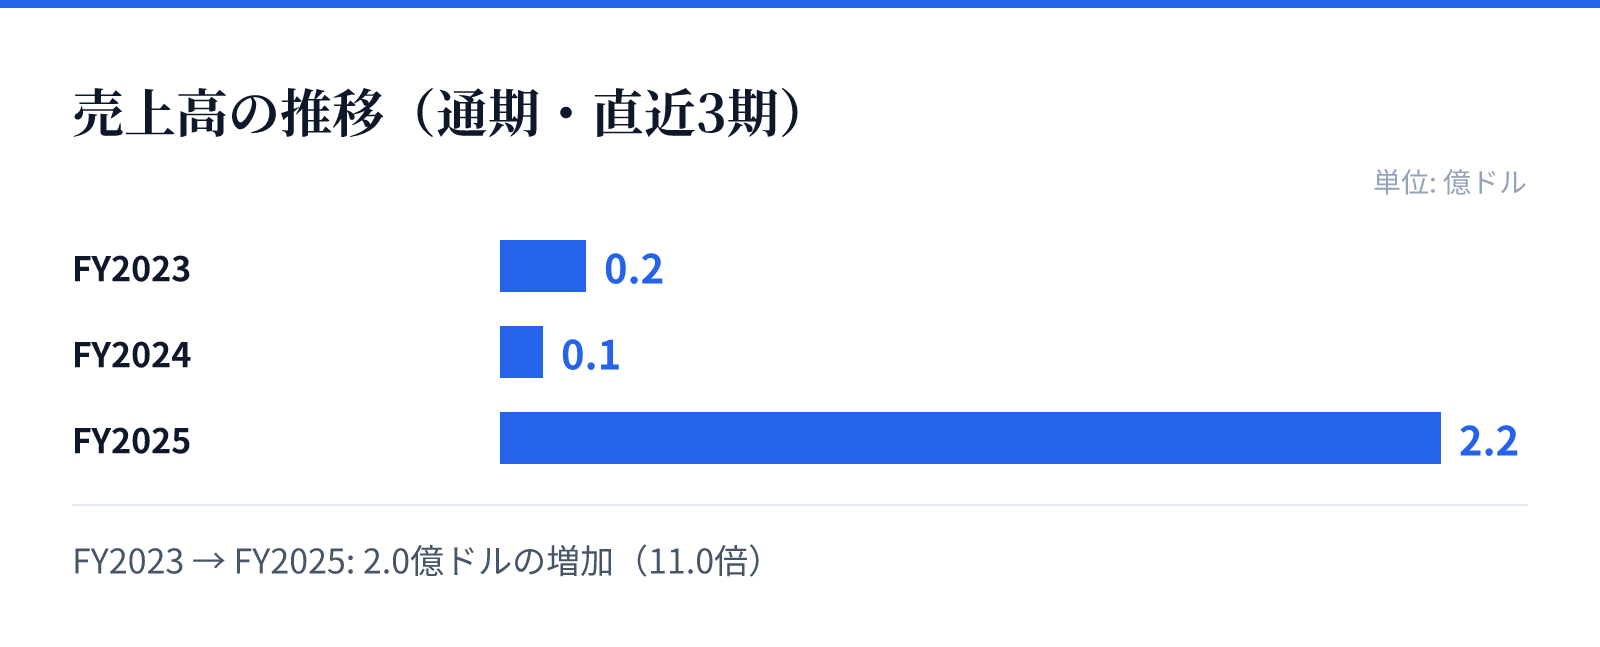
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.2億ドル。
FY2024の売上高は0.1億ドル。
FY2025の売上高は2.2億ドル。
成長ドライバー
同社の成長は、複数の臨床試験における革新的な治療薬の進捗に強く依存しています。特に、ADCであるIDE849や、複数のがん種に対する治療薬として評価されている複数の化合物が主要な成長要因となります。
また、GlaxoSmithKlineやPfizer、Novartisといった大手製薬企業との戦略的提携が、技術の検証と市場への展開を加速させる重要な要素です。これらの提携により、共同開発やライセンスを通じた価値の最大化が期待されます。
リスク
バイオテクノロジー企業として、臨床試験の成否や規制当局による承認の可否が事業継続における大きなリスク要因となります。特に、新薬の承認が得られない場合、多額の投資が回収できない可能性が含まれます。
また、研究開発における高いコスト構造が財務に与える影響も注視が必要です。現在の営業利益率の推移から、製品の商業化に至るまでの期間における資金の燃焼率(バーンレート)の管理が重要な課題となります。
競合
同社は、独自の分子診断技術と高度な創薬プラットフォームを武器に、競合他社との差別化を図っています。特に、特定の遺伝子変異やバイオマーカーに基づいた精密な治療アプローチは、競合に対する優位性となります。
また、大手製薬企業との提携関係を構築することで、強力な競合他社との競争環境において、より強固な市場ポジションの確保を目指しています。提携先との共同開発は、技術の優位性を証明する重要な手段となります。
バリュエーション
現在の市場データに基づくと、同社の株価は42.48ドルとなっており、時価総額は約38.6億ドル(3,863百万USD)と評価されています。この規模は、同社が保有するパイプラインの将来的な価値を反映したものです。
株価純資産倍率(PBR)は3.22倍となっており、バイオテクノロジーセクターにおける期待値が反映されています。投資判断にあたっては、現在の財務状況と将来の臨床試験の進捗を照らし合わせる必要があります。