事業モデル
同社は米国、カナダ、および中国において、鉱物資源の探査および開発に従事する企業です。主な対象資源は銅、金、銀、ニッケル、コバルト、および白金族元素の堆積層です。
同社の主力プロジェクトは、アリゾナ州に位置するサンタクルーズプロジェクトです。このプロジェクトは、私有地を含む6,000エーカーの土地と関連する水利権で構成される銅の探査プロジェクトです。
KPI
直近の財務データによると、FY2025の売上高は3,244,000 USD(=324万ドル)を記録しています。この数値は前年度と比較して11.8%の増加を示しており、事業規模の拡大が見て取れます。
一方で、営業利益率は-3422.2%となっており、依然として大きな赤字を計上する構造にあります。ROEも-25.4%とマイナス圏にあり、初期段階の探査・開発企業特有の財務状況を反映しています。
業績推移
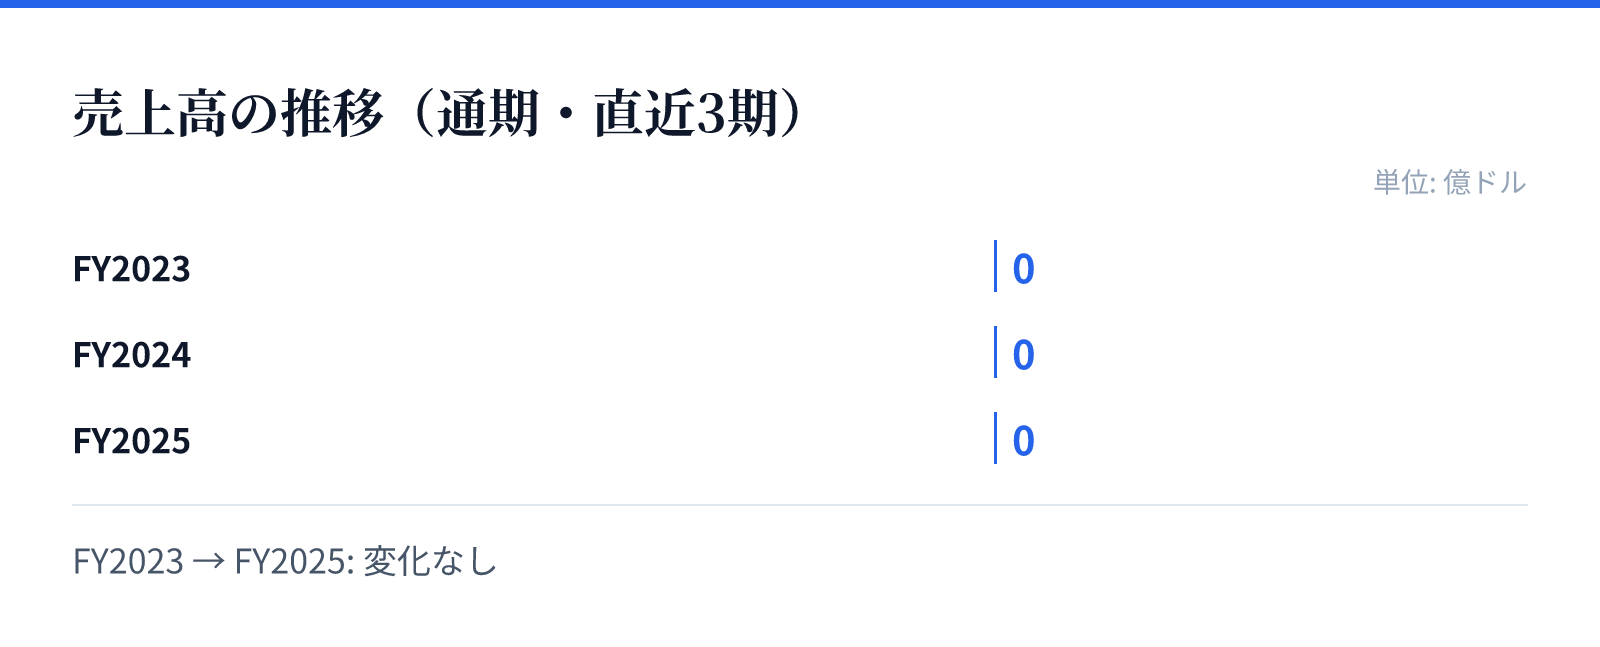
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
成長ドライバー
成長の主な要因は、主要な探査プロジェクトであるサンタクルーズプロジェクトの進展に依存しています。このプロジェクトは広大な土地と水利権を確保しており、将来的な資源確保の基盤となります。
財務トレンドを見ると、FY2025の純利益は前年比で17.7%増加しています。売上高の増加とともに、純利益も改善傾向にあることは、事業の進展や運営効率の改善を示唆しているものとみられます。
リスク
同社の事業は、鉱物資源の探査および開発という初期段階のフェーズにあるため、高い不確実性を伴います。特に、大規模な設備投資や開発許可の取得など、プロジェクトの進展に多額の資金が必要となるリスクがあります。
財務面では、営業利益率が大幅なマイナスとなっており、収益化に至るまでの期間が長期に及ぶ可能性があります。また、資源開発特有の地質学的リスクや、環境規制への対応も重要な懸念事項となります。
競合
同社は銅、金、銀、ニッケル、コバルト、白金族元素といった多岐にわたる鉱物資源の探査を行っています。これらの資源は、エネルギー転換やハイテク産業において需要が高まる戦略的な重要鉱物です。
競合他社との優位性は、サンタクルーズプロジェクトにおける土地の確保や水利権の保有といった資産の質に左右されます。アリゾナ州などの主要な地域における権利確保は、競合に対する重要な参入障壁となります。
バリュエーション
最新の市場データにおいて、同社の株価は11.91ドルとなっています。時価総額は約18億ドル(1,797百万USD)と評価されています。
バリュエーション指標として、PBRは3.42倍を記録しています。これらの数値は、同社が保有する鉱物資源の潜在的な価値と、将来の成長に対する市場の期待を反映したものとみられます。