事業モデル
同社は、アメリカ、欧州、中国を含むグローバルな市場において、遺伝子およびゲノム解析のためのシーケンシングおよびアレイベースのソリューションを提供しています。提供製品には、機器や試薬、フローセル、ライブラリ調製を含む消耗品が含まれます。
さらに、全ゲノムシーケンシングキットや特定の遺伝子、RNAを対象としたターゲット再シーケンシングキットなどの高度な製品群を展開しています。顧客層は、学術機関や政府機関、病院のほか、製薬、バイオテクノロジー、商業用分子診断研究所など多岐にわたります。
KPI
最新の会計年度(FY2025)における売上高は4,343,000,000 USD(=43.4億ドル)を記録しています。この期間の営業利益率は18.8%に達しており、前年度の13.7%から改善が見られます。
同社のROEは、FY2024の-51.5%からFY2025には31.2%へと劇的な改善を見せています。また、同社は1,089,000,000 USD(=10.9億ドル)の現金および現金同等物を保有しています。
業績推移
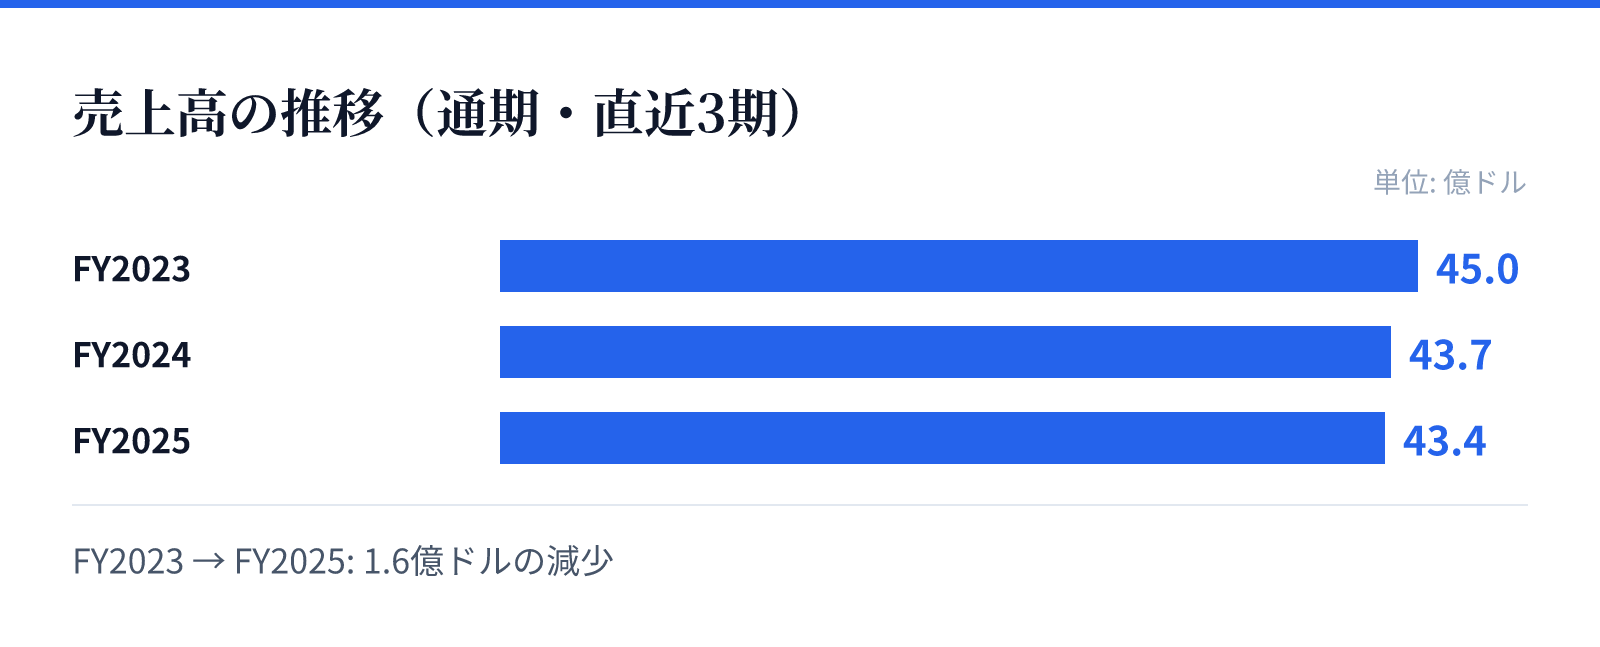
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は45.0億ドル。
FY2024の売上高は43.7億ドル。
FY2025の売上高は43.4億ドル。
成長ドライバー
同社は、オンコロジー治療の開発に向けたLabcorp Holdings Inc.LHとの提携や、次世代シーケンシング(NGS)の解析パイプラインに関するIntegrated DNA Technologiesとの戦略的提携など、複数のパートナーシップを展開しています。これらの提携は、がん研究や希少疾患の研究を加速させるための統合的なソリューションを提供することを目的としています。
また、データ駆動型発見センターとのデータ提携を通じて、小児がんや希少疾患の研究を推進しています。これらの戦略的提携は、ゲノム解析技術の応用範囲を広げ、将来的な成長の基盤となるものとみられます。
リスク
同社の売上高は、FY2023の4,504,000,000 USD(=45億ドル)からFY2025の4,343,000,000 USD(=43.4億ドル)へと、直近の推移でわずかな減少(YoY -0.7%)を記録しています。売上規模の維持と成長の確保が重要な課題となります。
また、ゲノム解析という高度な技術分野において、複雑な解析パイプラインや特定の疾患に対する高度なソリューションを提供しているため、技術革新への対応が求められます。特定のパートナーシップに依存する部分があるため、提携関係の維持も重要な要素となります。
競合
同社は、ゲノム解析における主要なプレーヤーとして、機器、消耗品、および高度な解析サービスを統合的に提供する体制を構築しています。特に、オンコロジーや希少疾患といった高度な医療分野において、戦略的な提携を通じて独自のポジションを確立しようとしています。
提供するソリューションは、単一の製品にとどまらず、ライブラリ調製から解析パイプラインまでを含むエンドツーエンドのソリューションを目指しています。これにより、競合他社に対する技術的な優位性を確保し、多様な顧客層へのアプローチを可能としています。
バリュエーション
最新の市場データに基づくと、同社の株価は$215.59となっており、時価総額は約326億ドル(32,554百万USD)に達しています。PERは42.52倍、PBRは11.47倍と算出されています。
これらの指標は、同社のゲノム解析分野における技術的優位性と、将来の成長に対する市場の期待を反映しているものとみられます。投資判断にあたっては、高いPERが将来の利益成長によって正当化されるかどうかが焦点となります。