事業モデル
同社は、コンテンツソリューションとテクノロジー製品およびサービスの2つのセグメントを通じて、エンターテインメントおよびイベント向けのテクノロジープラットフォームを運営しています。独自の技術を用いて映画をIMAXフォーマットにリマスターするほか、家庭用デバイス向けのストリーミング技術やAI駆動のビデオ品質ソリューションを提供しています。
さらに、劇場ネットワークへの保守サービスや、コンテンツ制作者向けのフィルムおよびデジタルカメラの提供も行っています。販売先は、科学・自然史博物館や動物園、テーマパーク、さらにはプライベートなホームシアターまで多岐にわたります。
KPI
最新の会計年度であるFY2025において、同社は売上高410,212,000 USD(=4.1億ドル)を記録しています。この期間の営業利益率は22.8%に達しており、効率的な事業運営が示唆されます。
また、同期間のROEは10.3%となっており、資本を効率的に活用して利益を創出しています。同社は159,917,000 USD(=1.6億ドル)の現金および現金同等物を保有しています。
業績推移
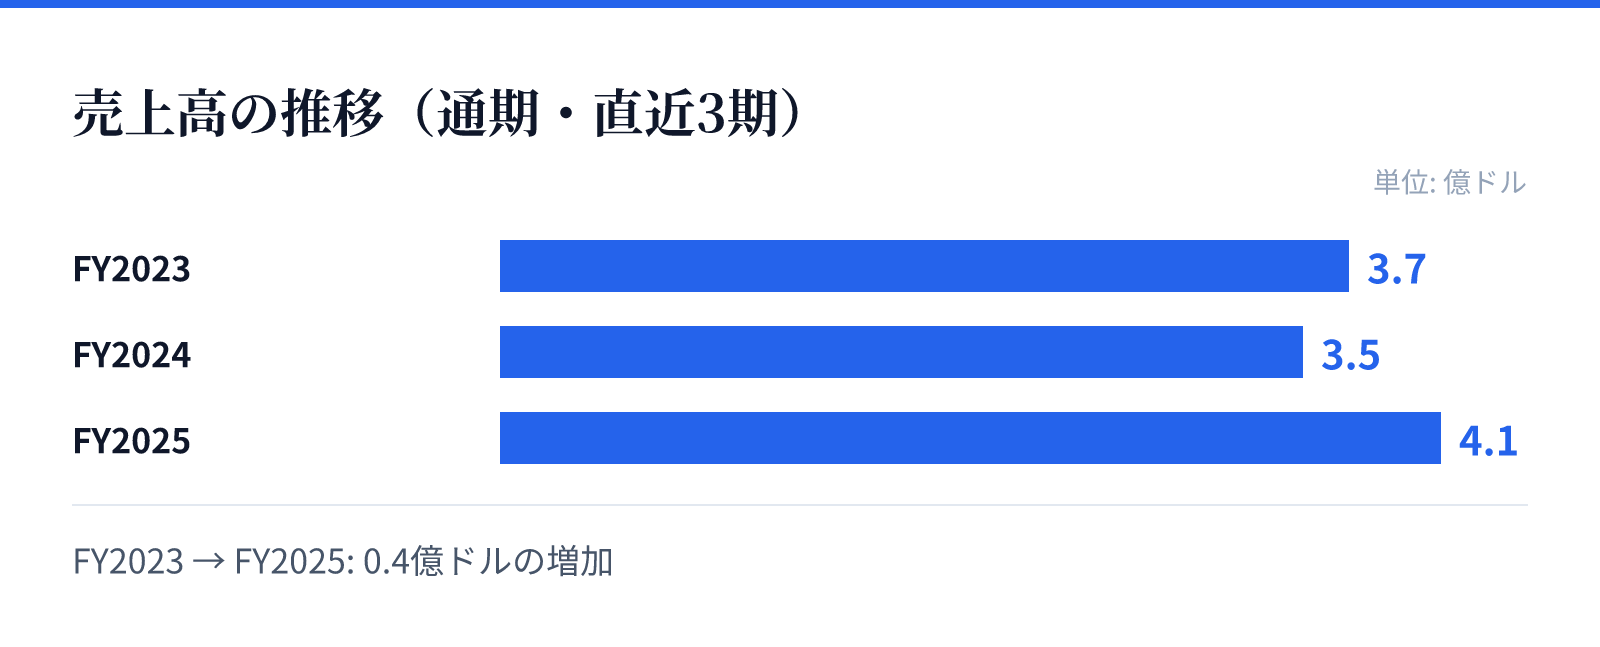
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.7億ドル。
FY2024の売上高は3.5億ドル。
FY2025の売上高は4.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、FY2025の売上高は前年比で16.5%増加しており、事業の拡大が確認できます。特に純利益については、前年比で33.8%という大幅な伸びを記録しています。
この成長は、リマスター技術やストリーミング技術といった独自の技術基盤が、コンテンツ提供者や劇場運営者から高く評価されていることを示唆しています。過去数年間の推移と比較しても、最新年度の利益率の向上は顕著な傾向にあります。
リスク
同社の事業は、独自の映像技術やブランドの認知度に大きく依存しています。コンテンツ制作の動向や、劇場における上映機会の変動が、将来の収益に影響を与える可能性があります。
また、技術革新のスピードが速いエンターテインメント業界において、常に最新の映像技術を維持し続けるための継続的な投資が必要です。特定のコンテンツ提供者との提携状況の変化も、中長期的な事業展開における重要な要素となります。
競合
同社は、独自のリマスター技術や高品質な映像体験を提供する独自のポジションを確立しています。競合他社と比較して、特定のフォーマットにおけるブランド認知度が高いことが強みです。
しかし、ストリーミング技術やAIを活用した映像品質の向上は、業界全体で競争が激化する領域です。独自の技術基盤を維持しつつ、多様なデバイスやプラットフォームへの対応を迅速に進めることが、競争優位性を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は53.9ドル、時価総額は約30億ドルとなっています。この評価に基づいたPERは72.09倍、PBRは8.44倍と算出されています。
これらの指標は、同社の独自の技術基盤やブランド価値に対する市場の期待を反映しているものとみられます。投資判断にあたっては、高いPERが将来の成長性をどの程度織り込んでいるかを精査する必要があります。