事業モデル
同社は米国において、InglesおよびSav-Morのブランド名でスーパーマーケットチェーンを運営しています。食料品、肉類、乳製品、生鮮食品などの食品に加え、燃料センター、薬局、健康・美容用品、一般雑貨などの非食品分野も幅広く取り扱っています。
さらに、独自の乳製品加工・包装工場を保有しており、有機乳、果実ジュース、ボトル入り飲料水を他の小売業者や食品サービス卸売業者、食料品倉庫へ供給しています。また、惣菜、ベーカリー、花屋、ギフトカードなどの付加価値サービスも提供しています。
KPI
最新の会計年度における売上高は53.3億ドル(=53.3億ドル)を記録しています。同期間の営業利益率は2.7%となっており、前年度の2.5%と比較してわずかな改善が見られます。
同社のROEは5.2%となっており、過去数年間の推移と比較すると低下傾向にあります。また、手元には4.6億ドル(=4.6億ドル)の現金および現金同等物を保有しています。
業績推移
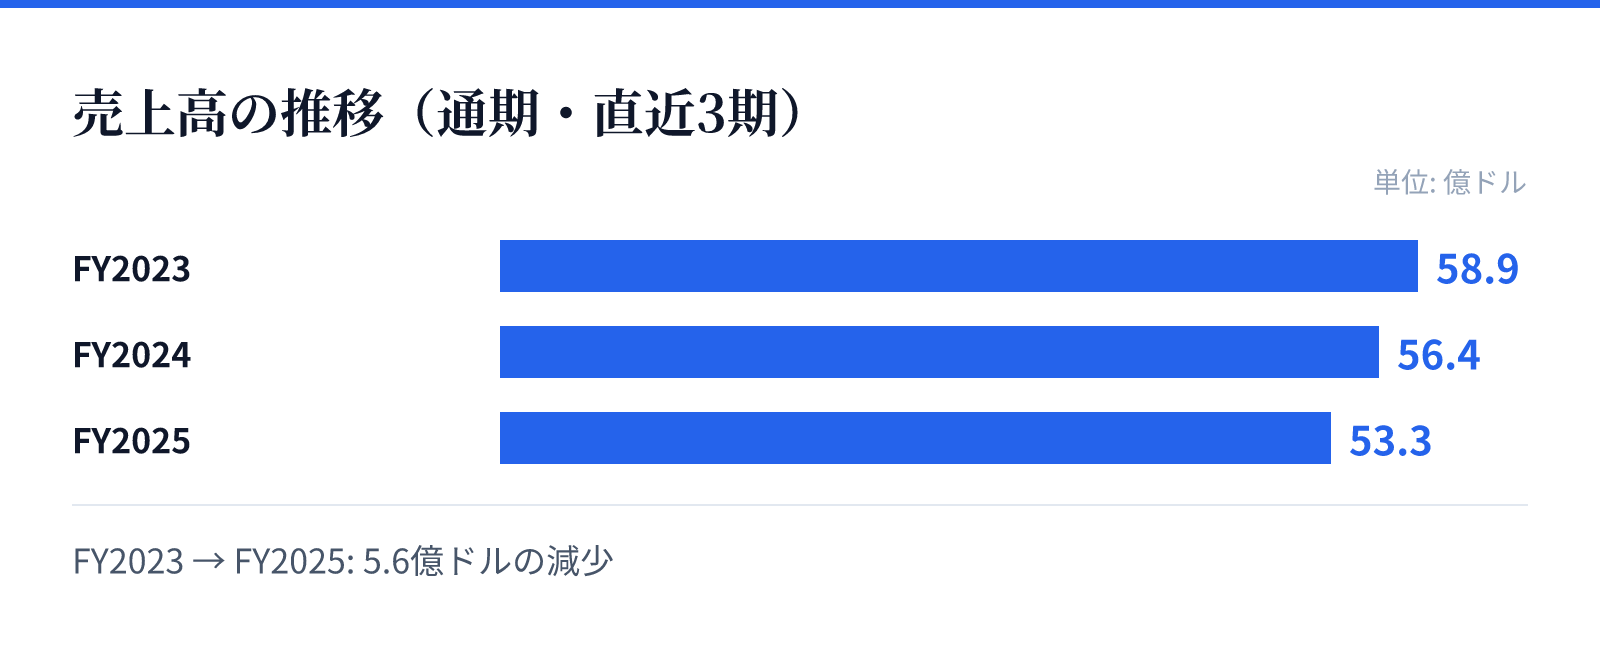
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は58.9億ドル。
FY2024の売上高は56.4億ドル。
FY2025の売上高は53.3億ドル。
成長ドライバー
同社は、地域に根ざした独自のブランド展開と、プライベートブランドやオーガニック製品、地元産商品の取り扱いを通じて差別化を図っています。これらの多様な商品ラインナップが、顧客の多様なニーズに応える基盤となっています。
また、自社で運営する乳製品加工・包装工場は、外部への供給ルートを確保する重要な役割を担っています。独自の供給網を持つことで、他社との差別化と安定した供給体制の構築を目指しているとみられます。
リスク
直近の財務推移において、売上高は前年比で5.4%減少し、純利益は前年比で20.8%減少しています。この減益傾向は、コスト構造の変化や市場環境の影響を受けている可能性が高いと考えられます。
また、営業利益率が2.7%と低水準で推移している点は、今後の収益性改善に向けた課題となります。特に、食料品や燃料といった競争の激しい分野でのコスト管理が重要な要素となります。
競合
同社は、食料品、燃料、医薬品といった多岐にわたるカテゴリーを一つの店舗で提供するモデルを展開しています。この広範な品揃えは、近隣の競合他社に対する強力な差別化要因となります。
一方で、食料品業界は競争が非常に激しいセクターであり、価格競争や物流コストの変動に常にさらされています。地域密着型のブランド力を維持しつつ、いかに効率的な運営体制を構築できるかが競争優位の鍵となります。
バリュエーション
現在の株価は84.7ドルであり、時価総額は約16.2億ドル(1,623百万USD)となっています。PERは15.51倍、PBRは0.96倍と算出されており、資産価値に対して割安な水準で評価されています。
配当利回りは0.78%となっており、安定した配当を求める投資家にとっての選択肢となります。現在のバリュエーションは、同社の事業規模と市場での地位を反映した数値となっています。