事業モデル
Immix Biopharmaは、米国およびオーストラリアにおいて、CAR細胞療法を用いた治療薬の開発を行う臨床段階のバイオ医薬品企業です。同社は特に軽鎖アミロイドーシスや免疫介在性疾患を対象としており、独自の技術基盤を有しています。
主力製品であるNXC-201は、再発または難治性のALアミロイドーシスを対象として開発が進められています。2012年に設立され、カリフォルニア州ロサンゼルスに拠点を置く同社は、特定の疾患に対する革新的な治療法の提供を目指しています。
KPI
同社の財務状況において、直近の3会計年度において売上高はすべて0ドルと報告されています。これは、同社が現在、製品の商業化よりも研究開発に注力する臨床段階の企業であることを示しています。
一方で、ROE(自己資本利益率)はFY2024の-163.1%から、FY2025の-31.4%、FY2026の-12.0%へと推移しています。最新のFY2026においては、純利益が前年比で65.7%増加しており、財務状況の改善傾向が見て取れます。
業績推移
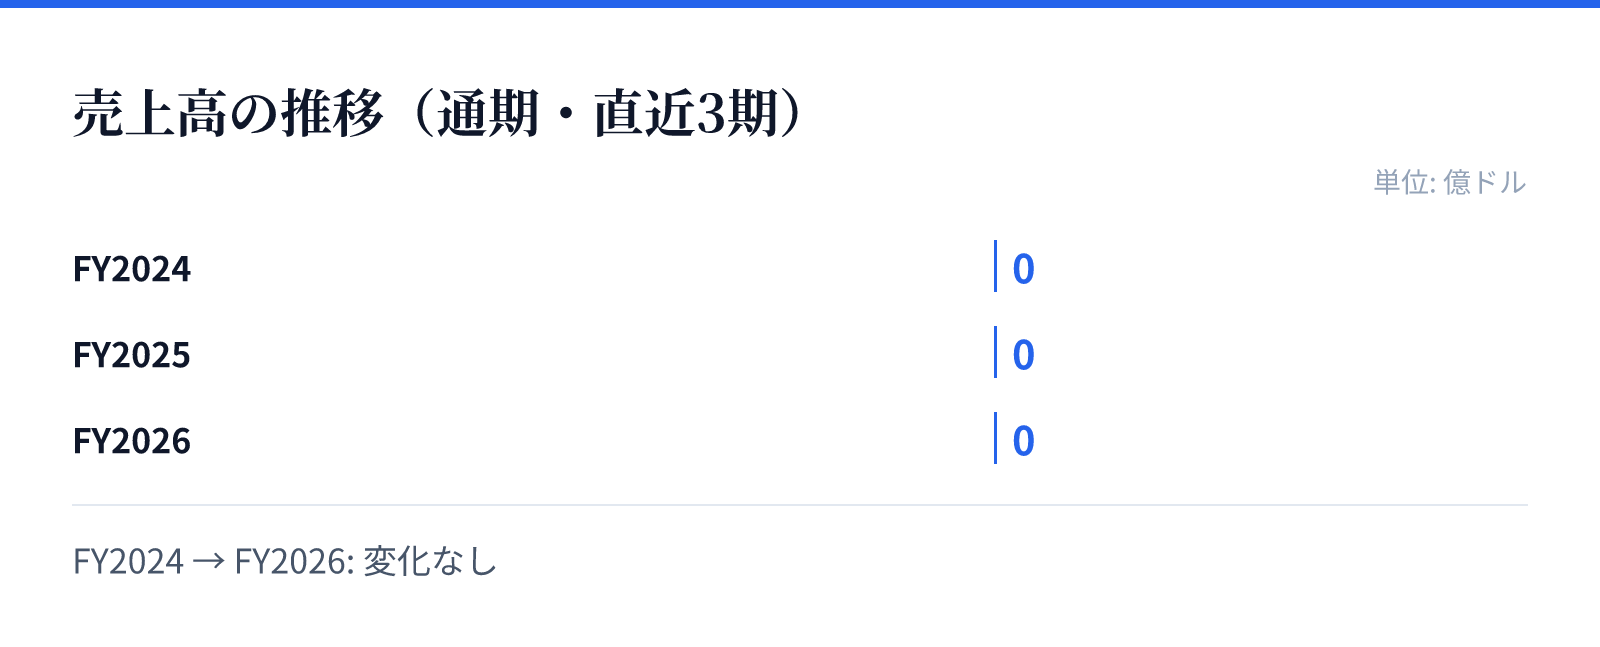
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、主力製品であるNXC-201の臨床試験の進展と、それに関連する技術の進歩にあります。特定の希少疾患に対する治療法を確立することで、将来的な市場での地位確立を目指しています。
また、同社は2.3億ドルの現金および現金同語物を保有しており、研究開発を継続するための強固な資金基盤を有しています。この豊富な流動性は、次なる臨床段階への移行やパイプラインの拡大を支える重要な要素となります。
リスク
同社は現在、製品の商業化に至っていないため、売上高がゼロの状態が継続しており、収益化までの期間が長期にわたるリスクがあります。研究開発の進捗や規制当局の承認プロセスに依存する構造となっており、臨床試験の成否が企業の価値に直結します。
また、バイオテクノロジー分野特有の不確実性もあり、開発の遅延や予期せぬ臨床結果が事業計画に影響を与える可能性があります。投資家にとっては、将来の承認に向けたマイルストーンの達成が重要な監視項目となります。
競合
同社は、特定の希少疾患である軽鎖アミロイドーシスや免疫介在性疾患に特化したCAR細胞療法の分野で競合と向き合っています。独自のパイプラインであるNXC-201を通じて、競合他社との差別化を図る戦略をとっています。
この分野では、高度なバイオテクノロジーと特定の疾患に対する深い知見が求められるため、技術的な優位性が重要となります。同社は、特定のニッチな市場において革新的な治療法を提供することで、独自のポジションを確立することを目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は14.47ドル、時価総額は約9.7億ドル(969百万USD)となっています。PBR(株価純資産倍率)は4.25倍と算出されており、将来の成長期待が織り込まれた評価となっています。
投資判断にあたっては、現在の高いPBRと、将来の製品承認に向けた開発進捗のバランスを考慮する必要があります。同社は現在、売上を生み出すフェーズではなく、研究開発を通じた価値創造のフェーズにあることが、現在のバリュエーションに反映されています。