「みんなと同じもの」が多数派になった
国内の株式投資信託で、指数に連動する「インデックス301A型」の純資産が、初めて過半を占めたと報じられました。日本経済新聞は2026年9月15日、そのシェアを押し上げた存在として「オルカン」を挙げています。
投資信託(投信)とは、多くの人から集めたお金をプロがまとめて運用する「お金の詰め合わせ箱」のような商品です。インデックス型は、日経平均株価やS&P500といった「市場の平均点」と同じ動きを目指します。対してアクティブ型は、運用担当者が銘柄を選び、平均点を上回ることを狙います。
オルカンは、三菱UFJアセットマネジメントが運用する「eMAXIS Slim 全世界株式(オール・カントリー)」の愛称です。1本で世界中の株に分散できる手軽さから、新NISAを機に大きく膨らみました。
自分で銘柄を選ばないお金が、日本の株式投信の多数派になったのだ。
では、そのオルカンを持っている人は、中身をどこまで知っているでしょうか。このニュースを、自分の資産の話に翻訳してみます。
何が起きたのか——数字で確かめる
投資信託協会の統計では、公募株式投信(ETFを除く)の純資産総額に占めるインデックス型の割合は、2026年1月時点で40.1%でした。「4割を超えた」ことが話題になったのが、ほんの年初のことです。そこから過半へと、多数派の座に届いたと伝えられています。
器そのものも膨らんでいます。同じ1月、公募株式投信(ETFを除く)の純資産総額は179兆2067億円となり、8カ月連続で過去最高を更新しました。
資金の流れも記録的でした。「資金純流入」——買われた額から解約された額を差し引いた、正味の流入額——は1月に2兆7507億円と過去最大で、流入超過は32カ月連続とされています。NISAのその年の投資枠が1月から使えるようになり、個人のお金が大量に流れ込んだ形です。
その中心にいるのがオルカンです。2018年10月に設定され、2023年4月に純資産総額1兆円、2024年2月に5兆円を突破しました。2026年2月9日には10兆22億円となり、国内の投信で10兆円を超えたのは「eMAXIS Slim米国株式(S&P500)」に続く2本目になりました。
その後も雪だるまは転がり続けています。野村證券の掲載データでは、9月8日時点の純資産総額は13兆5187億円です。楽天証券のデータでは前年比でプラス86.3%と伝えられています。
資金の集まり方も群を抜いています。SBI証券の集計では、2026年上半期の資金流入額はオルカンが2兆2473億円で1位、「eMAXIS Slim 米国株式(S&P500)」が1兆1271億円で2位でした。
背景には新NISAがあります。日本証券業協会の調査では、つみたて投資枠の購入銘柄のタイプとして「投資信託(インデックス型)全世界株式(日本を含む)に投資している」が34.2%でした。購入資金は「預金」が45.9%と最も高く、保有銘柄を売ったお金よりも、新しいお金が新NISAに流れ込んでいる様子がうかがえます。
ニッセイ基礎研究所によると、2026年上半期は外国株式投信のうちインデックス型への流入が6兆200億円に達し、過去2年の上半期を上回りました。NISA口座からの買付の増加が、これを底上げしたとみられています。
海の向こうでも同じ流れが先行しています。米国では2026年6月時点で、長期の投資信託とETFのうちインデックス型の資産が53.7%を占め、アクティブ型を上回っています。米国が先に進んだ道を、日本も追いかけていると読めるニュースです。
なぜインデックスが選ばれるのか——コストの差を電卓で
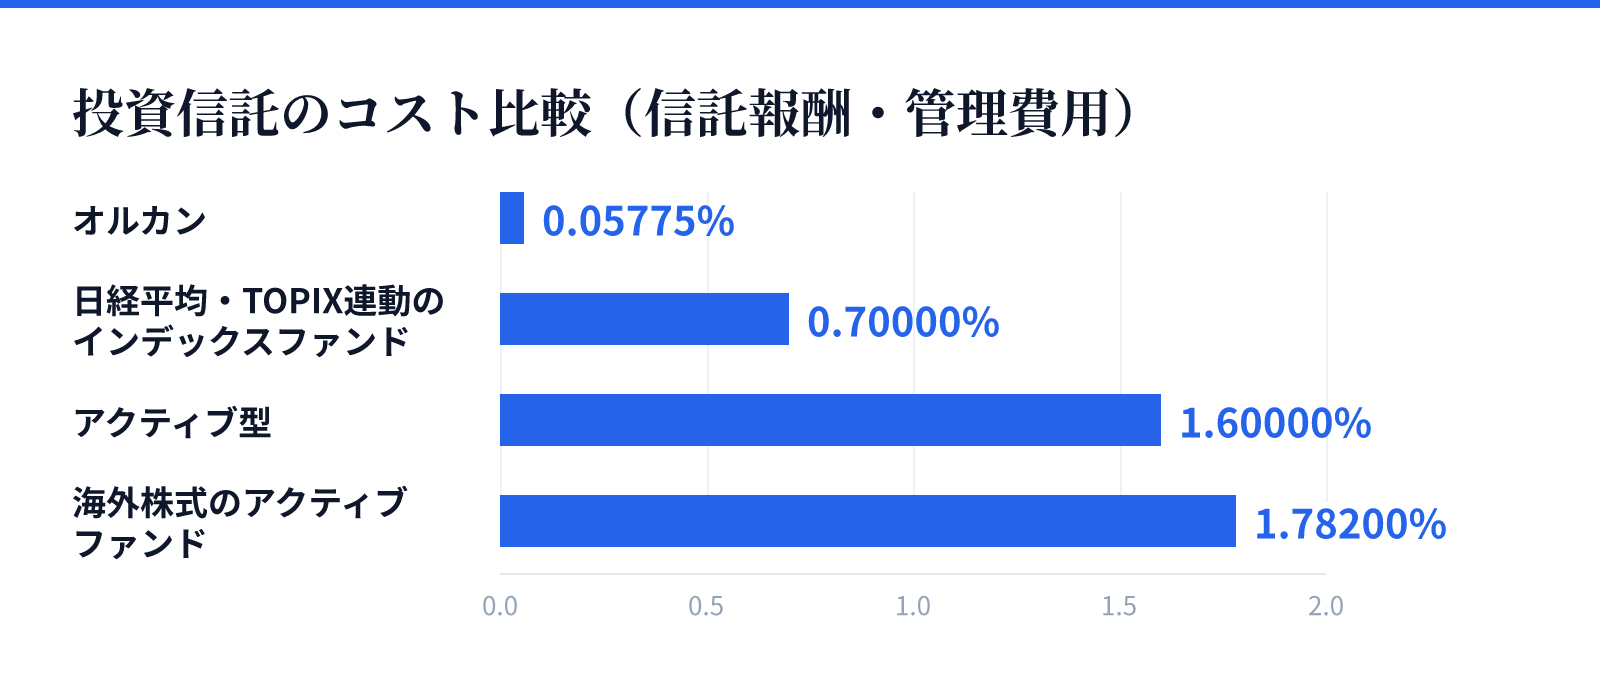
選ばれる最大の理由は、コストの低さです。投信には「信託報酬」という、持っている間ずっと毎日少しずつ差し引かれる管理手数料があります。
オルカンの信託報酬は、年率0.05775%(税込)以内です。一方、日本経済新聞の記事を引いた解説サイトでは、日経平均・TOPIX連動のインデックスファンドの信託報酬の平均が0.7%、アクティブ型の平均が1.6%と紹介されています。楽天証券に掲載されているある海外株式のアクティブファンドでは、管理費用が1.782%です。
たとえば信託報酬が年率1%の投信を100万円分持つと、1年で1万円の手数料がかかる計算になります。オルカンの料率は、その1%と比べても桁違いに小さい水準です。
この差は、時間を味方につけると大きく開きます。七十七銀行8341の試算では、100万円を年利5%の複利で運用すると、10年で162万9000円、20年で265万3000円、30年で432万2000円になります。「複利」とは、増えた分がさらに増える「雪だるま式」の増え方のことです。
同じ100万円でも、年利3%なら20年で180万6000円、30年で242万7000円にとどまります。年利5%なら432万2000円、年利3%なら242万7000円。利回りのわずかな違いが、30年で大きな開きになるのです。
これは手数料の差そのものを計算したものではありません。ただ、コストは利回りから毎年差し引かれるため、同じ仕組みで効いてきます。しかも同じ試算では、最初の10年の増加額が62万9000円、次の10年が102万4000円、その次が166万9000円と、後半ほど増え方が大きくなります。雪だるまが大きくなるほど、コストによる「静かな削り取り」も大きくなるわけです。
運用成績は誰にも約束できません。けれど、コストは違います。
コストだけは、毎年必ず差し引かれる「確定したマイナス」なのだ。
さらに、アクティブ型が指数に勝ち続けるのは難しいというデータもあります。S&Pダウ・ジョーンズ・インデックスが公表する「SPIVA(スピーバ)」は、アクティブファンドと指数の成績を突き合わせた通信簿のようなレポートです。
SPIVA日本版2024年によると、日本の大型株ファンドの62%が、1年間でベンチマーク(S&P/TOPIX 150)を下回りました。5年・10年・15年といった長期では、いずれも80%を超えています。海外株式ファンドでは、下回った割合が78〜91%に達したとされています。
ただし、一律ではありません。日本の中小型株ファンドでは、下回った割合が1年で57%、10年で53%にとどまり、アクティブ運用が比較的健闘している分野もあります。
パッシブ化が進むと、市場で何が起きるか
インデックス型のように、指数をなぞる運用を「パッシブ運用」と呼びます。この運用が主流になると、市場のお金の流れ方も変わってきます。
鍵になるのが「時価総額加重」という仕組みです。会社の規模(株価×発行済み株式数=時価総額)が大きいほど、指数の中での比重が高くなる方式で、S&P500やTOPIXはこの方式をとっています。指数に連動する投信にお金が入るたび、大きい会社ほど多く買われることになります。
その結果、中身の偏りも進みました。ティー・ロウ・プライスの2024年の分析では、パッシブ運用が増大したことで、指数内の特定銘柄への集中度が高まったと指摘されています。
「マグニフィセント・セブン」と呼ばれるアップル、マイクロソフト、アルファベット、アマゾン・ドット・コム、メタ・プラットフォームズ、エヌビディア、テスラの7社は、6月末時点でS&P500の32%超を占めていました。10年前の同指数の上位7銘柄の比率は、14%に過ぎなかったとされています。500社を詰めた箱なのに、7つの大きな果物が3割超の場所を取っている状態です。
同じ分析は、この集中が両刃の剣であることも示しています。支配的な企業が好調なときはパッシブ運用のリターンを押し上げます。一方で、それらの企業の業績が悪化する局面では、大きな逆風になり得るとしています。
インデックスを買うとは、「大きいものほど多く持つ」という賭け方を選ぶことなのだ。
指数の銘柄入れ替えも、お金の流れを生みます。ある銘柄がS&P500に採用されると、連動するファンドは指数に合わせるため、機械的にその株を買う必要があります。過去の経験則では、新規採用が決まった企業の多くは、発表から正式に組み入れられるまでの間に追加的な株価上昇を見せる傾向があると伝えられています。日経平均株価の入れ替えでも、連動ファンドは市場価格に関わらず新規採用銘柄を買い付けなければならないと解説されています。
ここで出てくるのが「価格発見機能」の議論です。価格発見機能とは、投資家が企業の価値を調べて売り買いすることで、株価を「ふさわしい値段」に近づけていく市場の働きのことです。
懸念する側の論点はこうです。指数連動のお金は、個々の会社の中身を吟味せず、指数の比率どおりに買います。値付けを担う人が減れば、株価が実態から離れやすくなるのではないか、という見方です。
一方で、値付けを担う資金が消えたわけではありません。ニッセイ基礎研究所によると、2026年上半期はアクティブ型の外国株式投信にも2兆3400億円が流入しました。国内株式投信への流入1兆8200億円のうち、9700億円はアクティブ型でした。日本証券業協会の調査でも、NISAの成長投資枠では「日本国内株式」の購入が48.2%と、自分で個別株を選ぶ人は数多くいます。
ティー・ロウ・プライスは、集中度が高い局面はアクティブ運用にとって投資機会になり得るとも述べています。パッシブ化が市場をゆがめるかどうかは、いまのところ結論の出ていない論点と言えるでしょう。
自分の投信の中身を開けて確かめる3つの手順
市場全体の議論はさておき、私たちにできることがあります。自分が持つ投信の「箱」を開けて、中身を確かめることです。手順は大きく3つに整理できます。
手順1:連動する指数を確かめる
まず、その投信が何の指数に連動しているかを見ます。名前が似ていても、中身が同じとは限りません。
同じeMAXIS Slimシリーズにも、「全世界株式(オール・カントリー)」のほかに「全世界株式(除く日本)」や「全世界株式(3地域均等型)」が並んでいます。オルカンが連動を目指すのは「MSCI ACWI」という、世界の株式をまとめた指数です。商品分類上の地域は「グローバル(日本含む)」とされています。
同じMSCI ACWIを追う国内の投信も、1本ではありません。「楽天・プラス・オールカントリー」や「はじめてのNISA・全世界株式インデックス(オール・カントリー)」などがあります。2026年7月31日時点の純資産は、オルカンが13兆157.2億円、楽天・プラス・オールカントリーが9539.42億円でした。
指数の正式名称に付いた条件にも目を向けたいところです。たとえばあるS&P500連動ファンドは、「S&P500指数(配当込み、TTM、円建て、円ヘッジ)」を基準にしています。「配当込み」は受け取った配当を再投資した前提で計算すること、「円ヘッジ」は為替の変動の影響を抑える工夫のことです。同じS&P500でも、条件が違えば値動きの受け方が変わります。
中身を決めているのは、ファンドの愛称ではなく、連動する指数である。
手順2:信託報酬以外のコストも確かめる
次にコストです。商品の取扱説明書にあたる「目論見書」を開くと、信託報酬の欄が見つかります。
オルカンの信託報酬は年率0.05775%以内ですが、純資産総額に応じて段階的に設定されています。5000億円未満の部分は0.05775%、1兆円以上の部分は0.05753%です。さらにマネックス証券の掲載情報では、保有する株などを貸し出して得る「品貸料」の49.5%以内の額が、信託報酬に上乗せされるとされています。
見落としやすいのが「信託報酬以外のコスト」です。組入れ株の売買にかかる売買委託手数料、外貨建て資産の保管費用、監査費用などがファンドの財産から差し引かれます。これらは売買条件などで変わるため、目論見書ではあらかじめ金額を示せないと書かれています。
だからこそ、決算後に出る運用報告書などで、実際にかかった費用を確かめる習慣が役に立ちます。金融庁も、信託報酬にその他の費用を加えた「総経費率」を、ファンドのコストを比べる物差しとして分析に使っています。
手順3:組入上位銘柄と、国・業種の比率を確かめる
最後に、中身の偏りです。多くの投信は「月次レポート(マンスリーレポート)」という毎月の成績表を公表しています。そこには組入上位10銘柄や、資産・業種ごとの比率が載っていることがよくあります。
たとえばあるS&P500連動ファンドの資料では、業種別の組入比率で「半導体・半導体製造装置」が16.2%と首位でした。500社に分散しているつもりでも、箱を開けると特定の業種に重心があるとわかります。
オルカンも同じように、月次レポートで国・地域別の比率や組入上位銘柄を確かめられます。「全世界」という名前のイメージどおりに散らばっているのか、それとも米国や大型テック企業に重心があるのか。数字を自分の目で見ておくことが、中身を知る第一歩です。
まとめ——「みんなと同じ」を選ぶときに自覚しておくこと
論点は大きく4つに整理できます。
- 国内の株式投信では、インデックス型が初めて過半を占めたと報じられました。2026年1月の40.1%から、多数派へと移っています。
- 押し上げ役のオルカンは、9月8日時点で純資産総額13兆5187億円。新NISAを通じた個人マネーが、その雪だるまを大きくしました。
- 選ばれる理由はコストの低さです。コストは毎年必ず差し引かれ、複利の時間が長いほど効いてきます。SPIVAのデータでも、長期で指数を上回り続けるアクティブファンドは少数派です。
- ただし時価総額加重の指数は「大きいものほど多く持つ」構造です。S&P500ではマグニフィセント・セブンが32%超を占めていたように、分散のつもりが集中になっている可能性があります。
インデックス投資は、コストと分散の面で合理的な選択肢の一つです。一方で、上位の企業が崩れる局面では、その集中が逆風になり得ると指摘されています。この先、どちらの局面が訪れるかは誰にもわかりません。
知らずに持つ分散と、知ったうえで持つ分散は、同じ商品でも別物である。
では、私たちに何ができるのか。連動する指数、実質的なコスト、組入上位と国・業種の比率——この3つを年に一度でも確かめておくことが、集中リスクへの備えの基本になります。そのうえで、中身に納得して持ち続けるのか、ほかの資産や地域と組み合わせるのか。「みんなと同じ」を選ぶときほど、自分の目で確かめる習慣が問われています。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。