事業モデル
同社はトウモロコシの湿式製粉および加工から得られるデンプン、甘味料、栄養成分、バイオマテリアルソリューションの製造・販売を行っています。製品群は、食品加工用や製菓・飲料用、さらには繊維保持や耐油性を高める特殊な紙用デンプンなど多岐にわたります。
また、繊維、建設資材、医薬品、化粧品、さらには生分解性プラスチックなどのバイオマテリアル分野にも製品を提供しています。事業は、テクスチャーと健康、ラテンアメリカ向け食品・工業用原料、北米向け食品・工業用原料の3つのセグメントで展開されています。
KPI
直近の財務データにおいて、FY2023の売上高は81.6億ドル、営業利益率は11.9%を記録しています。翌年のFY2024には売上高が74.3億ドルへと減少したものの、営業利益率は13.6%へと向上し、効率的な運営が示されています。
最新のFY2025では、売上高は72.2億ドルとなり、前年比で2.8%の減収となりました。一方で、同期間の純利益は前年比で12.7%増加しており、収益性の改善が確認されています。また、同社は9.5億ドルの現金および現金同等物を保有しています。
業績推移
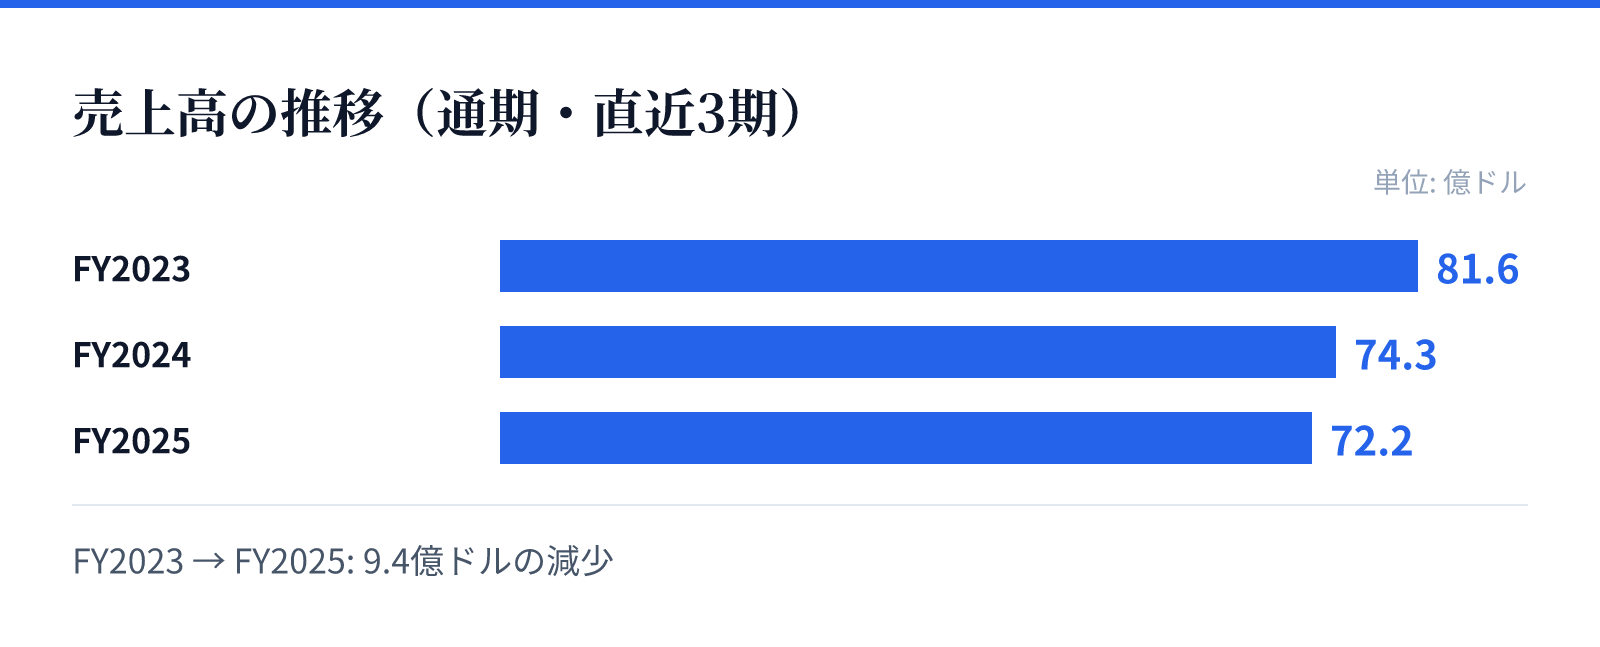
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は81.6億ドル。
FY2024の売上高は74.3億ドル。
FY2025の売上高は72.2億ドル。
成長ドライバー
同社の成長は、単なる原材料の供給から、より付加価値の高い特殊なデンプンやバイオマテリアルへのシフトによって支えられています。特に、バイオマテリアル分野における生分解性プラスチックやパーソナルケア製品への応用は、将来的な需要拡大が見込まれる領域です。
また、食品・飲料業界における多様な甘味料の提供も安定した基盤となっています。売上高の推移には変動があるものの、営業利益率が上昇傾向にあることは、高付加価値製品へのシフトやコスト構造の最適化が奏功しているとみられます。
リスク
原材料となるトウモロコシの価格変動や供給状況の変化が、製品コストおよび利益率に直接的な影響を与える可能性があります。また、世界各地の多様な産業に供給を行っているため、各地域の経済動向や需要の変化にも左右される構造となっています。
特に、食品や工業用原料の需要は、各国の消費動向や産業の動向に強く依存します。売上高が直近数年で減少傾向にあることは、市場環境の変化や競合状況の変化に対する注意を要する要因となります。
競合
同社は、食品、繊維、建設、医薬品、化粧品など、非常に広範な産業分野に製品を供給する強固なポジションを築いています。多岐にわたる用途に対応するデンプンや甘味料のポートフォリオは、競合他社に対する参入障壁として機能しています。
特に、特殊な機能性を持つデンプンや、特定の工業用途に最適化されたバイオマテリアルソリューションは、高度な技術とノウハウを必要とします。これらの多角的な展開により、特定のセクターに依存しすぎない安定した事業基盤を構築しています。
バリュエーション
現在の株価は104.62ドルであり、時価総額は約66億ドルとなっています。PERは11.25倍、PBRは1.46倍と、市場における評価は比較的安定した水準にあります。
また、配当利回りは3.17%となっており、投資家に対して一定の還元が行われていることがわかります。これらの指標は、同社の安定した事業基盤と、効率的な収益構造を反映しているものとみられます。