事業モデル
同社は米国、欧州、日本を含む国際的な市場において、深刻かつ希少な疾患を持つ患者向けの治療薬の開発および商業化を行っています。主力製品として、難治性の非結核性マイコバクテリア肺感染症の治療薬であるARIKAYCEを提供しています。
また、肺線維症に関連する肺高血圧症や、筋ジストロフィー、ALSなどの多様な疾患に対する遺伝子治療や抗体医薬の研究開発も進めています。AI駆動のタンパク質工学やRNAエンドジョイニングなど、高度な技術を基盤とした研究プログラムも展開しています。
KPI
最新の財務データにおいて、FY2025の売上高は6.1億ドル(=606,423,000 USD)を記録しています。一方で、同期間の営業利益率は-164.0%となっており、研究開発への投資が先行する構造が見て取れます。
直近のFY2026では、売上高は3.1億ドル(=305,964,000 USD)となり、前年比で49.5%の減少を記録しています。しかし、純利益については前年比で87.2%の増加を達成しており、収益構造の変化が示唆されています。
業績推移
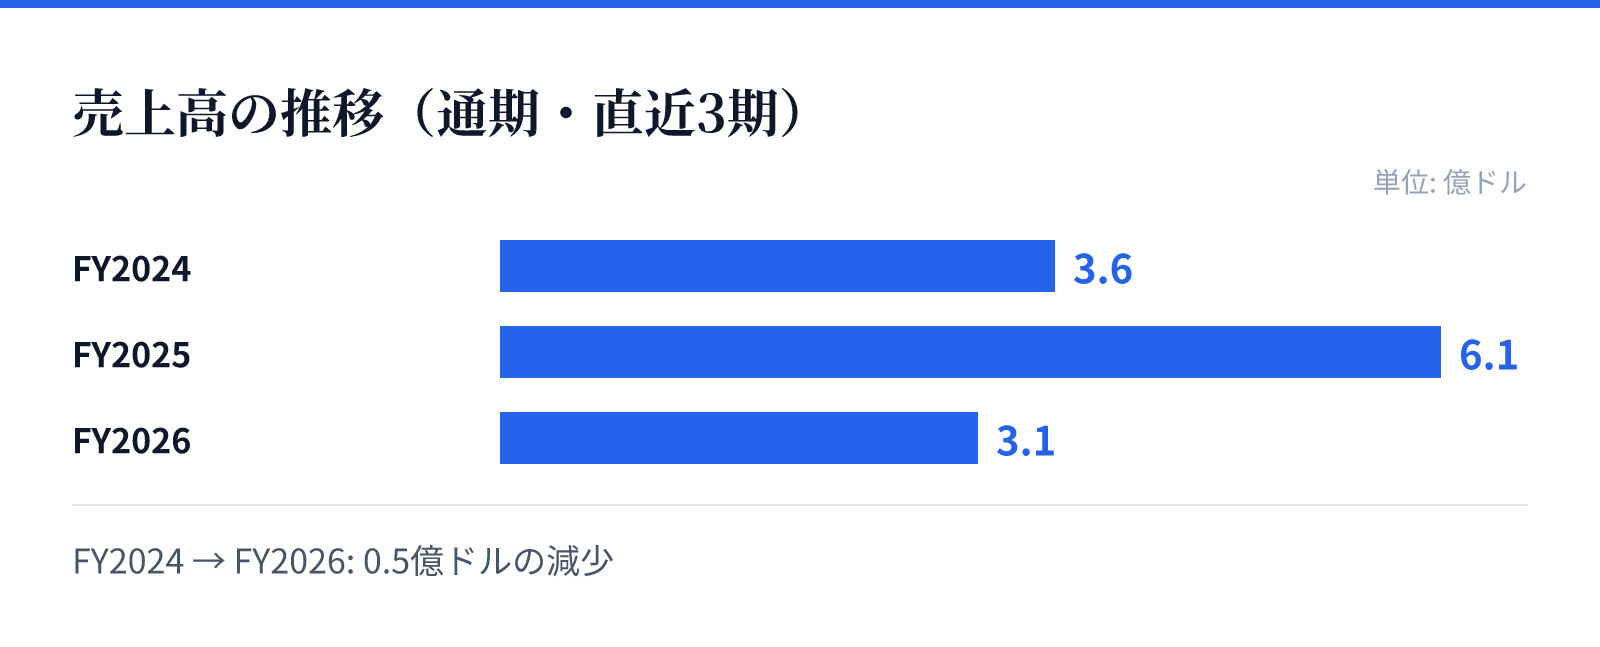
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は3.6億ドル。
FY2025の売上高は6.1億ドル。
FY2026の売上高は3.1億ドル。
成長ドライバー
成長の主要な要因は、現在進行中の複数の臨床試験によるパイプラインの進展にあります。特に、マイコバクテリウムアビウム複合体肺疾患に対する併用抗菌薬レジメンや、気管支拡張症に対するbrensocatibの第3相試験が注目されます。
さらに、吸入剤としてのtreprostinil palmitilや、単クローン抗体であるSCF248など、複数の有望な候補薬が臨床試験の各段階にあります。これらの製品が承認され市場に導入されることで、将来的な成長を牽引する見込みです。
リスク
研究開発型企業としての特性上、臨床試験の進捗や規制当局の承認可否が事業の成否を大きく左右するリスクがあります。特に、複数のパイプラインが初期から後期段階まで分散しているため、各試験の成功確率が不確実な要素となります。
また、財務データにおける営業利益率のマイナス推移は、継続的な研究開発費の負担を反映しています。将来の成長に向けた投資と、実際の収益化のタイミングの乖離が、投資判断における重要な検討事項となります。
競合
同社は希少疾患というニッチな領域において、独自の治療法や高度な技術を用いた製品展開を行っています。ARIKAYCEのような既存の治療選択肢がある疾患において、より効果的な治療法を提供することで市場での地位を確立することを目指しています。
また、遺伝子治療やAIを活用したタンパク質工学など、最先端の技術領域にも進出しています。これらの高度な技術領域では、競合他社との技術的優位性の確保が、長期的な競争力を維持するための鍵となります。
バリュエーション
最新の市場データに基づくと、同社の株価は123.89ドル、時価総額は約271億ドル(27,075百万USD)となっています。この規模に対し、PBRは35.73倍と非常に高い水準で評価されています。
高いPBRは、同社の保有する知的財産や将来のパイプラインに対する市場の期待を反映しているものと推測されます。投資家は、現在の高い評価を正当化する革新的な治療法の承認と、それに伴う収益の拡大を注視する状況にあります。