事業モデル
同社は石油および天然ガス業界向けに、ミッションクリティカルなエンジニアリング製品の設計、製造、販売、およびレンタルを行っています。掘削性能の最適化や課題解決のための掘削強化ツール、さらには生産、介入、完了活動を支援する多様な製品群を提供しています。
提供するソリューションは、人工リフト、サブシー(海底)機器、ウェルヘッドシステム、ウェルコンストラクションなど多岐にわたります。これらの製品は、陸上および沖合の両方の油田・ガス田で使用され、構造的完全性の確保やセメント配置の支援など、現場の要求に応える広範なポートラインを構築しています。
KPI
最新の会計年度における売上高は978,251,000 USD(=9.8億ドル)に達しており、事業規模の拡大が確認できます。一方で、営業利益率は前年度の12.9%から11.6%へと低下しており、売上成長と利益率のバランスが課題となっています。
ROE(自己資本利益率)についても、FY2023の22.5%からFY2025の7.9%へと低下傾向にあります。また、同社は222,055,000 USD(=2.2億ドル)の現金および現金同等物を保有しており、事業運営のための流動性を確保しています。
業績推移
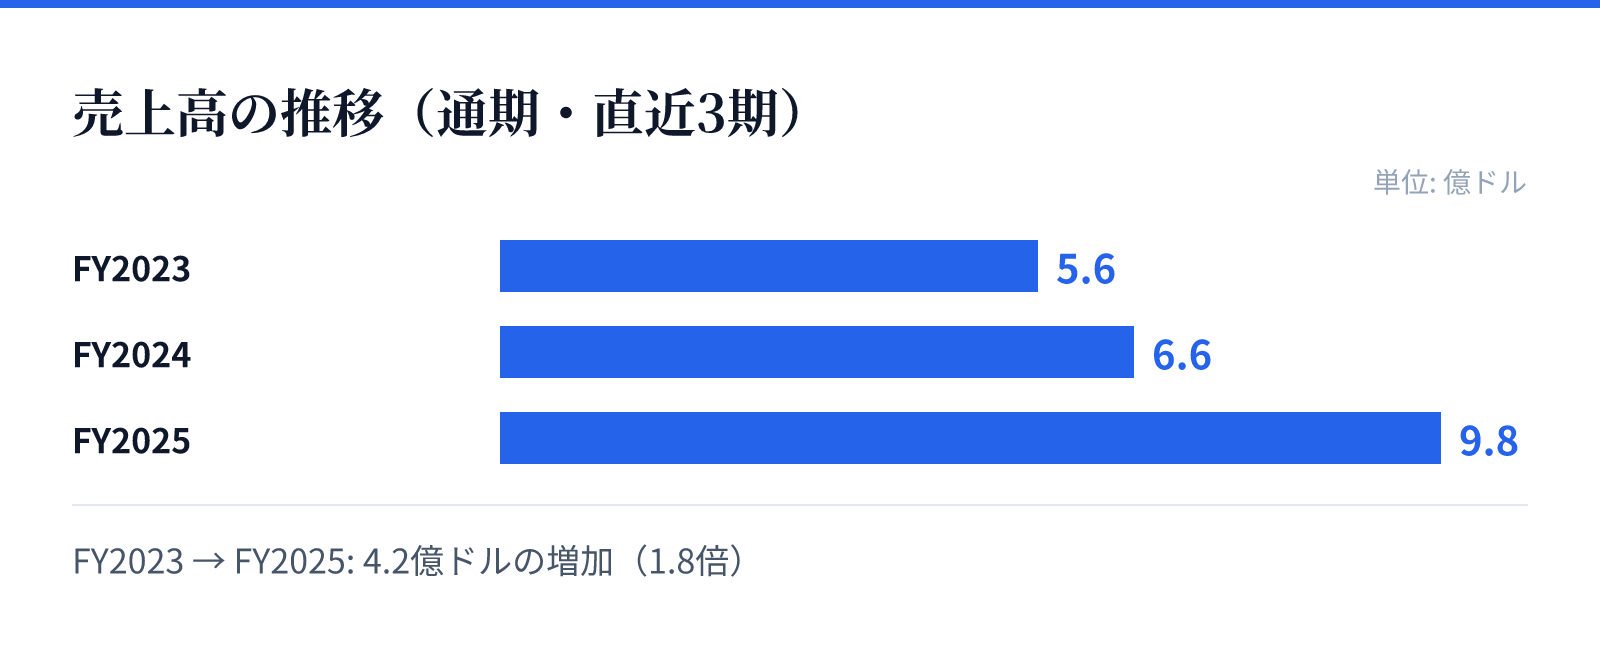
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は5.6億ドル。
FY2024の売上高は6.6億ドル。
FY2025の売上高は9.8億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比(YoY)で48.0%増と非常に高い成長率を記録しています。この成長は、同社が提供する掘削・生産・介入に関連する広範な製品ポートフォリオが、国際的な石油会社や独立系生産会社から需要を集めていることを示唆しています。
特に、掘削の効率化や困難な条件下での対応を可能にする高度なエンジニアリング製品が、市場の需要を捉えているとみられます。売上高の急増は、同社の製品が石油・ガス業界における重要な役割を担っていることを裏付けています。
リスク
売上高が大幅に増加している一方で、純利益が前年比(YoY)で40.6%減少している点が重要なリスク要因として挙げられます。この乖離は、売上拡大に伴うコスト構造の変化や、特定のプロジェクトにおけるコスト増大の影響を受けている可能性があります。
また、営業利益率の低下とROEの低下は、資本効率の低下を示唆しており、今後の収益性の改善が課題となります。石油・ガス業界の動向や、掘削・生産コストの変動が、同社の利益構造に直接的な影響を与える可能性があるため、注視が必要です。
競合
同社は、石油・ガス業界において非常に専門性の高い、ミッションクリティカルな製品を提供しています。掘削の高度化や沖合での複雑な操作に対応するための高度な技術力が、競合他社に対する優位性の源泉となっています。
提供する製品群は、掘削から生産に至るまでのライフサイクル全体をカバーしており、幅広い顧客層へのアプローチを可能にしています。特定のニッチな領域において高度なエンジニアリング能力を求める顧客に対し、強固な製品ラインナップを提供することで市場での地位を確立しています。
バリュエーション
現在の株価は30.11 USDであり、時価総額は約21億ドル(2,102百万USD)となっています。PERは33.46倍、PBRは1.96倍と算出されており、市場からの期待値が反映された水準にあります。
投資判断にあたっては、売上高の急成長と純利益の減少という相反する動向を精査する必要があります。高い成長率を維持しながら、いかにして利益率を改善し、資本効率を回復できるかが、今後のバリュエーションの正当性を左右する重要な要素となります。