事業モデル
IonQは、米国、スイス、および国際的な拠点を持ち、様々な量子ビット容量を備えた量子コンピューティングシステムを開発しています。同社は、自社システムへのアクセス権の販売に加え、高度な量子通信や量子検出システムにも取り組んでいます。
同社は、Amazon Web Services (AWS) や Microsoft の Azure Quantum、Google の Cloud Marketplace といった主要なクラウドプラットフォームを通じて、量子コンピューターへのアクセスを提供しています。また、独自のクラウドサービスや、ハードウェアの設計・開発・建設・販売に関連する契約も提供しています。
さらに、量子コンピューティングシステム上でのアルゴリズム共同開発に関するコンサルティングや、メンテナンス、サポートサービスも提供範囲に含まれます。同社は、シカゴ大学との提携や半導体製造サービスの提供など、多角的なアプローチで事業を展開しています。
KPI
最新の会計年度(FY2025)において、同社は売上高130,016,000 USD(=1.3億ドル)を記録しています。これは前年度の43,073,000 USD(=4,307万ドル)と比較して、前年比(YoY)で201.9%の極めて高い成長率を示しています。
一方で、営業利益率は-487.4%となっており、依然として高い研究開発コストや先行投資を伴う事業構造が反映されています。ROEについても、FY2023の-32.5%からFY2025の-13.4%へと改善傾向にあるものの、依然としてマイナスの水準にあります。
財務基盤については、493,538,000 USD(=4.9億ドル)の現金および現金同等物を保有しています。この資金は、量子コンピューティング技術の高度化と市場浸透に向けた継続的な投資に充てられるものとみられます。
業績推移
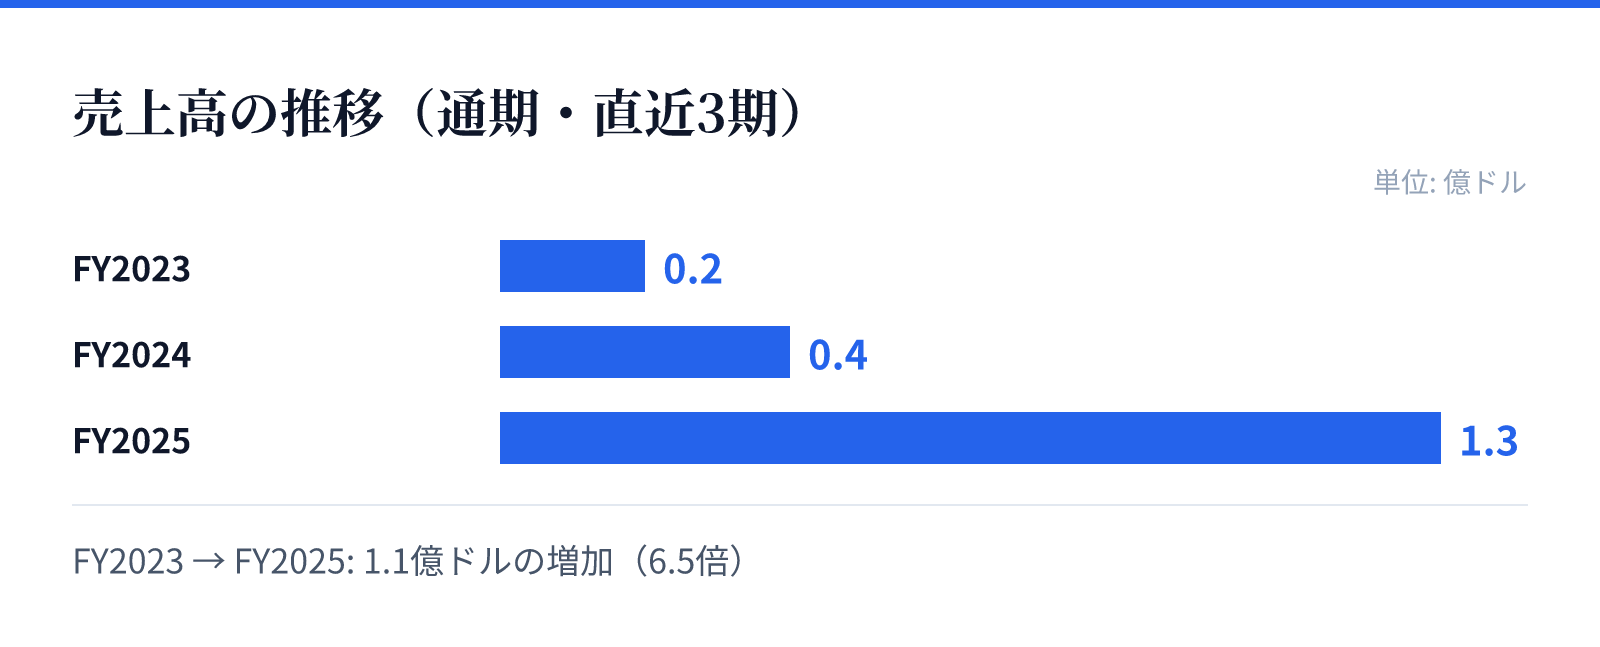
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.2億ドル。
FY2024の売上高は0.4億ドル。
FY2025の売上高は1.3億ドル。
成長ドライバー
同社の成長の主な原動力は、量子コンピューティングへのアクセスを拡大するクラウドプラットフォームとの連携にあります。AWSやGoogle、Microsoftといった大手プラットフォームとの連携により、より広範なユーザー層へのリーチが可能となっています。
また、ハードウェアの販売だけでなく、コンサルティングやアルゴリズムの共同開発といったサービス提供も成長を支える要素です。これらのサービスは、顧客との長期的な関係構築と、量子技術の社会実装を加速させる役割を担っています。
技術的な進歩に加え、シカゴ大学との提携など学術機関との連携も、技術の信頼性と革新性を高める重要な要素です。これらの多角的なアプローチにより、量子コンピューティングの商用化に向けた基盤を構築しています。
リスク
同社の財務データから、依然として高い営業費用が利益を圧迫していることが確認できます。FY2025においても営業利益率は-487.4%となっており、収益化に向けた道のりが依然として険しいことが示唆されます。
また、量子コンピューティングという先端技術分野では、技術的な不確実性や開発の遅延が事業計画に影響を与える可能性があります。特に、高度なハードウェアの製造と維持には継続的な資本投入が必要となるため、資金の効率的な運用が重要となります。
さらに、量子コンピューティングの普及には高度な専門知識が必要とされるため、市場の普及速度が予想を下回るリスクも考慮すべきです。しかし、大手クラウドプロバイダーとの提携により、これらの障壁を緩和する戦略を講じています。
競合
同社は、量子コンピューティングという非常に高度な技術領域において、独自のハードウェアとソフトウェアの両面で競争力を構築しています。特に、複数の主要なクラウドプラットフォームと提携している点は、競合他社に対する優位性となり得ます。
同社は、単一のハードウェア販売に留まらず、コンサルティングやアルゴリズム開発支援など、付加価値の高いサービスを統合的に提供しています。この多層的なアプローチは、顧客の導入障壁を下げるための戦略的な位置付けとみられます。
また、シカゴ大学との提携を含む学術・研究機関との連携は、技術の信頼性を担保する重要な要素です。これらの要素を組み合わせることで、複雑な量子コンピューティング市場において独自のポジションを確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は$42.05となっており、時価総額は約166億ドル(16,635百万USD)に達しています。この規模は、同社が量子コンピューティング分野における有力なプレイヤーとして評価されていることを示しています。
株価収益率(PBR)は3.08倍となっており、将来の成長期待が現在の資産価値に対して一定のプレミアムを伴って織り込まれている状況です。投資家は、同社の技術革新と市場シェアの拡大に注目しているとみられます。
投資判断にあたっては、高い成長率(YoY 201.9%)と、依然として続く高い営業コストのバランスを注視する必要があります。現在の時価総額は、同社が目指す量子コンピューティングの広範な普及に向けた野心的な目標を反映した数値と言えます。