事業モデル
同社はRNA標的治療薬を提供する商用段階のバイオテクノロジー企業であり、米国を中心に事業を展開しています。提供する製品には、高トリグリセリド血症や遺伝性血管性浮腫、脊髄性筋萎縮症などの希少疾患を対象とした複数の薬剤が含まれます。
さらに、ALSや遺伝性トランスサイレチン型アミロイドーシスなどの疾患に対する治療薬も提供しています。同社は、神経疾患やその他の疾患に対する複数の製品を開発しており、複数の製薬大手やバイオ企業と戦略的な提携やライセンス契約を結んでいます。
KPI
最新の会計年度における売上高は943,711,000 USD(=9.4億ドル)を記録しています。この数値は前年比で33.8%の成長を見せており、事業の拡大が示唆されています。
一方で、営業利益率は-40.4%となっており、研究開発や事業拡大に伴うコスト負担が継続していることが伺えます。また、同社は350,065,000 USD(=3.5億ドル)の現金および現金同等物を保有しています。
業績推移
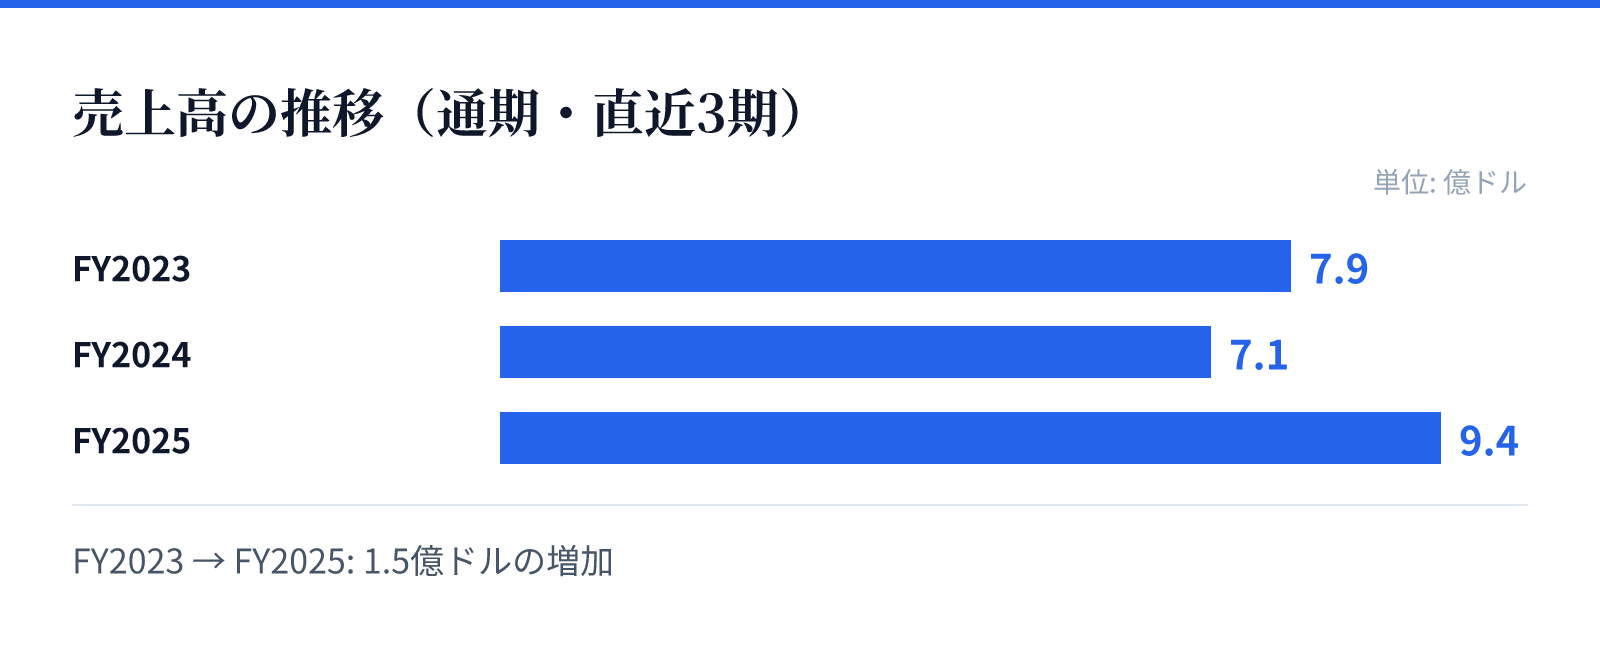
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.9億ドル。
FY2024の売上高は7.1億ドル。
FY2025の売上高は9.4億ドル。
成長ドライバー
同社は、高トリグリセリド血症や心血管疾患を対象としたOlezarsenなど、複数の製品を第3相臨床試験の段階に進めています。また、希少な遺伝性神経疾患であるアレキサンダー病や、ALSの治療に向けたパイプラインも開発中です。
さらに、肝臓でのアポリポタンパク質(a)産生を抑制するPelacarsenや、B型肝炎ウイルスに関連するタンパク質を阻害するBepirovirsenなど、中長期的な成長を見込む複数の候補薬を開発しています。これらの臨床試験の進展が、将来の収益拡大の主要な要因となるとみられます。
リスク
同社の財務データを見ると、直近数年において営業利益率がマイナス圏で推移しており、収益性の改善には時間を要する可能性があります。特に、研究開発への多額の投資が継続する中で、いかに効率的に製品を市場へ投入できるかが課題となります。
また、バイオテクノロジー企業特有の性質として、臨床試験の進捗や規制当局の承認の成否が事業の成否に直結するリスクがあります。新薬の承認が得られない場合、投資回収が困難になる可能性があるため、パイプラインの進捗を注視する必要があります。
競合
同社は、RNA標的技術という高度な技術基盤を持っており、独自の治療アプローチを提供しています。複数の製薬大手(GSK、アストラゼネカ、ノバルティス、ロシュなど)と提携を結んでいることは、競合環境における強固な立場を示唆しています。
これらの提携は、共同開発やライセンス契約を通じて、市場におけるプレゼンスを確保するための戦略的な動きとみられます。競合他社との差別化において、独自の技術基盤と戦略的なパートナーシップが重要な役割を果たしています。
バリュエーション
同社の現在の株価は63.57ドルであり、時価総額は約103億ドルに達しています。この規模は、同社が保有する知的財産と将来のパイプラインに対する市場の評価を反映しています。
また、PBRは23.37倍となっており、バイオテクノロジーセクターにおける成長期待を反映した高い評価となっています。投資判断にあたっては、現在の高いバリュエーションと、将来の製品承認による収益化のタイミングを照らし合わせる必要があります。