事業モデル
Samsaraは、物理的なオペレーションデータをコネクテッド・オペレーション・プラットフォームに統合するソリューションを提供しています。このプラットフォームは、IoTデバイスやサードパーティのシステムから収集したデータを集約・強化し、AIやワークフロー、分析機能、高度なセキュリティを備えています。
具体的なアプリケーションとして、GPS追跡や燃料管理を含むテレマティクス、ビデオベースの安全管理、現場の視認性を高めるサイト視認性を提供しています。これらのサービスは、輸送、建設、製造、公共事業、ヘルスケアなど、多岐にわたる産業分野の顧客に提供されています。
KPI
最新の財務データによると、FY2026の売上高は1,618,635,000 USD(=16.2億ドル)に達しています。この期間の売上高は前年比で29.6%の成長を記録しており、事業規模の拡大が確認できます。
収益性の面では、営業利益率はFY2024の-26.7%からFY2026には-3.2%へと改善しており、純利益も前年比で94.1%の増加を見せています。また、同社は218,986,000 USD(=2.2億ドル)の現金および現金同等物を保有しています。
業績推移
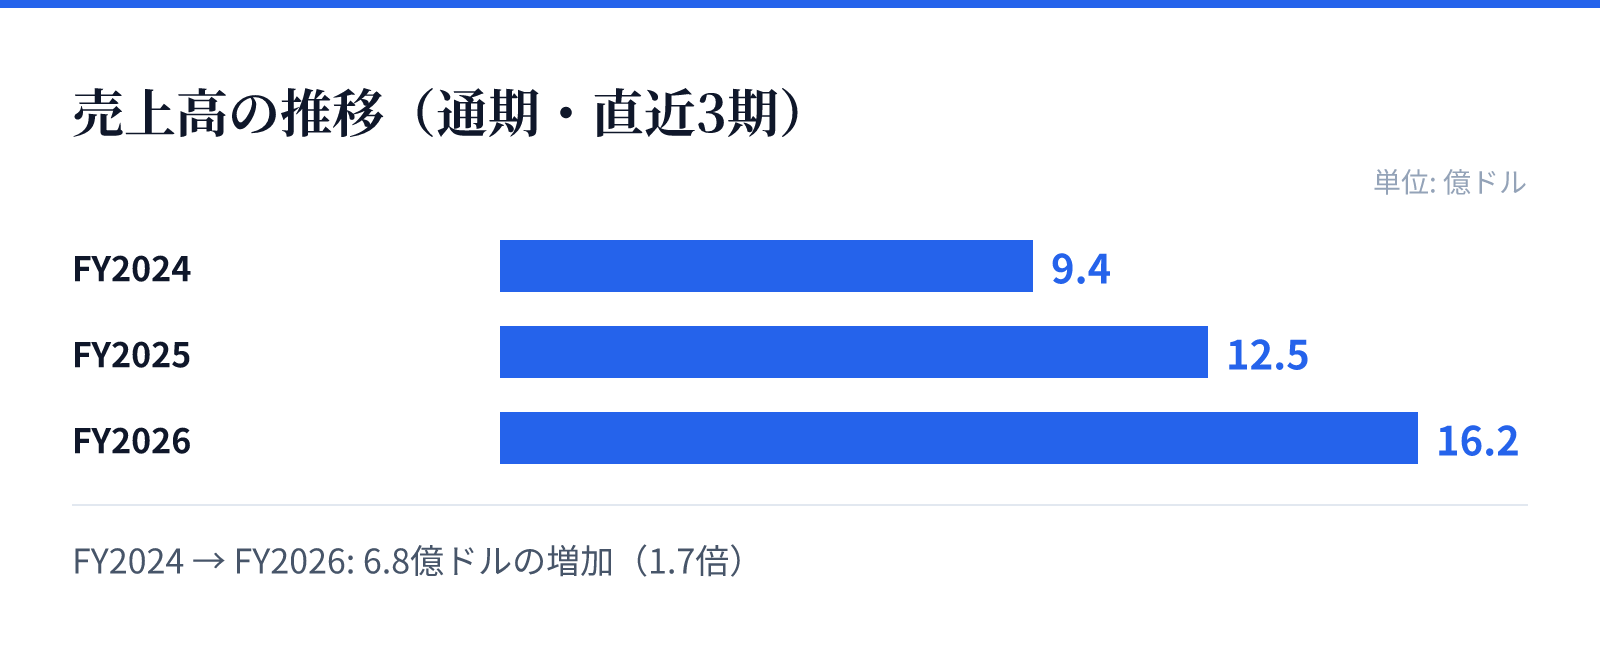
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は9.4億ドル。
FY2025の売上高は12.5億ドル。
FY2026の売上高は16.2億ドル。
成長ドライバー
同社の成長は、IoTデバイスから収集されるデータの活用と、AIや分析機能の統合による付加価値の向上に支えられています。特にテレマティクス分野では、車両のリアルタイム位置把握や燃料管理、予防保守など、運用の効率化に直結する機能が提供されています。
また、広範な産業分野への対応能力も成長の要因です。輸送や建設といった現場作業を伴う分野から、小売や製造、公共インフラに至るまで、多様な顧客基盤を持つことで安定した拡大を見込んでいます。
リスク
同社の財務状況を見ると、依然として営業利益率がマイナス圏にあり、収益性の改善にはまだ時間を要する可能性があります。しかし、直近の数年間で利益率の改善傾向は明確であり、規模の経済が効き始めているとみられます。
また、高度なデータセキュリティやプライバシー保護がプラットフォームの基盤となっているため、サイバーセキュリティに関するリスク管理が重要となります。IoTデバイスやサードパーティシステムとの連携が多いため、システム統合の複雑性が運用上の課題となる可能性があります。
競合
同社は、物理的なオペレーションをデジタル化するコネクテッド・オペレーション・プラットフォームにおいて独自の地位を築いています。AIや高度な分析機能を統合することで、単なるデータ収集を超えた価値を提供しています。
競合他社との差別化要因として、ビデオベースの安全管理や、電気自動車の充電計画を含む高度なテレマティクス機能が挙げられます。多様な産業に対応する広範なソリューション群が、顧客の囲い込みとプラットフォームの強靭さを支えています。
バリュエーション
最新の市場データにおいて、同社の株価は39.14ドル、時価総額は約235億ドルとなっています。PERは403.30倍、PBRは15.59倍と、市場からは高い成長期待が反映された評価を受けています。
投資判断にあたっては、高いバリュエーションの裏付けとなる成長率と利益改善のスピードを注視する必要があります。売上高の継続的な伸びと、営業利益率の改善トレンドが、将来的な収益性の向上を裏付ける重要な指標となります。