事業モデル
同社は、自律的な腫瘍浸潤リンパ球を用いた細胞療法を開発・商用化するバイオ医薬品企業です。米国および国際市場において、転移性メラノーマやその他の固形がんを対象とした治療法を提供しています。
主力製品には、個別化T細胞療法であるAmtagviや、インターロイキン-2製剤であるProleukinが含まれます。また、複数のがん種を対象としたlifileucelや、複数のパイプライン(LN-145シリーズ、IOV-2001、IOV-4001、IOV-3001など)の開発を進めています。
KPI
最新の会計年度における売上高は263,502,000 USD(=2.6億ドル)を記録しています。この数値は前年度と比較して60.6%の増加を示しており、事業の拡大が見て取れます。
一方で、営業利益率は-151.1%となっており、研究開発への投資が継続していることが伺えます。ROEも-56.0%とマイナス圏にあり、現在は収益化よりも製品開発と市場浸透に重点を置くフェーズにあります。
業績推移
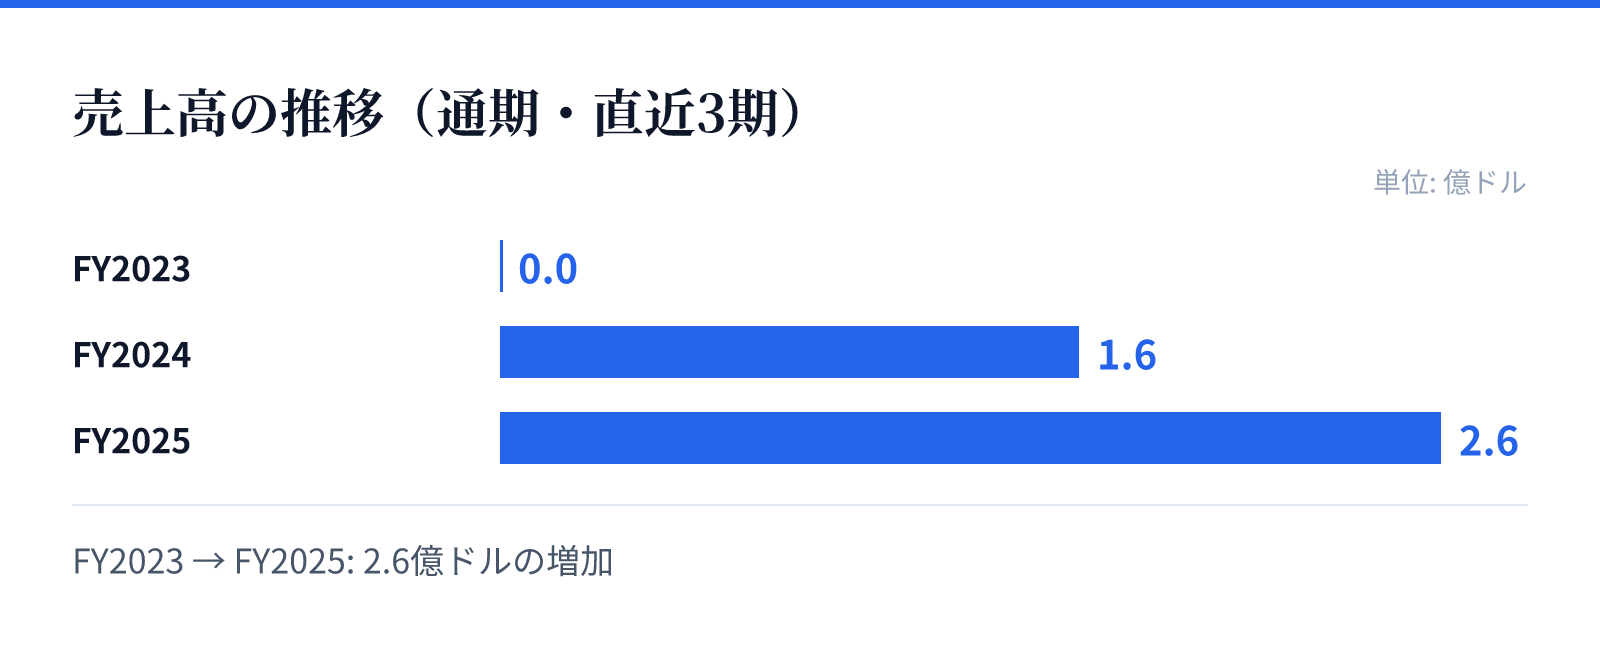
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.0億ドル。
FY2024の売上高は1.6億ドル。
FY2025の売上高は2.6億ドル。
成長ドライバー
成長の主な要因は、AmtagviやProleukinといった既存製品の市場浸透と、広範ながん種を対象とした多様なパイプラインの進展にあります。特に、メラノーマや非小細胞肺がん(NSCLC)など、複数の疾患に対する治療法の開発が期待されています。
また、国立衛生研究所(NIH)や国立がん研究所(NCI)を含む複数の機関、およびNovartis Pharma AGやBoehringer Ingelheim Biopharmaceuticals GmbHといった大手製薬企業との提携・ライセンス契約が、将来の成長を支える基盤となっています。
リスク
バイオテクノロジー企業としての特性上、新薬の開発・承認プロセスにおける不確実性が大きなリスク要因となります。多くのパイプラインを抱えているものの、臨床試験の成否や規制当局の承認状況によって事業の成否が左右される可能性があります。
財務面では、依然として営業利益率がマイナスであり、研究開発費の増大がキャッシュフローを圧迫する構造にあります。現在の現金および現金同等物は110,768,000 USD(=1.1億ドル)であり、今後の開発進展に伴う資金調達の必要性が生じる可能性があります。
競合
同社は、独自の細胞療法技術を用いた治療法を提供することで、競合するバイオ医薬品企業との差別化を図っています。特に、個別化されたT細胞療法や特定の免疫反応を促す薬剤の開発において独自の地位を築こうとしています。
提携パートナーとの協力関係を構築することで、技術の優位性を確保しつつ、市場における競争力を維持する戦略をとっています。複数のがん種に対する広範なパイプライン展開は、競合他社に対する優位性を確保するための重要な戦略です。
バリュエーション
現在の株価は$8.44であり、時価総額は約36.5億ドル(3,651百万USD)となっています。市場における評価を反映するPBRは4.96倍となっており、バイオテクノロジー分野の期待値が反映されています。
投資判断にあたっては、現在の高い成長期待と、将来の製品承認による収益化の可能性を評価する必要があります。現在の財務状況は、将来の成長に向けた投資段階にあることを示唆しており、パイプラインの進捗が重要な評価軸となります。