事業モデル
Disc Medicineは、米国において深刻な血液疾患に苦しむ患者のための革新的な治療法の発見、開発、および商用化に従事する臨床段階のバイオ医薬品企業です。同社は、赤血球の形成と機能に関連する基本的な生物学的経路、特にヘムの生合成や鉄の恒常性を標的とした製品候補を保有しています。
同社のパイプラインには、赤芽球ポルフィリン症やダイヤモンド・ブラックファン貧血などの治療を目的としたbitopertinが含まれます。また、骨髄線維症や慢性腎臓病に伴う貧血を対象としたDISC-0974、多血症などの血液疾患を対象としたDISC-3405といった複数の候補薬を開発しています。
KPI
同社は現在、臨床段階のバイオ医薬品企業として研究開発に注力しており、直近の財務データでは売上高は0ドルと報告されています。一方で、資本効率を示すROEは、FY2024の-24.7%からFY2025の-28.7%へと低下したものの、FY2026には-9.2%へと改善する推移を見せています。
純利益に関しては、最新のFY2026において前年比(YoY)で70.1%の増加を記録しています。また、事業継続のための資金として、9,868万ドルの現金および現金同等物を保有しています。これらの数値は、同社が研究開発段階にある企業としての財務特性を反映しています。
業績推移
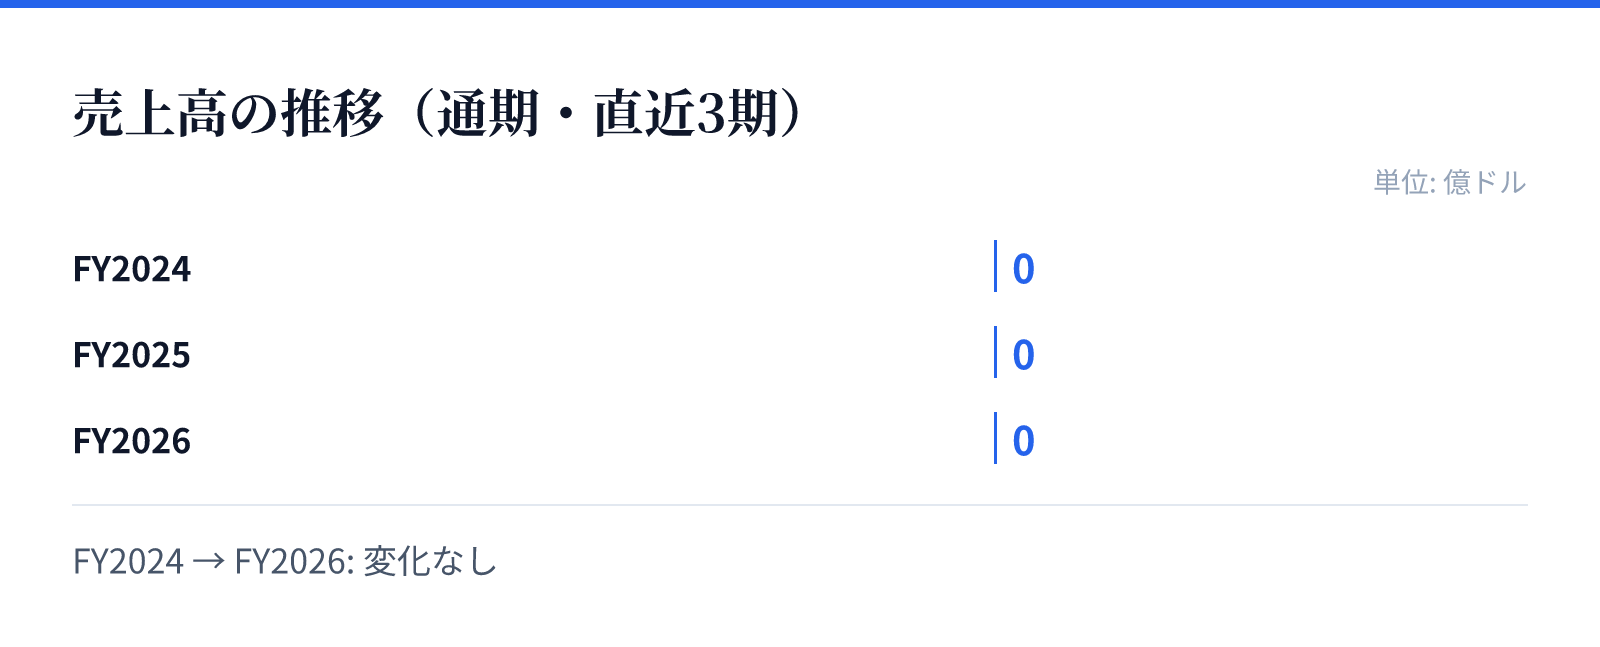
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
同社の成長の主な原動力は、独自のパイプラインにおける臨床試験の進展と、それに関連する治療法の確立にあります。特に、赤血球の生物学的経路を標的とした独自の技術基盤が、将来的な市場参入の鍵となります。
また、炎症性疾患に関連する貧血の治療を目的としたDISC-0998などの前臨床プログラムも展開しており、多角的なアプローチが期待されます。これらのプログラムが成功裏に進展することで、特定の血液疾患における治療の選択肢を広げ、市場での存在感を高めることが見込まれます。
リスク
バイオ医薬品企業としての特性上、主要なリスクは臨床試験の成否や規制当局による承認の可否に依存します。新薬の開発には多額の資金が必要であり、現在の売上がゼロであることから、将来の収益化に向けた資金調達の継続性が重要となります。
また、特定の疾患に対する治療法を開発しているため、競合する治療法や代替療法の出現もリスク要因となります。研究開発の進捗が遅延した場合、市場への参入時期がずれ、投資回収に影響を与える可能性があるため、継続的なモニタリングが必要です。
競合
同社は、赤血球の形成や鉄の恒常性といった特定の生物学的経路に焦点を当てた独自のポートフォリオを構築しています。この特化したアプローチにより、特定の血液疾患に対する独自の治療法を提供することを目指しています。
競合環境においては、同様の疾患を対象とする他のバイオ医薬品企業との技術競争が存在します。しかし、同社が保有するbitopertinやDISC-0974といった特定の候補薬が、既存の治療法に対して優位性を示せるかどうかが、市場での競争優位性を決定づける要因となります。
バリュエーション
同社の株価は2026年8月25日時点で82.41ドルとなっており、時価総額は約31.1億ドルに達しています。この規模は、同社が保有するパイプラインの将来的な価値を市場が評価していることを示唆しています。
バリュエーション指標として、PBRは4.82倍を記録しています。バイオテクノロジー分野の企業として、現在の時価総額と株価は、将来の製品承認や商用化に向けた期待を反映した水準で推移しているとみられます。