事業モデル
同社は米国、コスタリカ、プエルトリコ、アイルランドを含む複数の拠点で、医療機器の受託開発および製造を行っています。提供する製品は、心臓血管系、神経系、整形外科、低侵襲手術など多岐にわたる分野を網羅しています。
具体的には、ペースメーカーや除細動器などの心臓リズム管理製品から、再充電可能バッテリー、手術用器具、携帯型医療機器まで幅広く製造しています。Greatbatch MedicalおよびLake Region Medicalのブランドを展開し、多国籍の製造企業へ高品質なコンポーネントやアセンブリを提供しています。
KPI
直近の財務データにおいて、売上高はFY2023の15.6億ドルからFY2025には18.5億ドルへと着実に推移しています。営業利益率はFY2023の11.2%からFY2025には12.9%へと向上しており、効率的な運営が示唆されます。
一方で、ROE(自己資本利益率)はFY2024の7.4%からFY2025には5.9%へと低下しています。また、最新のFY2025における純利益は前年比で14.3%減少しており、収益性の推移には注意が必要です。
業績推移
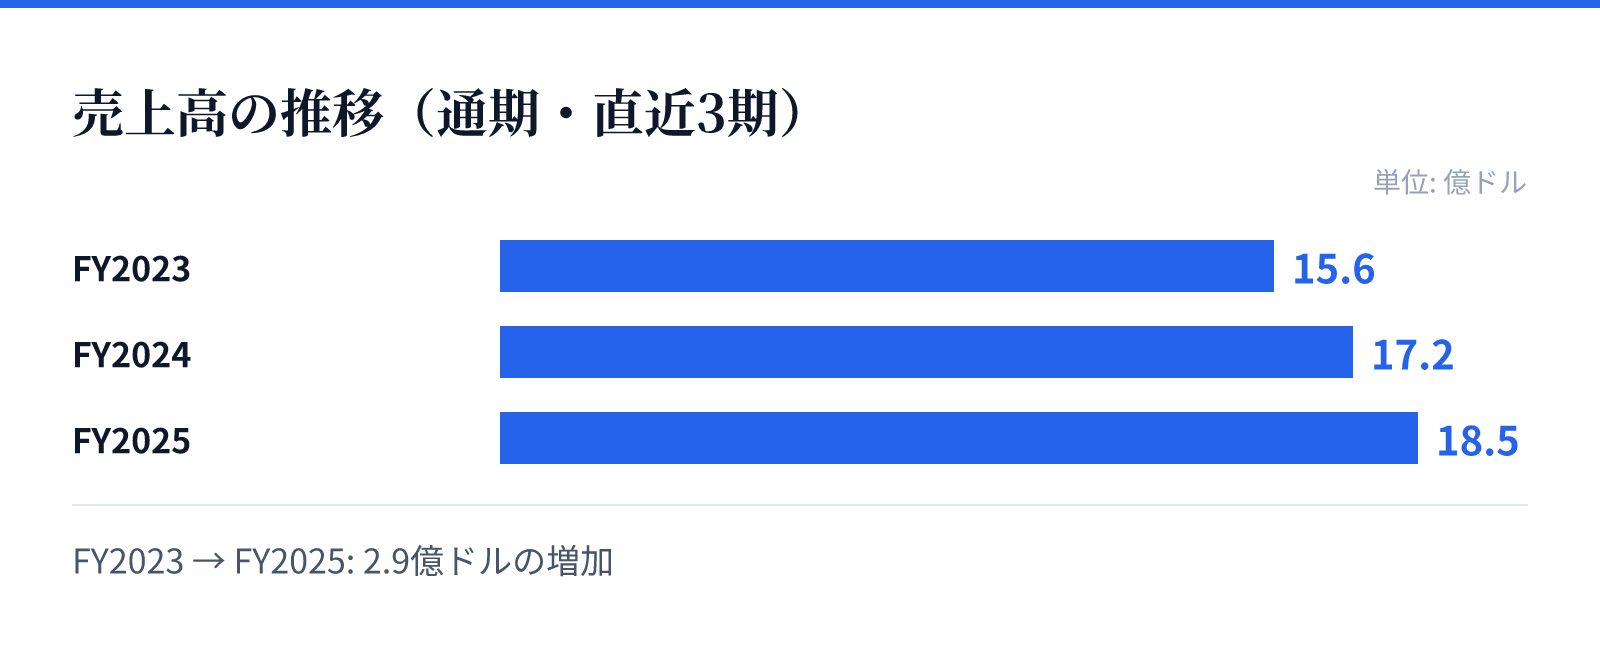
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.6億ドル。
FY2024の売上高は17.2億ドル。
FY2025の売上高は18.5億ドル。
成長ドライバー
同社の成長は、広範な医療分野における受託製造の需要と、高度な技術を要するコンポーネントの供給能力に支えられています。特に心臓リズム管理や神経調節といった高度な技術領域での製品提供が強みです。
売上高はFY2025において前年比8.0%の成長を記録しており、安定した需要が見込まれます。多様な医療技術への対応能力と、複数の拠点を活用したグローバルな供給体制が、将来の成長を支える重要な要素となります。
リスク
最新の財務データにおいて、FY2025の純利益が前年比で14.3%減少している点は、今後の収益性の推移を注視すべき要素です。売上高は増加しているものの、利益の伸びが伴わない要因の特定が重要となります。
また、医療機器という性質上、高度な品質管理と複雑なサプライチェーンの維持が不可欠です。原材料の調達や製造拠点の運営において、コスト構造の変化や供給網の混乱が利益率に影響を与える可能性があります。
競合
同社は、多国籍のオリジナル機器メーカー(OEM)を顧客としており、高度な技術力を要するニッチな市場で競争力を維持しています。心臓血管系や整形外科など、専門性の高い分野での製品提供が強みです。
競合他社と比較して、同社は特定のコンポーネントやアセンブリにおいて高い信頼を獲得しています。複数のブランド展開と、多様な医療機器への対応能力が、競合に対する参入障壁を形成しています。
バリュエーション
現在の株価は125.33ドルであり、時価総額は約42.6億ドル(4,256百万USD)となっています。PERは34.34倍、PBRは2.48倍と算出されています。
これらの指標は、同社の医療機器分野における技術的優位性と市場でのポジションを反映しています。投資判断にあたっては、成長性と現在のバリュエーションのバランスを考慮する必要があります。