事業モデル
同社は、がん患者を対象とした免疫療法の開発を行う臨床段階のバイオ医薬品企業です。独自のTRACTr、TRACIr、およびARMのプラットフォーム技術を活用し、革新的な治療法の開発に取り組んでいます。
主要な開発候補には、前立腺がんや他の腫瘍の血管を対象としたPSMA-TRACTrであるJANX007や、複数の固形がんを対象としたJANX008が含まれます。また、自己免疫疾患向けにCD19を標的としたJANX011の開発も進めています。
KPI
同社の財務状況において、最新のFY2025における売上高は1,000万ドル(=1,000万ドル)を記録しています。前年度の売上高は1,059万ドル(=1,059万ドル)であり、直近の売上成長率は前年比で5.6%の減少となっています。
利益面では、FY2025の営業利益率は-1576.7%となっており、純利益も前年比で64.7%減少しています。一方で、同社は2,777万ドル(=2,777万ドル)の現金および現金同等物を保有しています。
業績推移
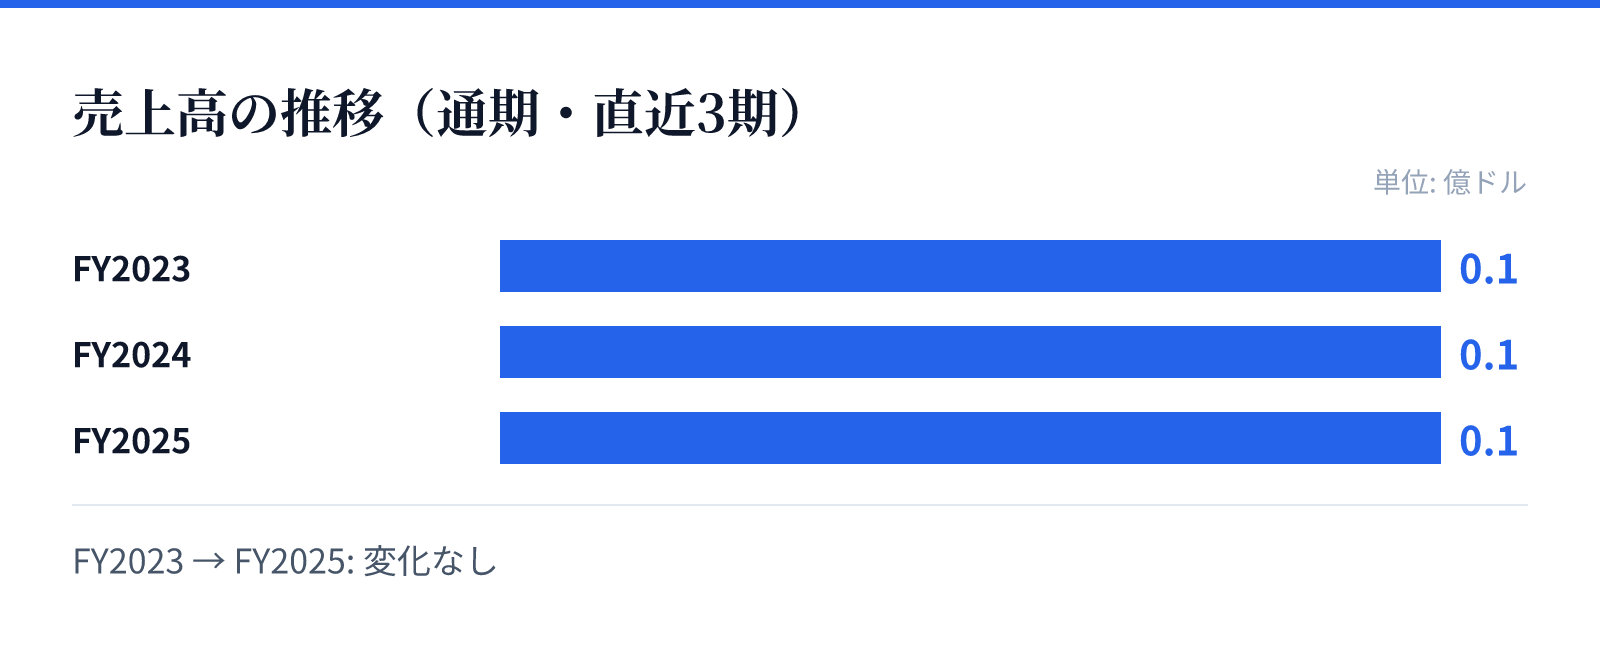
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は0.1億ドル。
FY2024の売上高は0.1億ドル。
FY2025の売上高は0.1億ドル。
成長ドライバー
同社の成長の柱は、独自の免疫療法プラットフォーム技術に基づく革新的な治療薬の開発にあります。特にTRACTr製品候補の開発に関しては、Merck Sharp & Dohme Corp.との戦略的な共同研究開発契約を締結しています。
さらに、Bristol Myers Squibbとも、複数のヒトがん種で発現する検証済みの腫瘍活性化治療薬の共同開発および商業化に関する提携を結んでいます。これらの大手製薬企業との提携は、同社の技術の有効性を裏付ける重要な要素となります。
リスク
バイオテクノロジー企業として、臨床試験の進捗や承認の可否が事業の成否を左右する大きな要因となります。現在、複数の候補薬が第1相臨床試験の段階にあり、これらの試験結果次第で今後の展開が大きく左右されるとみられます。
また、財務データに示される通り、現在の営業利益率は大幅なマイナスとなっており、研究開発への多額な投資を継続するための資金調達や、臨床試験の成功が不可欠です。売上高の伸びが停滞している現状では、提携によるマイルストーンの達成が重要となります。
競合
同社は、独自のTRACTr、TRACIr、ARMといった独自のプラットフォーム技術を競争優位性の源泉としています。これらの技術は、既存の治療法とは異なるアプローチでがんや自己免疫疾患に対する治療を提供することを目指しています。
競合他社との差別化において、大手製薬企業との戦略的提携は重要なポジションを確保する手段となっています。提携先との協力関係を通じて、特定の腫瘍抗原に対する高度な治療法の開発と商業化を目指す戦略をとっています。
バリュエーション
同社の現在の株価は18.68ドルであり、時価総額は約11.4億ドル(1,137百万USD)となっています。市場データに基づくPBRは1.22倍と算出されています。
バイオテクノロジー分野の企業として、現在のバリュエーションは保有する知的財産や提携による将来の権利に反映されているとみられます。投資判断にあたっては、臨床試験の進捗と提携先との契約に基づくマイルストーンの達成状況を注視する必要があります。