事業モデル
同社は米国、欧州、および国際的な市場において、希少疾患を対象とした医薬品の特定、開発、および商業化を行っています。主な製品群には、ナルコレプシーや特発性過眠症の治療薬であるXywavや、難治性てんかんに関連する疾患向けのEpidiolexが含まれます。
さらに、白血病やリンパ腫、肺がん、胆道がん、脳腫瘍など、多岐にわたる疾患に対する治療薬を提供しています。また、複数の製薬企業やバイオテクノロジー企業と提携し、共同で革新的な治療法の開発を進める体制を構築しています。
KPI
直近の財務データにおいて、FY2024の売上高は40.7億ドル(=40.7億ドル)を記録し、営業利益率は17.9%に達しています。これに対し、FY2025の売上高は42.7億ドル(=42.7億ドル)と前年比4.9%の成長を見せています。
一方で、FY2025の営業利益率は12.1%に低下しており、純利益は赤字に転落しています。ROEについても、FY2024の13.7%からFY2025には-8.2%へと大きく低下しており、投資フェーズへの移行が鮮明になっています。
業績推移
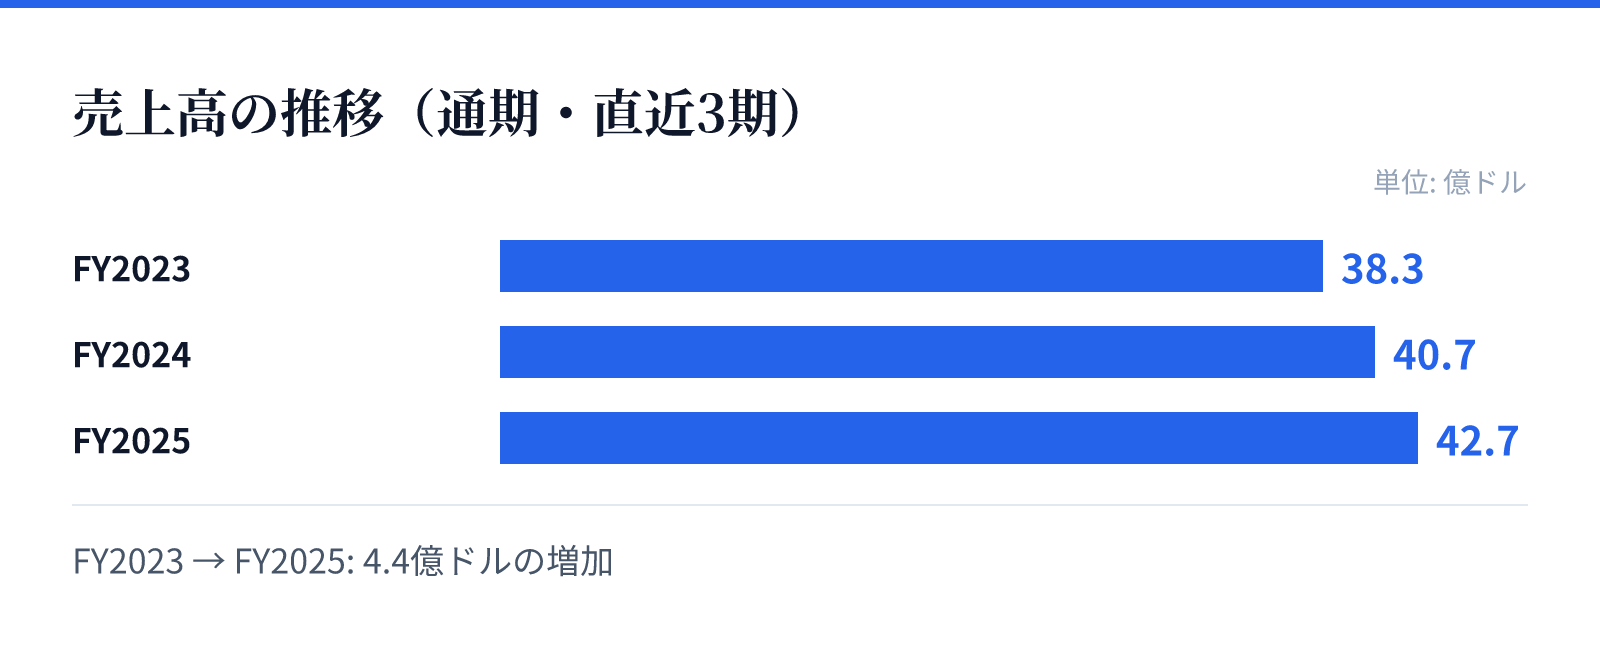
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は38.3億ドル。
FY2024の売上高は40.7億ドル。
FY2025の売上高は42.7億ドル。
成長ドライバー
成長の主要な原動力は、現在進行中の複数の臨床試験における革新的なパイプラインにあります。特に、HER2陽性乳がんや胆道がんを対象としたZanidatamabの第3相試験や、高リスクの骨髄異形成症候群(MDS)を対象としたVyxeosの開発が期待されています。
また、複数のパートナー企業との提携を通じて、希少疾患の治療範囲を拡大する戦略をとっています。これらの新薬が承認され市場に投入されることで、既存の製品群に依存しない新たな成長の柱を構築することを目指しています。
リスク
成長戦略の核心が新薬の臨床試験に依存しているため、開発の遅延や規制当局による承認の拒否が事業に大きな影響を与える可能性があります。特に、現在進行中の複数のパイプラインが将来の収益を支える重要な要素となっているため、その成否が極めて重要です。
また、FY2025において純利益が赤字に転落していることから、研究開発への投資継続と収益性のバランスをいかに維持するかが課題となります。新薬の承認までの期間、高い研究開発コストを支えるための資金管理が重要な要素となります。
競合
同社は希少疾患というニッチな市場において、特定の疾患に対する高度な治療薬を提供することで競争優位性を築いています。XywavやEpidiolexといった確立された製品群は、特定の患者層に対して強力なポジションを確立しています。
競合他社との差別化は、高度な専門性を持つ製品ポートフォリオと、戦略的な提携による技術獲得によって図られています。今後、次世代のパイプラインが承認を得ることで、より広範な患者層へのアプローチと市場シェアの拡大を目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は244.54ドル、時価総額は約159億ドル(15,874百万USD)となっています。この規模に対し、PERは17.18倍、PBRは3.30倍と算出されています。
これらの指標は、同社が保有する知的財産と将来のパイプラインに対する市場の評価を反映しています。現在のバリュエーションは、既存の安定した収益基盤と、将来の成長を見込む新薬開発への期待のバランスを反映した数値となっています。