事業モデル
JetBlue Airways Corporationは、米国、カリブ海、中南米、カナダ、および欧州の100の目的地へ航空輸送サービスを提供しています。同社はAirbus A220やA320、A321など、多様な機材を保有し、運航体制を整えています。
航空輸送の提供に加え、空港ラウンジの運営やバケーションサービスの提供も事業内容に含まれています。1998年に設立され、ニューヨークのロングアイランドシティに拠点を置く企業として、多角的なサービスを展開しています。
KPI
直近の財務データによると、FY2025の売上高は90.6億ドル(=90.6億ドル)を記録しています。この数値は前年度の92.8億ドル(=92.8億ドル)と比較して、前年比で2.3%の減少となっています。
一方で、同期間の純利益は前年比で24.3%の増加を見せています。営業利益率はFY2023の-0.3%から、FY2024の-1.0%、FY2025の-3.7%へと推移しており、収益性の改善に向けた課題が継続している状況です。
業績推移
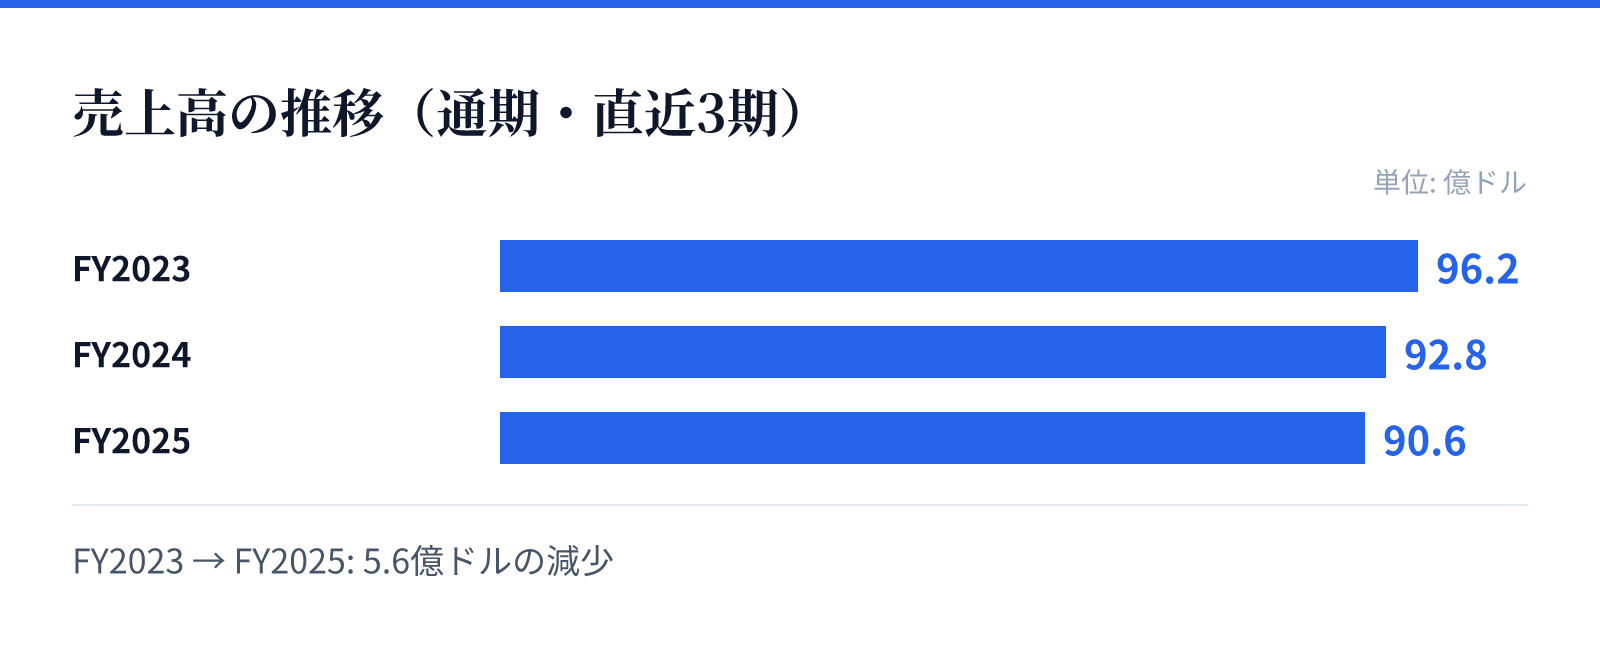
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は96.2億ドル。
FY2024の売上高は92.8億ドル。
FY2025の売上高は90.6億ドル。
成長ドライバー
同社はAirbus A321neoやA321neoLR with Mintといった最新の機材を導入しており、機材の多様化によるサービス向上を図っています。これらの機材は、特定の路線における競争力強化に寄与しているとみられます。
また、航空輸送だけでなくラウンジ運営やバケーションサービスといった付加価値の高い事業を展開している点が特徴です。これらの多角的なサービス提供が、将来的な収益基盤の強化に寄与する可能性があります。
リスク
財務推移を見ると、ROE(自己資本利益率)はFY2023の-9.3%から、FY2024には-30.1%、FY2025には-28.4%と、依然としてマイナスの水準で推移しています。このことは、資本効率の改善が急務であることを示唆しています。
また、営業利益率もマイナス圏で推移しており、航空業界特有のコスト構造や競争環境の影響を受けやすい状況にあります。売上高が減少傾向にある一方で、利益率の改善が課題となるなど、収益構造の安定化が求められています。
競合
同社は米国国内および国際的な広範なネットワークを保有しており、多くの目的地をカバーする航空会社として競合他社と対峙しています。特にカリブ海や中南米、欧州といった国際路線におけるプレゼンスを維持することが重要となります。
航空業界は競争が激しい市場であり、機材の更新やサービスの差別化が競争優位性を築く鍵となります。同社は独自の機材構成や付帯サービスの提供を通じて、競合他社との差別化を図っているとみられます。
バリュエーション
最新の市場データにおいて、同社の株価は4.8ドルとなっており、時価総額は約18.1億ドル(1,811百万USD)と評価されています。PBR(株価純資産倍率)は1.14倍となっており、資産価値に対する評価を反映しています。
同社は16.6億ドル(=16.6億ドル)の現金および現金同等物を保有しています。これらの指標に基づき、現在の市場環境における同社の立ち位置が評価されることになります。