事業モデル
同社は世界各地で牛、豚、羊、鶏などの動物性タンパク質の加工に従事する事業を展開しています。加工された食肉のほか、調理済み食品や関連製品の製造・販売も幅広く手掛けています。
さらに、皮革、コラーゲン、衛生・美容製品、金属包装、バイオディーゼルなど、多岐にわたる関連事業も展開しています。SearaやSwiftなど、複数のブランド名を通じて世界市場へ製品を提供しています。
KPI
最新の会計年度における売上高は862億ドルに達しており、前年比で11.7%の成長を記録しています。同期間の純利益も前年比で14.6%増加しており、堅調な成長を見せています。
営業利益率は直近の数年間で1.7%から6.2%へと大きく改善し、最新のFY2025では5.0%を記録しています。また、ROE(自己資本利益率)も大幅な改善を経て、直近のFY2025では23.3%と高い水準を維持しています。
業績推移
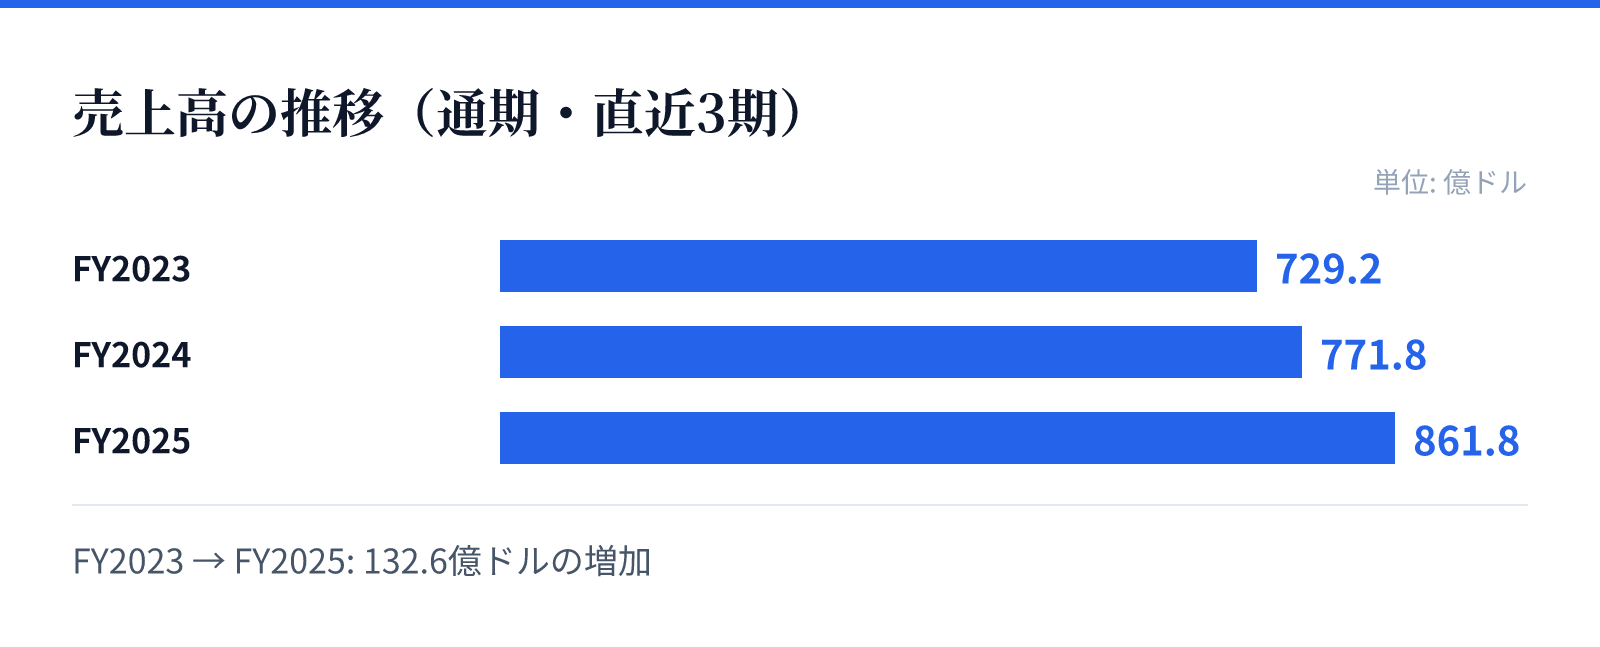
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は729.2億ドル。
FY2024の売上高は771.8億ドル。
FY2025の売上高は861.8億ドル。
成長ドライバー
同社の成長は、世界的な食肉需要の拡大と、多角的な事業展開による収益源の分散によって支えられています。特に、調理済み食品や関連製品の展開が、単なる原材料供給を超えた付加価値の創出に寄与しています。
近年の財務推移を見ると、売上高が着実に増加しており、規模の拡大が確認できます。また、営業利益率の向上とROEの改善は、オペレーションの効率化や市場での競争優位性の確立を示唆しているとみられます。
リスク
同社の事業は、世界的な食肉需要に依存しているため、原材料価格の変動や供給網の混乱が収益に影響を与える可能性があります。また、多岐にわたる事業を展開しているため、各部門におけるコスト管理が重要となります。
さらに、世界規模での展開を伴うため、各地域の規制や地政学的リスクにも対応する必要があります。しかし、多様なブランドと製品ラインナップを持つことで、特定の市場変動に対する耐性を高めているとみられます。
競合
同社は世界的な規模を誇る食肉加工企業として、グローバルな市場で強力なブランドポートフォリオを構築しています。SearaやMoy Parkなど、複数のブランドを展開することで、多様な顧客層へのアプローチを可能にしています。
競合他社と比較して、食肉加工から派生する皮革やバイオディーゼルといった多角的な事業展開が強みとなります。これらの関連事業は、原材料の有効活用と新たな収益源の確保を両立させる戦略的な役割を果たしています。
バリュエーション
現在の株価は14.05ドルであり、時価総額は約457億ドルとなっています。PERは12.97倍、PBRは1.81倍と、同業種の中でも安定した評価を得ているとみられます。
特に注目すべきは、9.71%という極めて高い配当利回りです。強固な財務基盤と安定した事業構造を背景に、投資家に対して高い還元姿勢を示していることが特徴です。