事業モデル
JBT Marel Corporationは、米国、カナダ、欧州、中東、アフリカ、アジア太平洋、ラテンアメリカなど広範な地域で食品および飲料業界向けに技術ソリューションを提供しています。同社は「Protein Solutions」と「Prepared Food and Beverage Solutions」の2つの部門を通じて事業を展開しています。
提供するソリューションは、加工機器、ソフトウェア、サービスを含む付加価値の高い処理技術です。これには、屠殺、冷却、混合、加熱、充填、包装に至るまでの広範な工程が含まれます。また、自動車製造や医療施設向けに自動搬送車両システムも提供しています。
KPI
最新の会計年度であるFY2025において、同社は売上高3,798,200,000 USD(=38億ドル)を記録しました。これは前年度の1,716,000,000 USD(=17.2億ドル)と比較して、前年比121.3%という大幅な成長を示しています。
一方で、営業利益率はFY2023の10.6%からFY2024の7.0%、FY2025には5.8%へと低下傾向にあります。また、ROEもFY2023の39.1%からFY2025には-1.1%へと転落しており、急激な規模拡大に伴う収益性の変化が見て取れます。
業績推移
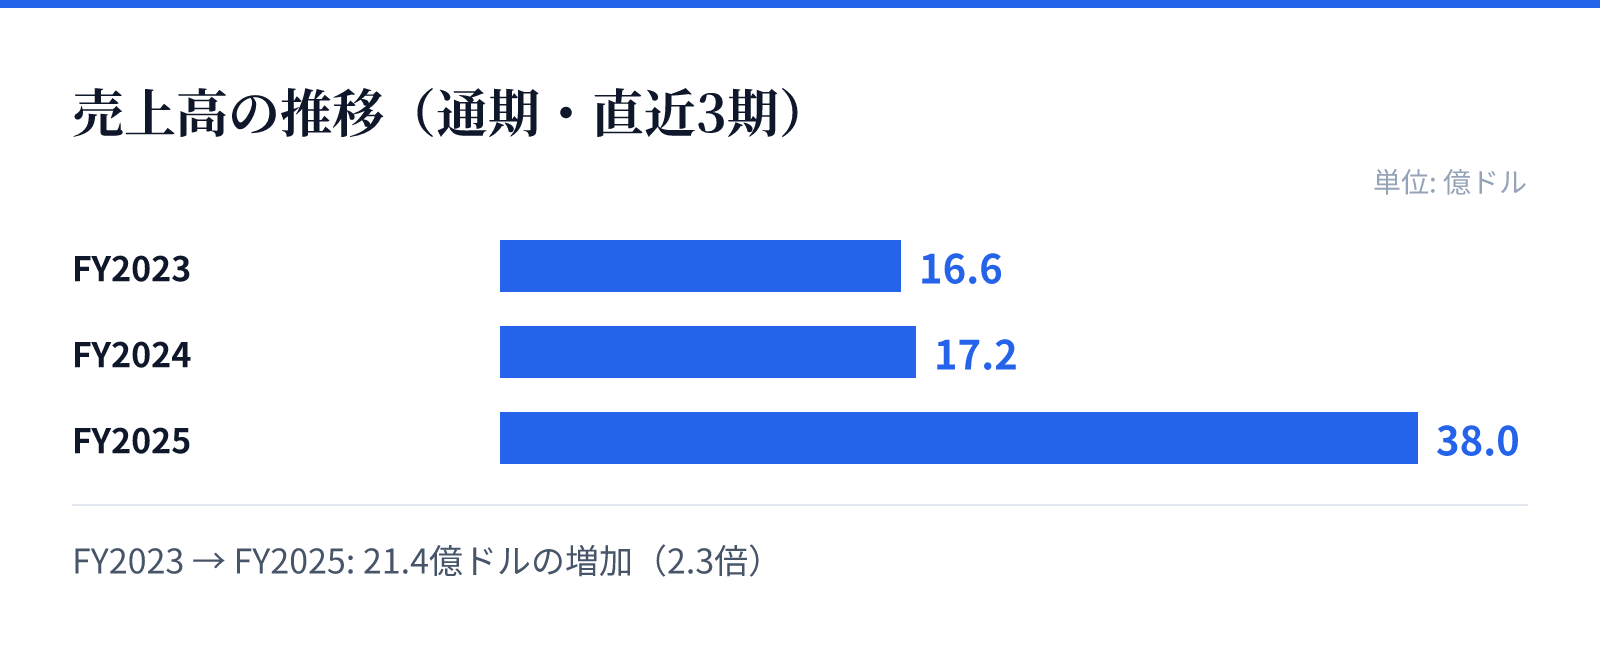
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は16.6億ドル。
FY2024の売上高は17.2億ドル。
FY2025の売上高は38.0億ドル。
成長ドライバー
同社の成長は、鶏肉、牛肉、豚肉、海鮮といった主要なタンパク質源から、即席食品、果物、野菜、植物性代替肉、乳製品、ペットフードまで多岐にわたる市場への対応に支えられています。これらの多様な製品群への対応力が、同社の強固な基盤となっています。
また、直接販売チーム、独立した販売代理店、技術サービスチームを組み合わせた多角的な販売チャネルを構築しています。これらのネットワークを通じて、高度な加工技術や自動化ソリューションを広範囲な顧客層へ提供し、市場シェアの拡大を図っています。
リスク
急激な売上拡大の一方で、営業利益率が低下し、ROEがマイナスに転落している点が懸念材料となります。特に、事業規模の拡大に伴うコスト構造の変化や、投資に対するリターンの低下が課題となる可能性があります。
また、同社は食品、飲料、健康市場など多岐にわたる分野に深く関与しており、各業界の規制や技術革新への対応が不可欠です。複雑な製造工程をカバーする広範なソリューションを提供しているため、技術的な複雑性が運営上のリスク要因となり得ます。
競合
同社は、食品・飲料業界における高度な加工技術と自動化ソリューションの提供において独自の地位を築いています。特に、屠殺から包装までの一連の工程をカバーする包括的なソリューション提供能力が競争優位の源泉です。
また、自動車や医療分野向けの自動搬送システムも提供しており、多様な産業ニーズに対応する技術基盤を有しています。これらの多角的な技術展開により、特定のニッチな市場だけでなく、広範な産業分野において競合他社との差別化を図っています。
バリュエーション
最新の市場データに基づくと、同社の株価は118.29 USD、時価総額は約61.4億ドル(6,137百万USD)となっています。PERは31.88倍、PBRは1.37倍と算出されています。
配当利回りは0.34%となっており、投資家に対しては配当よりも成長や技術革新への再投資を重視する構造が見て取れます。これらの指標は、同社が現在、高い成長期待と技術的優位性を市場から評価されていることを示唆しています。