事業モデル
同社は米国、メキシコ、カナダの市場において、食品サービスおよび小売スーパーマーケット向けに栄養価の高いスナック食品や飲料を製造・販売しています。事業はフードサービス、小売スーパーマーケット、冷凍飲料の3つのセグメントで構成されています。
主力製品には、複数のブランドを展開するソフトプレッツルや、ICEEなどのブランドを含む冷凍飲料、さらには各種ベーカリー製品が含まれます。これらの製品は、フードブローカーや独立した販売代理店、直接販売部隊のネットワークを通じて、スタジアム、テーマパーク、コンビニエンスストアなど多岐にわたるチャネルで提供されています。
KPI
直近の財務データによると、FY2025の売上高は1,583,233,000 USD(=15.8億ドル)を記録しています。この売上高は前年比で0.5%の微増となっており、安定した需要を反映しています。
一方で、FY2025の営業利益率は6.3%となり、前年度の7.5%から低下しています。また、同期間の純利益は前年比で24.2%減少しており、収益性の推移には注意が必要です。同社は現在、63,099,000 USD(=6,310万ドル)の現金および現金同等物を保有しています。
業績推移
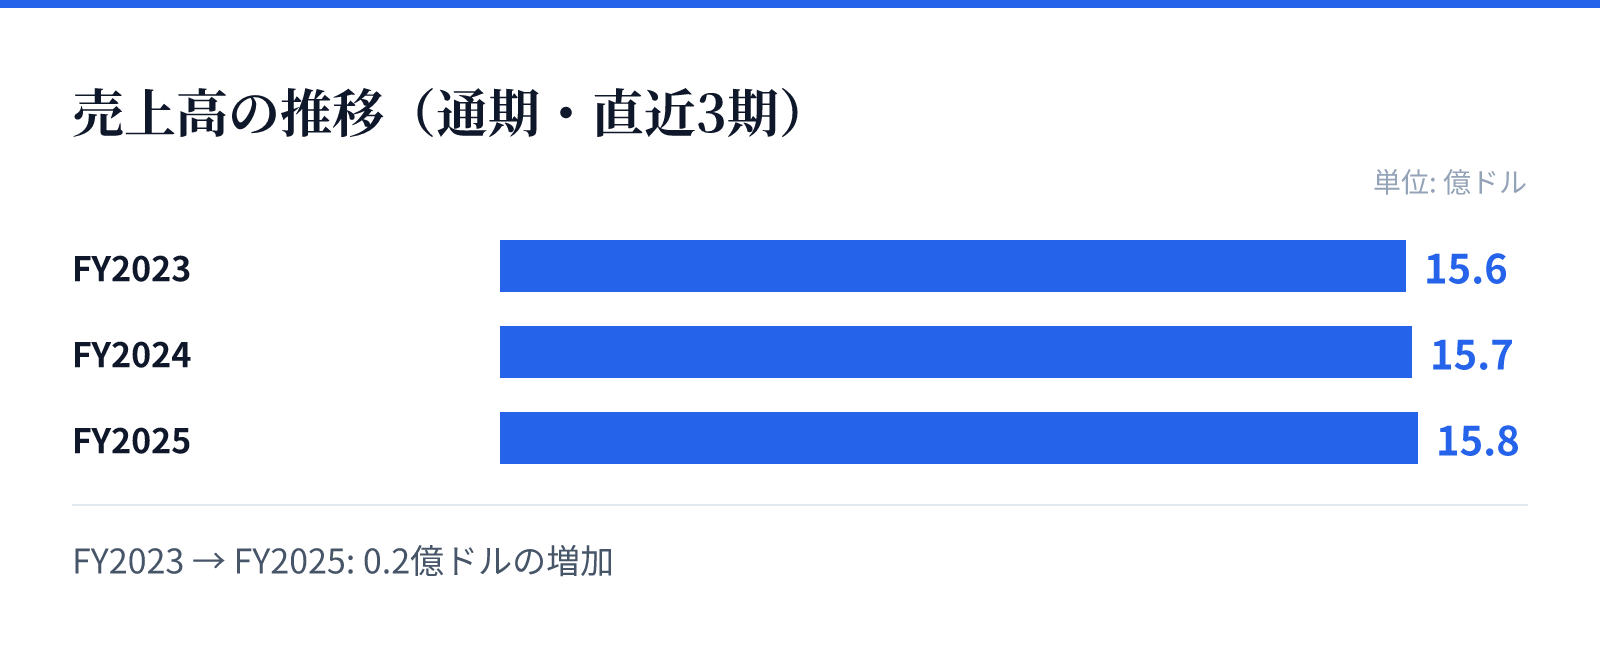
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は15.6億ドル。
FY2024の売上高は15.7億ドル。
FY2025の売上高は15.8億ドル。
成長ドライバー
同社の成長は、多種多様なブランドポートフォリオと広範な流通ネットワークに支えられています。ソフトプレッツルや冷凍飲料など、消費者の嗜好に合わせた多様な製品群が、異なる販売チャネルにおいて安定した需要を獲得しています。
特に、フードサービスやレジャー施設といった特定の場所での需要は、ブランドの認知度に依存する傾向があります。今後、既存のブランド価値を維持しながら、多様な販売チャネルでの浸透を継続することが成長の鍵となるとみられます。
リスク
直近の財務推移において、FY2025の純利益が前年比で24.2%減少している点は、収益構造におけるリスク要因として挙げられます。営業利益率も前年度から低下しており、コスト管理やマージンの維持が課題となる可能性があります。
また、原材料費の変動や物流コストの変動が、スナック食品や飲料の製造・流通コストに直接影響を与える可能性があります。これらの外部要因が、安定した売上高を維持しながら利益を確保する上での不確実性をもたらす可能性があります。
競合
同社は、競合他社との差別化のために、複数の独自ブランドを戦略的に展開しています。SUPERPRETZELやICEEといった確立されたブランドは、特定のカテゴリーにおいて強力な存在感を示しています。
競合環境においては、小売スーパーマーケットやフードサービスといった広範なチャネルでのシェア争いが行われています。多様な製品ラインナップと、独自の販売ネットワークを維持することが、競合に対する優位性を保つための重要な要素となります。
バリュエーション
最新の市場データに基づくと、同社の株価は89.26ドル、時価総額は約16.7億ドル(1,668百万USD)となっています。PERは34.07倍、PBRは1.86倍と算出されています。
配当利回りは3.65%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の現在の市場評価と、将来の成長期待を反映した数値となっています。