事業モデル
同社は、オフィス、産業用、ホテル、マルチファミリー、リテール、データセンターなど、多岐にわたる不動産種目を取り扱う商用不動産および投資管理企業です。アメリカ、欧州、中東、アフリカ、アジア太平洋地域において、物件の売買、建設、運営、投資に関する広範なサービスを提供しています。
提供するサービスは、仲介、テナント代行、物件管理、アドバイザリー、コンサルティングに加え、債務アドバイザリーやM&A、投資管理など多岐にわたります。また、クラウドベースのソフトウェアソリューションや、施設管理、空間計画、ワークプレイス戦略のコンサルティングも提供しており、オーナー、占有者、投資家、開発者のニーズに対応しています。
KPI
最新の会計年度における売上高は261億ドル(=261億ドル)に達しており、事業規模の大きさを裏付けています。同期間の営業利益率は4.5%を記録しており、過去数年間の推移と比較して着実に向上しています。
資本効率を示すROEについても、直近の推移において3.6%から10.6%へと大幅な改善が見られます。また、現金および現金同等物は4.6億ドル(=4.6億ドル)を保有しており、安定した事業基盤を維持しています。
業績推移
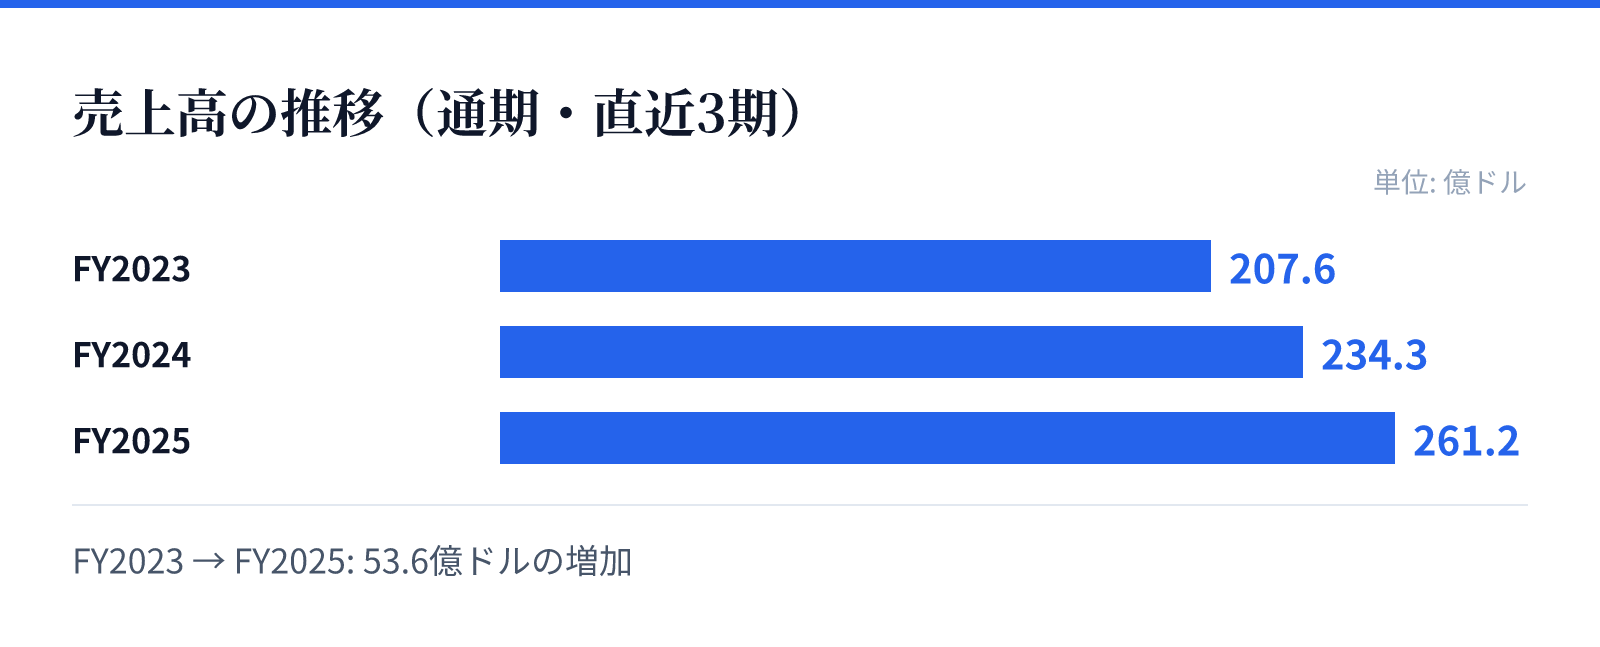
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は207.6億ドル。
FY2024の売上高は234.3億ドル。
FY2025の売上高は261.2億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比で11.4%の成長を記録しており、市場におけるプレゼンスを拡大しています。特に最新の会計年度における純利益は、前年比で44.9%という大幅な伸びを示しています。
この成長は、多様な不動産タイプへの対応能力と、高度なコンサルティングや投資管理サービスの提供によるものです。特にデータセンターやインフラプロジェクトといった重要環境への対応能力が、成長を支える要因の一つとみられます。
リスク
同社の事業は、世界各地の不動産市場の動向や経済状況に強く影響を受ける構造となっています。特に、オフィスやリテールといった特定のセグメントにおける需要の変化が、収益に直接的な影響を与える可能性があります。
また、広範な地域で展開しているため、各地域の規制環境や地政学的リスクにも対応する必要があります。多岐にわたるサービスを提供しているため、各分野における専門性の維持と、複雑な不動産取引におけるリスク管理が重要となります。
競合
同社は、グローバルなネットワークと広範な専門知識を武器に、競合他社との差別化を図っています。オフィスからデータセンターまで幅広い物件タイプに対応できる体制は、競合に対する強みとなります。
また、単なる仲介業務にとどまらず、高度なコンサルティングやソフトウェアソリューションを統合的に提供する点が特徴です。これらの付加価値サービスを提供することで、顧客との長期的な関係構築と競争優位性の確保を目指しています。
バリュエーション
現在の株価は378.01ドルであり、時価総額は約174億ドル(17,391百万USD)となっています。PERは18.15倍、PBRは2.33倍と算出されており、市場における評価を反映しています。
これらの指標は、同社の安定した事業基盤と成長性を反映した水準にあります。投資判断にあたっては、近年の売上および利益の成長トレンドと、現在のバリュエーションのバランスを考慮する必要があります。