事業モデル
同社は米国において不動産の開発、資産管理、および運営を行う企業です。事業は住宅、ホスピタリティ、商業の3つのセグメントに分かれています。
住宅部門では、住宅建設業者向けや個人向けに住宅用地の開発・販売、および関連するマーケティングサービスを提供しています。ホスピタリティ部門では、会員制クラブ、ゴルフ場、ビーチクラブ、リテール店舗、マリーナなどの運営や、ホテル、飲食、休暇用レンタルの運営を行っています。
商業部門では、商業用不動産や多世帯住宅、シニア向け居住施設の賃貸、および商業・農村用土地の計画や開発、売却を手掛けています。さらに、林産物の販売や不動産仲介、タイトル保険、保険代理店業務など、多岐にわたる不動産関連事業を展開しています。
KPI
最新の会計年度であるFY2025において、同社は売上高513,246,000 USD(=5.1億ドル)を記録しています。この期間の営業利益率は28.5%に達し、効率的な運営体制が示されています。
また、同期間のROEは15.1%を達成しており、資本を効果的に活用して利益を生み出していることが確認できます。手元には117,315,000 USD(=1.2億ドル)の現金および現金同等物が保有されています。
過去の推移と比較すると、FY2024の売上高は402,737,000 USD(=4億ドル)、営業利益率は23.7%でした。FY2023の売上高は389,285,000 USD(=3.9億ドル)で、営業利益率は23.3%となっており、安定した収益構造を維持しています。
業績推移
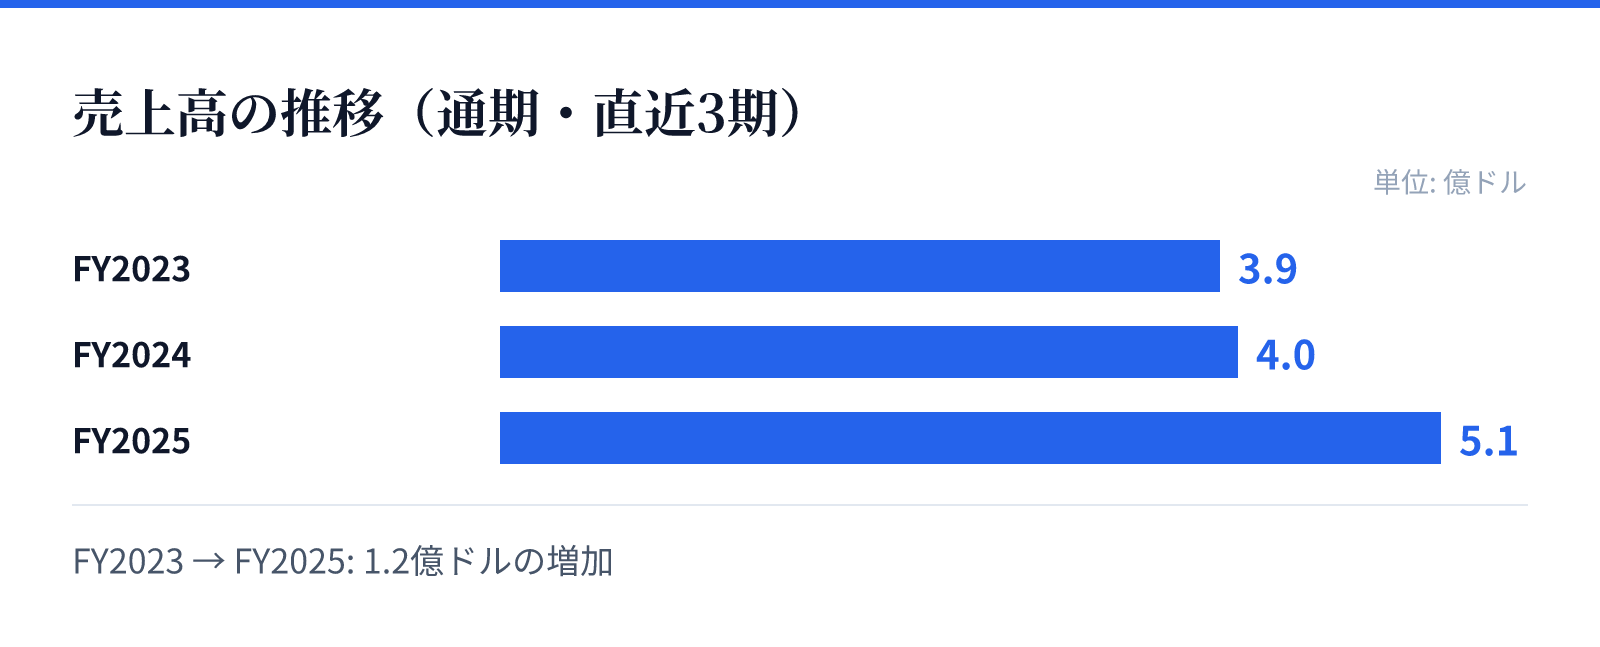
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は3.9億ドル。
FY2024の売上高は4.0億ドル。
FY2025の売上高は5.1億ドル。
成長ドライバー
直近の財務推移において、FY2025の売上高は前年比(YoY)で27.4%の成長を記録しています。この成長を支える要因として、事業の多角化と効率的な資産管理が寄与しているとみられます。
さらに、同期間の純利益は前年比(YoY)で55.9%と大幅な増加を見せています。売上高の伸びを上回る利益の伸びは、運営の最適化や高付加価値なセグメントの寄与を示唆しています。
営業利益率もFY2023の23.3%からFY2025の28.5%へと向上しており、収益性の改善が顕著です。これらの推移は、同社の事業基盤が強固な成長軌道に乗っていることを示しています。
リスク
同社の事業は不動産開発や管理に深く依存しており、不動産市場の動向や金利環境の変化が業績に影響を与える可能性があります。特に住宅セグメントは建設需要に左右されるため、マクロ経済の変動に対する感応度が高いとみられます。
また、ホスピタリティや商業セグメントにおける運営コストの変動も、利益率を左右する要因となります。複数の事業を展開しているため、各セグメントの市場環境の変化を常に監視する必要があります。
さらに、土地の取得や開発における規制や、地域特有の経済状況が事業展開の制約となる可能性もあります。これらの要因が、将来の収益安定性に対するリスク要因として考慮されるべきです。
競合
同社は住宅、ホスピタリティ、商業の3つの主要なセグメントで競合他社と対峙しています。特に住宅開発分野では、地元の建設業者との関係や、土地の確保能力が競争優位の源泉となります。
ホスピタリティ分野では、独自の会員制クラブやゴルフ場などのアセットを保有しており、独自のブランド価値が競合に対する差別化要因となります。商業セグメントにおいても、多種多様な用途に対応する土地の保有と管理能力が重要です。
また、不動産仲介や保険代理などの付随的なサービスも提供しており、多角的なサービス提供体制が競合に対する防壁として機能しています。これらの多様な事業ポートフォリオが、特定の市場変動に対する耐性を高めています。
バリュエーション
最新の市場データに基づくと、同社の株価は$67.32となっており、時価総額は約38.3億ドル(3,833百万USD)です。この規模は、同社の広範な事業展開を反映した評価となっています。
株価収益率(PER)は31.61倍、株価純資産倍率(PBR)は5.02倍と算出されています。これらの指標は、同社の成長期待や資産価値に対する市場の評価を反映しています。
配当利回りは0.94%となっており、投資家に対して一定の配当を提供しています。これらの指標は、同社の現在の市場における立ち位置を評価する際の基礎となります。