事業モデル
同社は米国市場において、個人投資家向けの年金商品や機関投資家向け製品、および閉鎖された生命保険・年金ブロックの管理を行う企業です。主な製品には、変額、固定指数、固定、および支払い型年金が含まれ、退職後の収入や貯蓄のためのソリューションを提供しています。
販売チャネルは多岐にわたり、独立系ブローカー・ディーラー、銀行、独立系登録投資顧問、第三者プラットフォーム、保険代理店などの広範なネットワークを活用しています。また、投資管理サービスも提供しており、2020年には現在の社名に変更されました。
KPI
最新の会計年度における売上高は6,511,000,000 USD(=65.1億ドル)を記録しており、前年比で110.6%の急激な成長を見せています。一方で、同期間の純利益は前年比で97.1%減少しており、収益性の推移には大きな変化が生じています。
同社の資本効率を示すROEは、FY2023の9.2%からFY2024の9.7%へと微増しましたが、最新のFY2025では0.3%まで低下しています。また、同社は5,986,000,000 USD(=59.9億ドル)の現金および現金同等物を保有しています。
業績推移
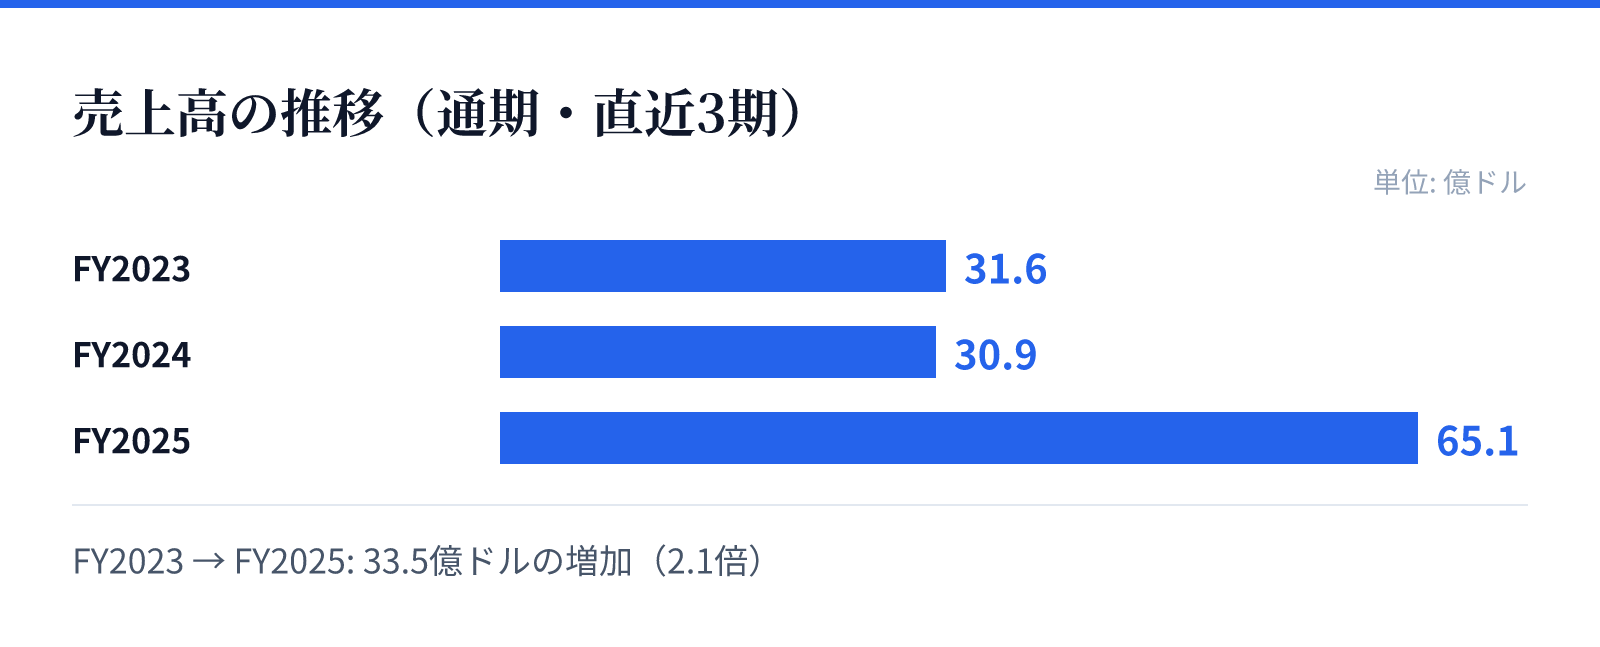
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は31.6億ドル。
FY2024の売上高は30.9億ドル。
FY2025の売上高は65.1億ドル。
成長ドライバー
同社の成長の柱は、個人向け年金セグメントにおける多様な退職所得・貯蓄商品の提供にあります。これには、固定指数や変額といった多様な選択肢が含まれており、幅広い顧客層のニーズに対応しています。
機関投資家向けセグメントでは、保証投資契約や連邦住宅ローン銀行プログラムに関連する資金調達合意など、高度な金融商品を提供しています。これらの多角的な製品ラインナップが、同社の事業基盤を支える重要な要素となっています。
リスク
最新の財務データにおいて、売上高が前年比110.6%と急増する一方で、純利益が前年比97.1%減少している点は、収益構造の変化やコスト増の可能性を示唆しています。この急激な利益の減少は、投資家にとっての注意点となります。
また、保険・年金事業という性質上、金利動向や規制環境の変化が事業環境に与える影響を注視する必要があります。特に、特定のセグメントにおける収益性の低下が、将来の成長にどのような影響を与えるかが焦点となります。
競合
同社は、独立したブローカー・ディーラーや銀行、保険代理人など、非常に広範な流通ネットワークを通じて製品を販売しています。この多層的な販売網は、競合他社に対する強力なチャネル基盤として機能しています。
提供する製品群も、単純な保険だけでなく、固定指数や変額など、多様な投資戦略を組み込んだ年金ソリューションを含んでいます。これらの多様な選択肢を提供できる体制が、市場における競争優位性を支える要因となっています。
バリュエーション
現在の株価は134.16ドルであり、時価総額は約90.9億ドル(9,086百万USD)となっています。この規模に対し、株価収益率(PER)は147.43倍と、非常に高い水準で評価されています。
一方で、株価純資産倍率(PBR)は0.97倍となっており、資産価値に対しては比較的割安な水準にあります。また、配当利回りは2.70%となっており、株主への還元も一定の水準で維持されています。