事業モデル
同社は子会社とともに、半加工の特殊アルミ製品の製造および販売を行っています。提供製品には、フラットロールプレート、シート、コイルのほか、押し出し成形によるロッドや形状、引き抜き加工によるパイプやチューブなどが含まれます。
主な用途は、航空宇宙、宇宙、防衛分野向けの熱処理プレートや高強度合金、飲料・食品向けの包装用アルミコイルなど多岐にわたります。また、軍用車両の装甲や半導体製造装置、自動車の構造部品など、高度な技術を要する分野へ製品を供給しています。
KPI
最新の会計年度における売上高は3,373,000,000 USD(=33.7億ドル)を記録しています。この期間の営業利益率は5.7%に達しており、前年度の4.0%から改善が見られます。
また、同期間のROEは13.6%を達成しており、前年度の8.8%と比較して大幅な向上を示しています。同社は現在、58,500,000 USD(=5,850万ドル)の現金および現金同等物を保有しています。
業績推移
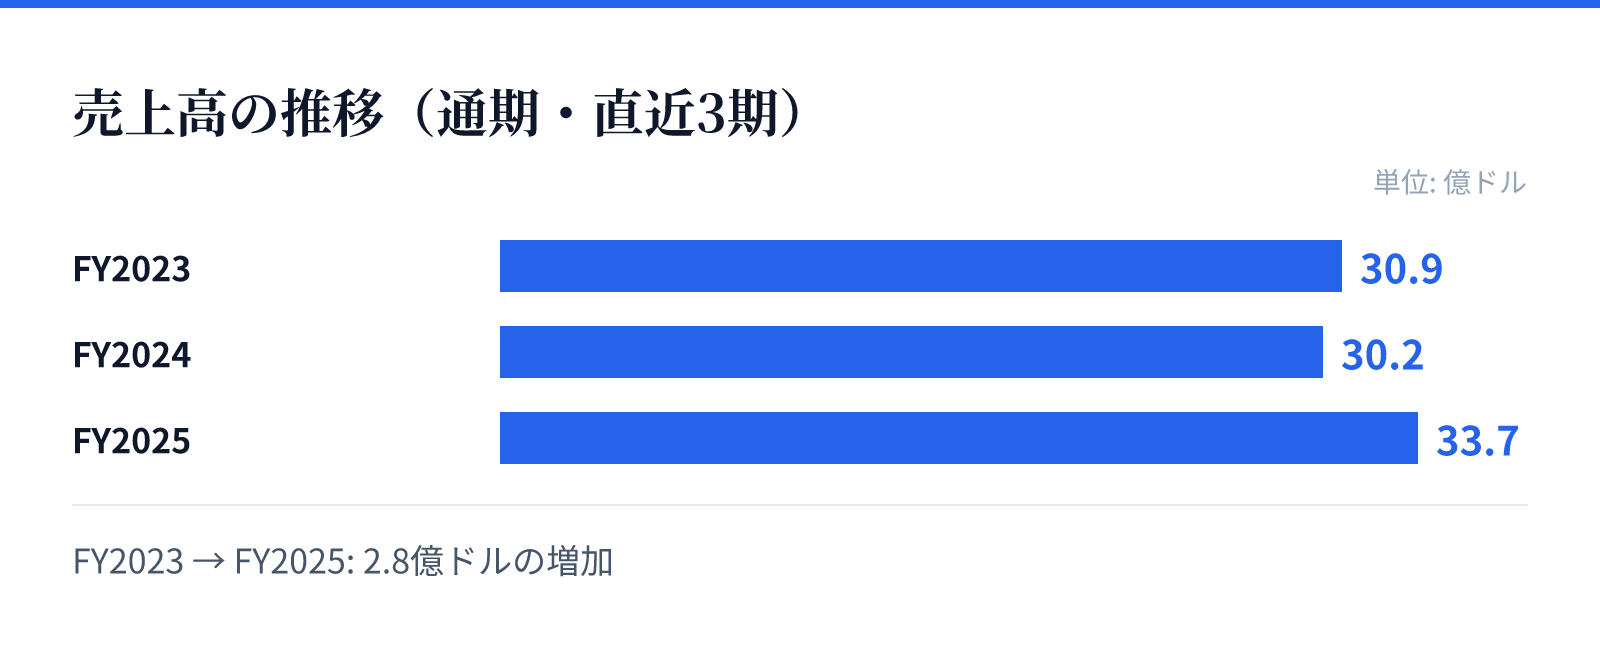
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は30.9億ドル。
FY2024の売上高は30.2億ドル。
FY2025の売上高は33.7億ドル。
成長ドライバー
直近の財務トレンドにおいて、最新のFY2025では売上高が前年比で11.5%増加しています。同時に、純利益は前年比で71.2%という大幅な伸びを記録しています。
この成長は、航空宇宙や自動車といった高付加価値なセクターへの供給体制の強化に支えられているとみられます。特に、高度な加工技術を要する製品群の需要拡大が、収益性の向上に寄与していると考えられます。
リスク
同社の事業は、航空宇宙や自動車といった特定の重要産業に深く依存しています。これらの産業における需要動向や、原材料であるアルミニウムの価格変動が、収益性に直接的な影響を与える可能性があります。
また、製品の多くが高度な加工技術を必要とするため、製造工程における品質管理の重要性が極めて高いと言えます。供給網の安定性や、主要な製造拠点の運営効率が、将来の安定的な成長に向けた重要な要素となります。
競合
同社は、航空宇宙、自動車、包装、電子機器など、多岐にわたる産業分野に製品を提供しています。これらの分野では、高品質な材料供給能力と高度な加工技術が競争優位の源泉となります。
特に、航空宇宙や防衛分野向けの特殊なアルミ製品は、高い信頼性が求められるため、参入障壁が高い領域です。同社は、米国、カナダ、西欧に拠点を置く販売チームを通じて、主要なサプライヤーやメーカーと直接的な関係を構築しています。
バリュエーション
現在の株価は156.38ドルであり、時価総額は約25.6億ドル(2,557百万USD)となっています。PERは11.60倍、PBRは2.68倍と算出されています。
配当利回りは1.96%となっており、安定した配当水準を維持しています。これらの指標は、同社の強固な市場地位と、成長に向けた投資のバランスを反映しているとみられます。