事業モデル
同社は米国、日本、および国際的な市場において、ITインフラサービスを提供するテクノロジーサービス企業です。提供するサービスは、クラウド、コアエンタープライズ、アプリケーション、データ、人工知能(AI)の各分野に及びます。
さらに、デジタルワークプレイス、セキュリティ、レジリエンス、ネットワーク、エッジサービスなど多岐にわたるソリューションを展開しています。金融、ヘルスケア、公共、テクノロジー、メディア、通信、小売、旅行、物流、自動車製造など、幅広い産業分野の顧客を抱えています。
KPI
直近の財務データによると、FY2024の売上高は161億ドル(16,052,000,000 USD)を記録しました。同期間の営業利益率は0.6%であり、ROEは-33.5%と厳しい状況にありました。
しかし、FY2025には売上高が151億ドル(15,057,000,000 USD)となり、営業利益率は3.7%へ、ROEは20.7%へと大幅に改善しています。最新のFY2026では、売上高は151億ドル(15,092,000,000 USD)と前年比で0.2%の微増を見せています。
業績推移
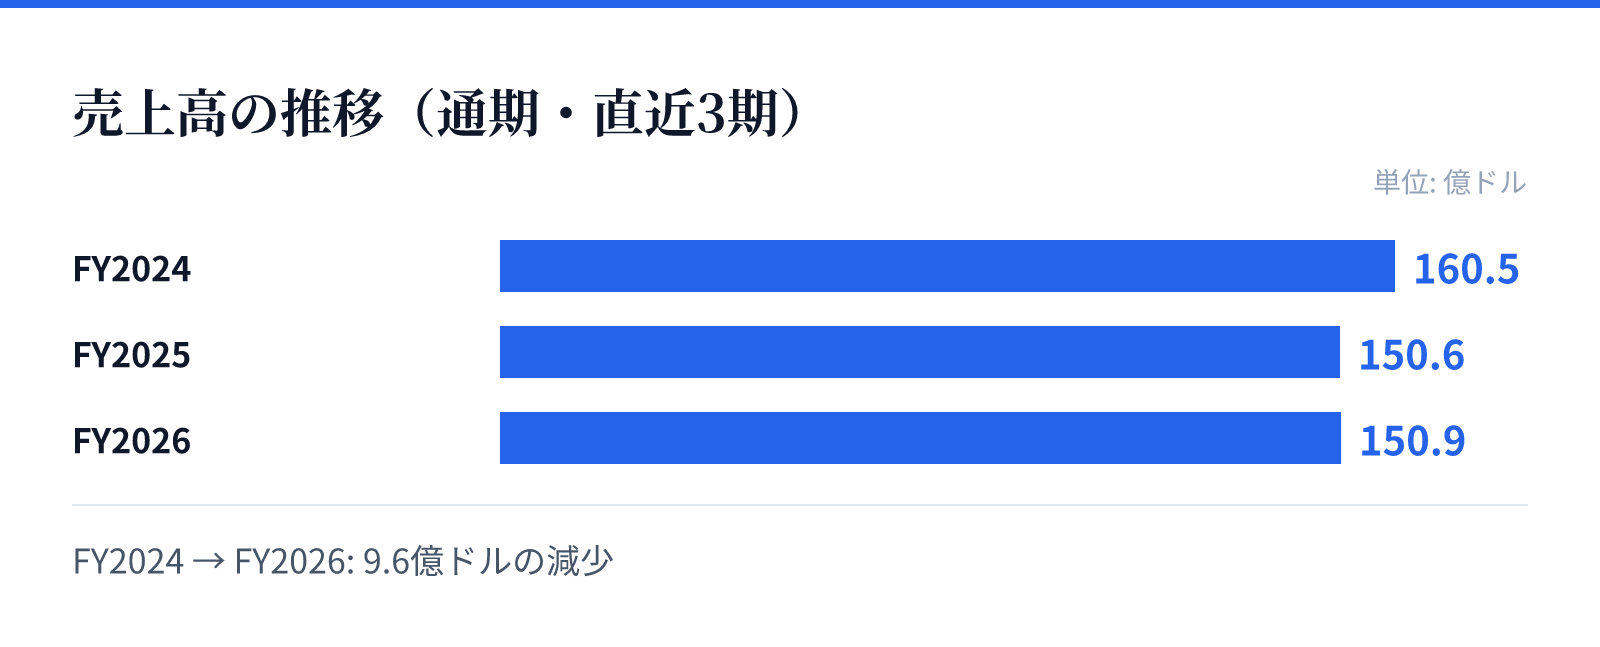
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は160.5億ドル。
FY2025の売上高は150.6億ドル。
FY2026の売上高は150.9億ドル。
成長ドライバー
近年の財務推移から、同社は収益性の改善に向けた構造的な転換を進めているとみられます。FY2024からFY2026にかけて、営業利益率は0.6%から4.2%へと着実に上昇しています。
この利益率の向上は、提供するITインフラやAI関連サービスの付加価値向上に寄与している可能性があります。売上高は安定的に推移しており、強固な顧客基盤を背景とした安定的な事業運営が継続しています。
リスク
最新の財務データにおいて、FY2026の純利益は前年比で21.4%減少していることが確認されています。売上高が前年比で0.2%の微増に留まっていることから、成長の鈍化が懸念される側面もあります。
また、ITインフラやセキュリティといった高度な技術を要する分野では、技術革新のスピードへの対応が不可欠です。持続的な成長を維持するためには、変化の速いテクノロジー環境における競争力の維持が重要となります。
競合
同社は、金融やヘルスケア、公共といった極めて重要度の高いインフラを支える広範な産業分野でサービスを提供しています。多岐にわたるITサービスを統合的に提供できる体制は、競合他社に対する強みとなります。
特に、クラウドやAI、セキュリティといった現代の企業活動に不可欠な要素を網羅的に提供する能力が重要です。多様な産業のニーズに応えるための高度な専門知識と、グローバルな展開力が競争優位の源泉となります。
バリュエーション
最新の市場データにおいて、同社の株価は13.2ドル、時価総額は約28.8億ドル(2,875百万USD)となっています。PERは35.68倍、PBRは2.71倍と算出されています。
これらの指標は、同社のITサービスにおける市場の評価を反映しています。現在の株価水準と財務状況に基づき、今後の成長性と収益性のバランスを評価する必要があります。