事業モデル
同社は米国国内においてタンクバージンを用いた液体輸送サービスを提供する海運部門と、アフターマーケット製品の販売や機器の再製造を行う流通・サービス部門の2つの主要事業を展開しています。海運部門では、ミシシッピ川システムや沿岸部において、石油製品や農薬などの液体製品を運搬する船舶を多数保有・運用しています。
流通・サービス部門では、エンジンや変速機などの部品販売に加え、発電機やコンプレッサーのレンタル、石油掘削用機器の製造・再製造など多岐にわたるサービスを提供しています。これらの事業は、政府機関や民間企業、レジャー用船舶など幅広い顧客層を対象としています。
KPI
最新の会計年度における売上高は3,364,050,000 USD(=33.6億ドル)を記録しており、安定した事業規模を維持しています。同期間の営業利益率は14.6%に達しており、効率的な運営体制が構築されていることが示唆されます。
また、同期間のROEは10.5%を達成しており、資本を効率的に活用して利益を生み出しています。過去数年間の推移を見ると、売上高、営業利益率、ROEのすべてにおいて上昇傾向にあり、事業の安定性と収益性の向上が確認できます。
業績推移
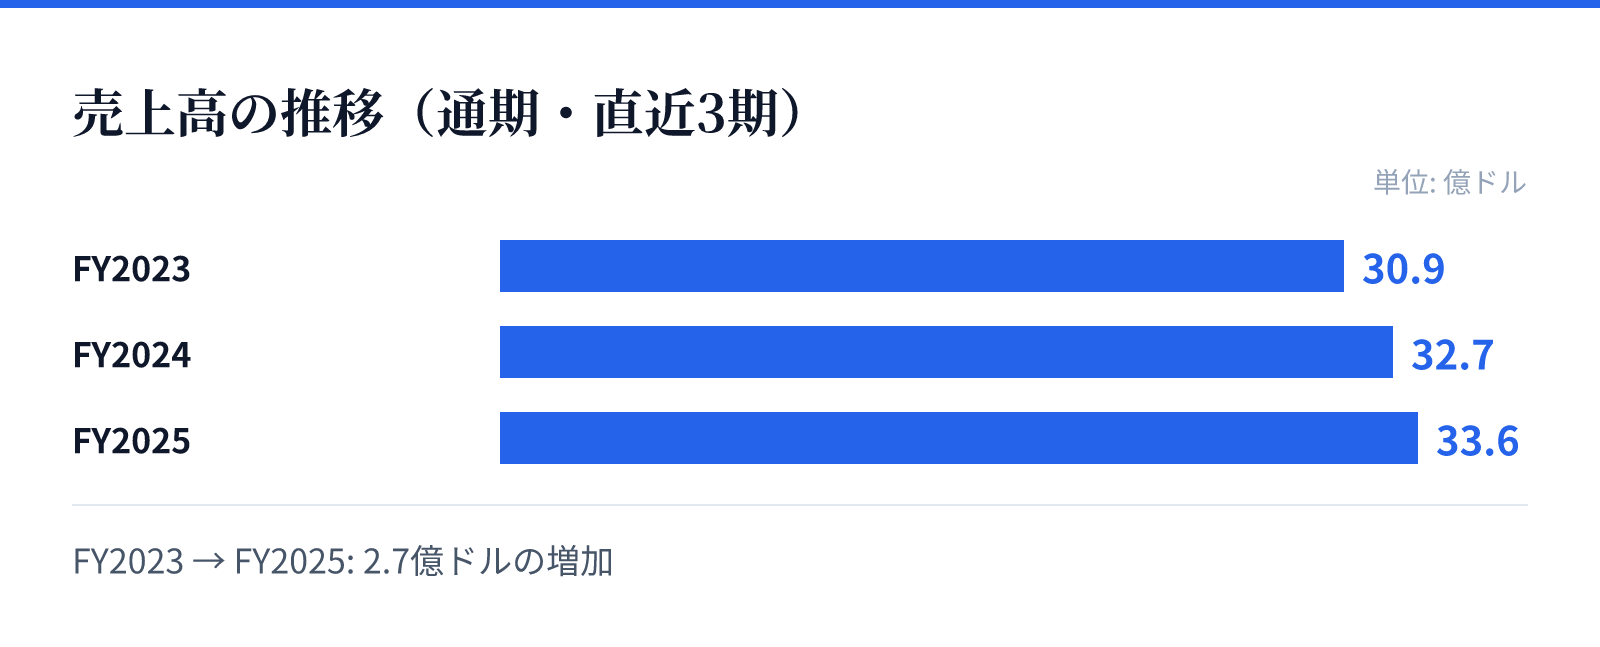
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は30.9億ドル。
FY2024の売上高は32.7億ドル。
FY2025の売上高は33.6億ドル。
成長ドライバー
直近の財務推移において、売上高は前年比3.0%の増加を見せており、着実な事業拡大が進んでいます。特に注目すべきは純利益の伸びであり、前年比で23.7%の大幅な増加を記録しています。
この利益成長の背景には、海運事業における安定した需要に加え、アフターマーケットや再製造といった付加価値の高いサービス部門の寄与があると考えられます。今後も、既存の輸送ネットワークと広範なサービス提供能力を基盤とした成長が期待されます。
リスク
同社の事業は、石油製品や農薬といった特定の液体製品の輸送に依存しており、これらの需要動向が業績に影響を与える可能性があります。また、運航する船舶や設備などの物理的な資産を多数保有しているため、メンテナンスコストや燃料価格の変動が利益率に影響を及ぼす要因となります。
さらに、海運および石油関連のサービスを提供していることから、関連する規制環境の変化や安全基準の厳格化にも対応する必要があります。これらの要因は、将来的な運営コストの変動や事業継続における不確実性として考慮されるべき要素です。
競合
同社は、ミシシッピ川システムや米国沿岸部において広範なネットワークと多数のタンクバージンを保有しており、この領域で強固な地位を築いています。1,105隻のインランドタンクバージンや266隻のインランドトウボートなど、大規模な資産を保有していることが競争優位性の源泉となっています。
また、アフターマーケット分野においても、部品の再製造や多様な産業向け機器の提供を行うことで、単なる輸送にとどらない付加価値を提供しています。これらの多角的なサービス提供能力が、競合他社に対する差別化要因として機能しているとみられます。
バリュエーション
現在の株価は139.06ドルであり、時価総額は約73.4億ドル(7,342百万USD)となっています。この規模に対し、PERは21.49倍、PBRは2.15倍と算出されています。
これらの指標は、同社の安定した事業基盤と成長性を市場が評価していることを示しています。特に、近年の利益成長とROEの向上を背景に、現在のバリュエーションは同社の強固な事業構造を反映していると分析されます。