事業モデル
同社は米国における石油およびガス業界の顧客に対し、契約に基づく圧縮インフラを提供しています。事業は「Contract Services」と「Other Services」の2つのセグメントで構成されています。
Contract Servicesでは、自社所有および顧客所有の圧縮、ガス処理、冷却インフラを運営し、天然ガスや石油の生産、収集、処理、輸送を支援します。Other Servicesでは、施設の建設、メンテナンス、オーバーホール、部品販売などの付随的なサービスを提供しています。
KPI
最新の会計年度における売上高は1,308,100,000 USD(=13.1億ドル)に達しています。この期間の営業利益率は31.2%を記録しており、効率的な運営体制が示されています。
また、同社は137,553,000 USD(=1.4億ドル)の現金および現金同等物を保有しています。これらの数値は、同社が安定した事業基盤を維持しながら運営されていることを示唆しています。
業績推移
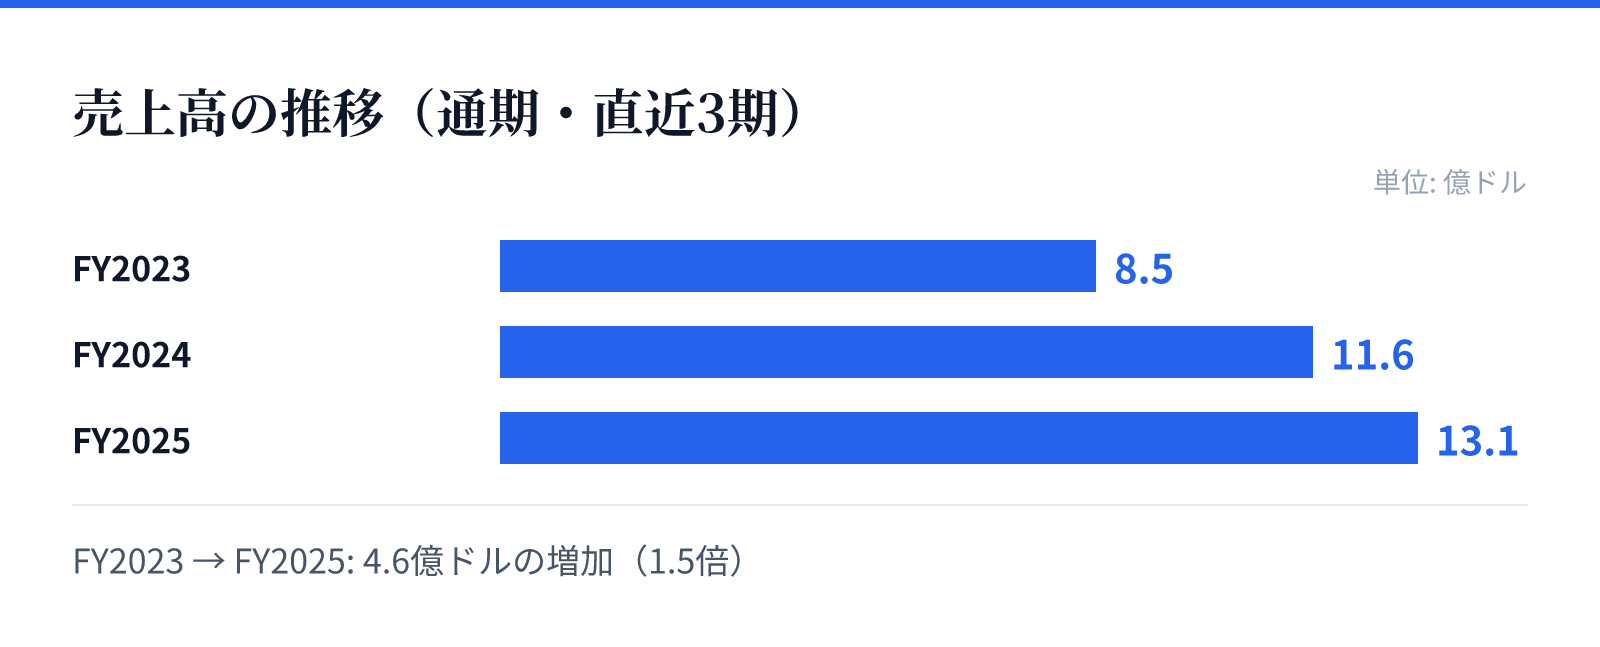
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は8.5億ドル。
FY2024の売上高は11.6億ドル。
FY2025の売上高は13.1億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高は前年比で12.8%増加しており、堅調な需要を反映しています。純利益についても前年比で61.4%という大幅な伸びを記録しています。
ROE(自己資本利益率)も1.8%から3.7%へと上昇し、最新のFY2025では6.7%に達しています。この推移は、同社の収益性が着実に向上していることを裏付けています。
リスク
同社の事業は石油およびガス業界のインフラに深く依存しており、エネルギー需要の変動が直接的な影響を及ぼす可能性があります。特に契約ベースのサービス提供において、顧客の活動状況が重要となります。
また、インフラの維持や建設、部品の供給といったオペレーションの複雑性が、コスト管理における課題となる可能性があります。これらの要因が、将来の利益率や事業規模の拡大に影響を与える可能性があります。
競合
同社はテキサス州を拠点とし、特定の地域およびセクターにおいて強固な地位を築いています。石油・ガス分野における専門的な圧縮技術とインフラ管理能力が、競合に対する優位性の源泉となります。
提供するサービスの幅広さが、顧客に対する付加価値を高めています。特にメンテナンスやオーバーホールを含む包括的なサポート体制が、長期的な顧客関係の構築に寄与しているとみられます。
バリュエーション
現在の株価は57.67ドルであり、時価総額は約58.3億ドル(5,831百万USD)となっています。PERは68.65倍、PBRは2.69倍と算出されています。
配当利回りは3.26%となっており、投資家に対して一定の還元が行われています。これらの指標は、同社の成長期待と現在の市場評価を反映した数値となっています。