最高益なのに株価が下がる、という謎
メモリー株は「業績が最悪のときに買い、最高益のときに売れ」と言われます。直感とは逆の格言ですが、キオクシアホールディングス(285A)の2026年は、この言葉をなぞるような動きになっています。
株価は1月の年初来安値1万945円から、6月22日の上場来高値11万2700円まで、半年で約10倍に駆け上がりました。時価総額は一時60兆円を超えたとされ、トヨタ自動車7203を抜いて日本の上場企業の首位に立っています。
その一方で、7月31日に発表された2026年4〜6月期の決算は、売上収益1兆7,671億円(前年同期比415.5%増)、営業利益1兆2,700億円という歴史的な数字でした。同時に8000億円の自社株買いや、1株を3株に分ける株式分割も決めています。それでも株価は、決算発表の夜に売られました。
ある解説は、その理由を「市場が見ているのは、いま出ている数字ではなく、その数字がいつまで続くかだから」と説明しています。では「本格反転はいつか」という問いに、記者や評論家の予想ではなく、自分の目で答えを出すにはどうすればよいのでしょうか。この記事では、そのための「ものさし」を順番に手渡します。
問われているのは利益の大きさではなく、その賞味期限なのだ。
NANDフラッシュとは何で、なぜ価格が大きく振れるのか
NAND型フラッシュメモリーは、電源を切ってもデータが消えない記憶用の半導体です。スマートフォンやパソコン、データセンターのSSD(ハードディスクに代わる記憶装置)の中に入っています。キオクシアはこのNANDの専業メーカーで、前身は東芝メモリです。グループの沿革には、1987年の「世界初 NAND型フラッシュメモリの発明」が記されています。
では、なぜNANDの値段は大きく振れるのでしょうか。理由は大きく二つあります。
一つ目は、NANDが「汎用品(コモディティ)」だという点です。同じ容量であれば、メーカーごとの差を付けにくい商品です。そのため値段は、ブランドの力よりも需給のバランスで決まりやすくなります。
売上の式はシンプルです。NANDの売上は「ビット(記憶容量に換算した出荷量)」と「平均販売価格(ASP)」の掛け算で決まります。ビットは毎年着実に増える一方、価格は需給で激しく振れるとされます。調査会社のReportPrimeも、NANDの売上は数量よりもビット価格のサイクルで決まると指摘しています。
二つ目は「時間差」です。工場を建てると決めてから量産が始まるまでには、年単位の時間がかかります。たとえばキオクシアとサンディスクは、北上工場の第3製造棟「K3棟」について、2026年8月27日時点で土地などの整備を始め、2029年度中の稼働開始を目指すと発表しました。需要が盛り上がってから蛇口をひねっても、水が出てくるのは数年後になります。
この時間差が、供給が「遅れて増え、行き過ぎる」動きを生みます。好況のときに各社が一斉に投資すると、数年後に供給が膨らみ、価格の下落を招きやすくなります。需要と供給の変化で販売価格や利益が大きく動くこの波は、「シリコンサイクル」と呼ばれています。
作り手の顔ぶれも見ておきましょう。2025年7〜9月期の世界シェアは、サムスン29.1%、SKハイニックス19.2%、キオクシア16.5%、サンディスク12.5%、マイクロン12.2%で、この5社で約90%を占めたとされます。サンディスクは、キオクシアとメモリーを共同開発している米国企業です。さらに2026年4〜6月期には、中国の長江メモリ(YMTC)がシェアを伸ばし、キオクシアと並ぶ14%で4位に浮上したと報じられています。
少数の大手が市場を握る「寡占」の業界です。それでもキオクシアは、2023年3月期と2024年3月期の2年間で合計3,500億円を超える営業赤字を計上しました。
作り手が少ないことと、値段が安定することは別の話なのだ。
キオクシアの決算書で見る「サイクルの位置」——5つのものさし
いまサイクルのどこにいるのか。決算書から読み取れる論点は、大きく5つに整理できます。
ものさし1 売上高と営業利益(率)
まずは利益の流れです。2026年3月期の四半期ごとの営業利益は、4〜6月期が448億円(前年同期比64.3%減)、7〜9月期が859億円(同48.3%減)でした。10〜12月期に1,427億円(同16.3%増)と増益に転じています。
そこから一気に加速しました。2026年1〜3月期は売上収益が1兆29億円で前の四半期の2倍、Non-GAAP営業利益(一時的な会計処理などを除いた、事業の実力を示す利益)は5,991億円で同4倍です。続く2026年4〜6月期の営業利益は、1兆2,700億円に達しました。
利益率の跳ね上がり方も異例です。ある分析によれば、粗利率は27.2%から78.1%へ、Non-GAAP営業利益率は19.4%から75.0%へ上昇しました。メモリー製造は工場の固定費が大きい商売です。そのため値段が上がると、増えた売上の多くがそのまま利益に落ちやすくなります。
山か谷かで言えば、数字ははっきり山の側にあります。
ものさし2 ビット出荷量と平均販売価格(ASP)
次に、売上を「量×価格」に分解します。ここが最も大事なものさしです。
2026年4〜6月期の売上収益は、前の四半期より76.2%増えました。ところが記憶容量ベースの出荷量は、1桁前半%の増加にとどまっています。一方で販売単価は、Blended ASP、Like-for-like ASPともに約70%上昇しました。
Blended ASPは製品の組み合わせの変化を含んだ平均単価、Like-for-like ASPは似た製品同士で比べた単価です。両方がほぼ同じ幅で上がったということは、高価な製品が増えたからではなく、市場全体の値上がりが利益を押し上げたことを意味します。
その前の2026年1〜3月期も同じ構図でした。物量は10%台の減少だったのに対し、販売単価は2倍以上に上昇しています。トラックに積む荷物の量はほとんど変わらないのに、荷物に付く値札だけが大きく書き換わった、というイメージです。
いまの利益の主役は、量ではなく価格なのだ。
裏を返せば、価格の上昇が止まったとき、利益の伸びも止まりやすいということです。次の決算では、まずこの二つの伸び率を並べてみることをおすすめします。
ものさし3 在庫(棚卸資産・在庫日数)
在庫は、値下がりの前兆を映す鏡です。棚卸資産とは、倉庫にある「まだ売れていない製品や材料」のことです。在庫日数は、それが何日分の販売に相当するかを示します。
キオクシアの棚卸資産は、2025年3月末の3,500億円から2026年3月末には4,100億円に増え、保有日数も増えました。ただし解説によれば、これはDRAM(NANDとは別種のメモリー)の価格上昇を見込んで戦略的に積み上げたものとされます。会社も今期の優先事項に「DRAM安定調達」を掲げています。積み上がりの理由まで確かめることが欠かせません。
業界全体では、在庫は細っています。主要メーカーとの情報交換によると、NAND在庫は歴史的な最低水準にあり、SKハイニックスでは在庫がわずか4週間分しか残っていないと伝えられています。
比べてみたいのが、2025年初めの状況です。当時は顧客側のメモリー在庫が過剰になり、販売単価が下落していました。キオクシアの花沢秀樹・専務執行役員は「顧客の在庫調整が継続し、売価へのプレッシャーが高まっている」と語っています。メーカーの倉庫だけでなく、顧客の倉庫も見る必要があるのはこのためです。
もう一点、現金の流れにも目を向けます。2026年4〜6月期は、売掛債権(まだ回収していない代金)の増加などで、運転資本が4,807億円の資金流出になりました。売上の急増が、そのまま手元の現金になるとは限りません。
ものさし4 設備投資と減価償却
設備投資は、供給の「蛇口」です。締めていれば数年後の供給は増えにくく、開いていれば数年後に供給が膨らみます。
谷のときの動きから見てみましょう。キオクシアは市況が悪化した2025年3月期に、設備投資を前期比25%減の2300億円程度に絞るもようだと報じられました。同じ時期、マイクロンのCEOも「NANDの設備投資を計画より減らす」と述べ、生産数量を10%台半ばの割合で抑えるとしていました。各社が同時に蛇口を締めたことが、その後の値上がりの下地の一つになったと考えられます。
足元の蛇口はどうでしょうか。ある分析によれば、直近4四半期のGross CAPEX(総設備投資)は915億円→709億円→677億円→524億円と減っています。売上に対する比率は20.4%→13.0%→6.7%→3.0%です。売上が急増する中で、投資はむしろ控えめでした。
ところが、計画のほうは開き始めています。会社は2026年度のGross CAPEXを4,500億円とし、2026〜28年度は年平均で約4700億円(2025年度実績比66%増)を目指すとしています。さらにサンディスクと合わせて、2032年までに国内で総額約5兆円の投資を見込む計画も発表しました。
減価償却費(工場や装置の購入費を何年かに分けて費用にしたもの)は、2026年3月期で3,128億円と、前期の3,123億円からほぼ横ばいでした。新しい工場が動き出すと、この費用は長く利益にのしかかります。会社は設備投資を売上収益比20%以下に保つ規律を掲げており、その規律が守られるかも見どころです。
ものさし5 会社ガイダンス(業績見通し)の前提
最後は、会社自身の見通しと、その前提です。
2026年7〜9月期の見通しは、売上収益2兆3,900億円(4〜6月期比35.2%増)、営業利益1兆8,900億円(同48.8%増)、親会社帰属の四半期利益1兆2,700億円(同50.8%増)です。前提として、データセンター向け需要が引き続き旺盛に推移することが挙げられています。
会社の市場見通しも確認しておきます。2026年度のNAND市場のビット伸長率は10%台後半、2027年度も需要が供給を上回る状況を見込んでいます。一方で、データセンター用HDD(NL-HDD)からの置き換えは当初予測よりペースが鈍化し、スマホ向けは横ばい、PC向けは減少を見込むとしています。
さらに会社は、事業が「スーパーサイクル」に突入したとし、営業利益率が従来より高い水準で、浮き沈みも小さくなるとみています。背景には、AIデータセンター向けへの移行や、複数社との長期契約(LTA)によるビジネスモデルの変化があるとされます。
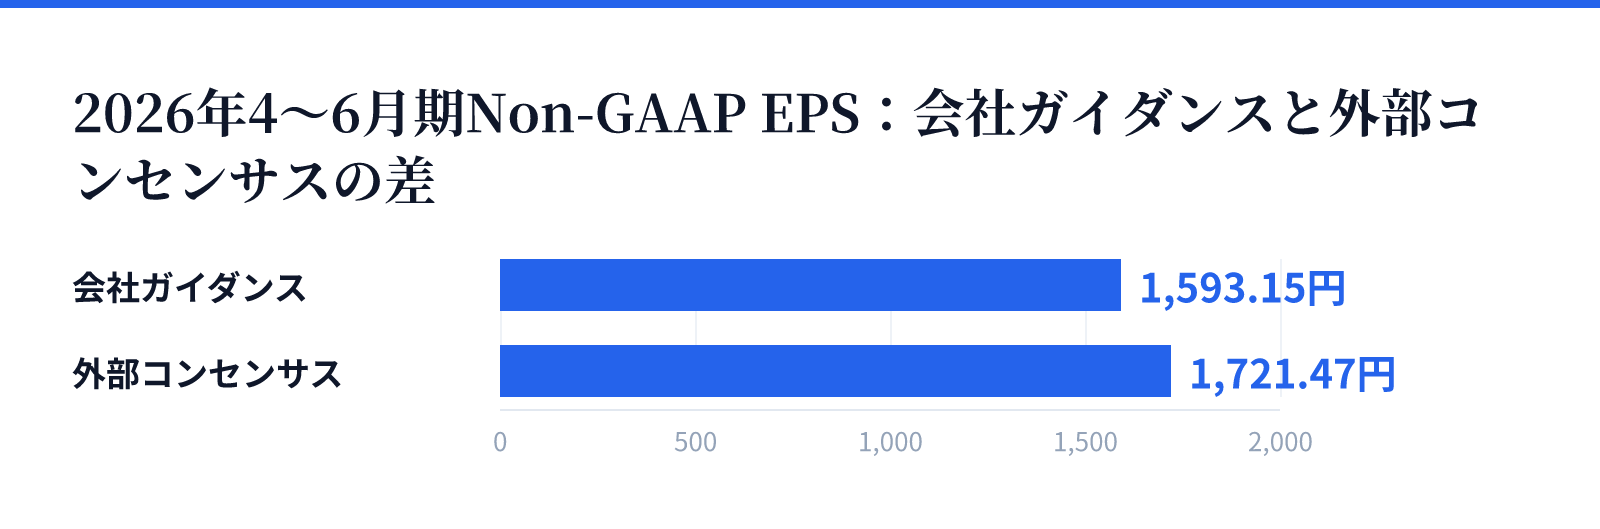
ただし、会社の予想と市場の期待は別物です。2026年4〜6月期のNon-GAAP EPS(1株当たり利益)は、会社ガイダンスの1,593.15円を約1.8%上回りました。ところが、ある分析が取得した外部コンセンサス1,721.47円に対しては約5.8%下回っています。会社予想を超えても、市場の期待に届かなければ株価は喜ばない、という構図です。
株価はなぜ業績より先に動くのか
ここまで見ると、「こんなに儲かっているのに、なぜ株価が下がるのか」という疑問が残ります。鍵になるのは、株価の物差しとしてよく使われる「PER(株価収益率)」の落とし穴です。
PERは、株価が1株当たり利益の何倍かを示す指標です。低いほど割安とされます。ところがサイクル株では、この物差しが逆さまに働きます。
キオクシアの1株益は、2024年3月期が-470.97円の赤字でした。赤字の年はPERを計算できません。それが2026年3月期には1,024.07円になり、2026年4〜6月期は1四半期だけで1,539.91円と、前期1年分を上回りました。利益が山の頂上にあるときほど、PERは低く「割安」に見えてしまうのです。
歴史にも似た場面があります。NANDは2018年前半から値下がりが始まっていました。そのため、メモリー大手が過去最高の業績を記録した2018年7〜9月期でさえ、NANDの平均販売価格は前の四半期より下がっていたと報じられています。最高益の瞬間に、価格の矢印はすでに下を向いていたことになります。
逆もまた然りです。キオクシアは2024年12月18日、公開価格1455円で上場しました。その直後の2025年1〜3月期には、市況が急激に悪化しています。そこから上場来高値までの上昇は、公開価格の77倍に達しました。業績が冴えない時期の株価が、後から見れば出発点だったわけです。
では、PERの代わりに何を見ればよいのでしょうか。考え方は三つあります。
- PBR(株価純資産倍率)を見る方法です。会社の正味の財産である純資産に対して、株価が何倍かを示します。利益ほど激しく振れないのが利点です。ただしキオクシアの1株純資産は、2025年3月期の1,344.35円から2026年3月期には2,549.81円に増えており、好況期には純資産そのものも膨らむ点に注意が要ります。
- EV/EBITDAを見る方法です。借金も含めた会社全体の値段を、減価償却前の稼ぐ力で割った指標です。キオクシアのように減価償却費が大きく、借金の状況も大きく変わる会社を比べるときに役立ちます。会社は1兆円あった有利子負債をゼロ以下にしたとされます。
- サイクル平均利益で見る方法です。好況の年だけでなく、2年で3,500億円を超える営業赤字を出した谷の年も含めて、山と谷をならした「平時の稼ぐ力」で株価を測ります。
ただし平均にも罠があります。ReportPrimeは、NAND市場の約6.5%という年平均成長率は崩落と好況の平均であり、その平均で計画するとタイミングを誤ると指摘しています。平均はあくまで地図の縮尺であって、いま立っている場所ではありません。
最後に、今回のサイクルで語られている材料と、その確かめ方も押さえておきます。主役はAI向けデータセンターのSSD需要です。マイクロンは、2026年のデータセンター向けDRAM・NANDのビット出荷が2024年比で2倍超になると予想しています。キオクシアでも2026年1〜3月期の売上収益のうち、SSD&ストレージ向けが60%の6,003億円、スマートデバイス向けが34%の3,373億円でした。
確かめ方はシンプルです。用途別の売上でデータセンター向けが伸び続けているか、そして大手クラウド企業(ハイパースケーラー)の設備投資計画が上方修正され続けているかを追います。先に触れたとおり、会社自身もHDDからの置き換えペースは鈍化すると見込んでいます。「AI」という看板の大きさより、中身の数字の向きを見ることが大切です。
株価が映しているのは、今期の成績表ではなく、この先数年の見取り図なのだ。
「本格反転」のサインを自分で確かめるチェックリスト
株価の「本格反転」を考えるとき、見るべき信号は一つではありません。追い風が続いているかを確かめる信号と、楽観が崩れる信号の両方を並べておきます。
追い風が続いているかを確かめる主な項目は、次の5つです。
- 業界の契約価格とスポット価格の向きを見ます。契約価格はメーカーと大口顧客が決める取引価格で、スポット価格はその都度の市場で付く価格です。TrendForceによれば、7月には128Gb MLC NANDの契約価格が30ドルを突破して過去最高を更新し、年初来の上昇率は218%に達しました。一方でNANDのスポット価格は反発力が弱く、取引も低調だとされます。
- 値上がりの「勢い」を見ます。カウンターポイントリサーチによれば、NANDの平均価格は2026年1〜3月期に前期比90%急騰し、4〜6月期にも55%上昇しました。上がり続けてはいますが、上昇率は小さくなっています。
- 同業の決算とガイダンスを見ます。マイクロンの2026年度第3四半期のNAND売上高は99億ドルと過去最高でした。同社は需要が2027年以降も逼迫すると述べる一方、価格の上昇率は第3四半期までより緩やかになるとの見方を示しています。SKハイニックスはNANDの平均販売価格が前四半期比約70%上昇し、次の四半期の出荷量は15%増を見込むとしています。
- 在庫の水準を見ます。業界在庫は歴史的な最低水準とされます。これが増加に転じないかどうかを、キオクシアの棚卸資産、競合の在庫日数、顧客側の在庫の三方向から確かめます。
- 設備投資の規律を見ます。キオクシアは年平均約4700億円の投資を計画し、マイクロンも2026年度通期で約270億ドルの設備投資を見込んでいます。各社の増産が需要を追い越さないかが焦点です。
反対に、楽観シナリオが崩れるサインとしては、次のようなものが挙げられています。
- 顧客が将来の品不足を心配して、前倒しで発注していないかを確かめます。前倒し発注は一時的に数量を押し上げますが、その後の反動を招きやすくなります。
- 競合各社の増産で、供給が需要を追い越さないかを確かめます。長江メモリのように、シェアを伸ばす新しい作り手の存在も含まれます。
- 先端世代への切り替え費用が、値上がりの効果を打ち消さないかを確かめます。
- 買い手が高値を嫌って慎重になっていないかを確かめます。TrendForceは、メモリー価格の上昇が1年以上続いたことで川下の顧客の調達コストが上がり、買い手の姿勢も慎重になり始めていると指摘しています。
供給がいつ緩むかについては、見方が分かれています。TrendForceはNANDの供給が2027年下半期から改善し始める可能性があるとし、マイクロンは供給が2028年から徐々に改善する可能性があるとしています。ある解説は、今回のサイクルの答えが出るのはおそらく2027年から2028年にかけてだろうと述べています。いずれも見通しであり、確定した未来ではありません。
大切なのは、どれか一つの数字で判断しないことです。契約価格が強くても在庫が増え始めていれば、あるいは同業のガイダンスが強くても各社の設備投資が一斉に膨らんでいれば、景色は変わってきます。
見るべきは一つの信号ではなく、信号の並び方。
まとめ
論点は、次のように整理できます。
- NANDは汎用品で、売上は「ビット(量)×平均販売価格(価格)」で決まります。工場の建設から稼働までの時間差が、価格の行き過ぎを生みます。
- キオクシアの足元の最高益は、量よりも価格の上昇が生んだものです。2026年4〜6月期は、出荷量が1桁前半%増にとどまる一方、販売単価が約70%上昇しました。
- 在庫は業界全体で歴史的な低水準とされ、設備投資は足元では控えめです。ただし会社は、年平均約4700億円の投資と、サンディスクとの約5兆円の国内投資を計画しています。
- サイクル株のPERは、最高益のときに低く見える逆説を抱えています。PBRやEV/EBITDA、サイクル平均利益と組み合わせて見る方法があります。
- 「本格反転」は、価格・在庫・設備投資・同業の見通しといった複数の信号が同じ方向にそろうかどうかで確かめるのが基本になります。
では、私たちに何ができるのでしょうか。見出しの「反転」という言葉をそのまま受け取るのではなく、決算が出るたびに「量×価格」「在庫」「設備投資」の3点を同じ表に並べ、前回からどこが変わったかを記録していきます。そうした習慣が、相場の熱気に振り回されないための基本になります。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。