事業モデル
同社は半導体デバイスの組み立てに使用される資本設備および消耗品の設計、製造、販売を行っています。主な製品には、集積回路やLED、センサーなどの組み立てに不可欠なボールボンディング装置やウェッジボンディング装置が含まれます。
事業は、ボールボンディング、ウェッジボンディング、高度なソリューション、およびアフターマーケット製品とサービス(APS)の4つのセグメントで構成されています。これらを通じて、装置の保守、修理、アップグレードに加え、消耗品の提供など多角的なサービスを展開しています。
KPI
最新の財務データによると、FY2025の売上高は654,081,000 USD(=6.5億ドル)を記録しています。この数値は前年度の706,232,000 USD(=7.1億ドル)から減少しており、売上高は前年比で7.4%減少しています。
利益面では、FY2023の営業利益率は8.2%でしたが、FY2024には-6.8%へと低下しました。FY2025の営業利益率は-6.0%となっており、同期間のROEは4.9%から-7.3%、そして0.0%へと推移しています。一方で、FY2025の純利益は黒字に転換しています。
業績推移
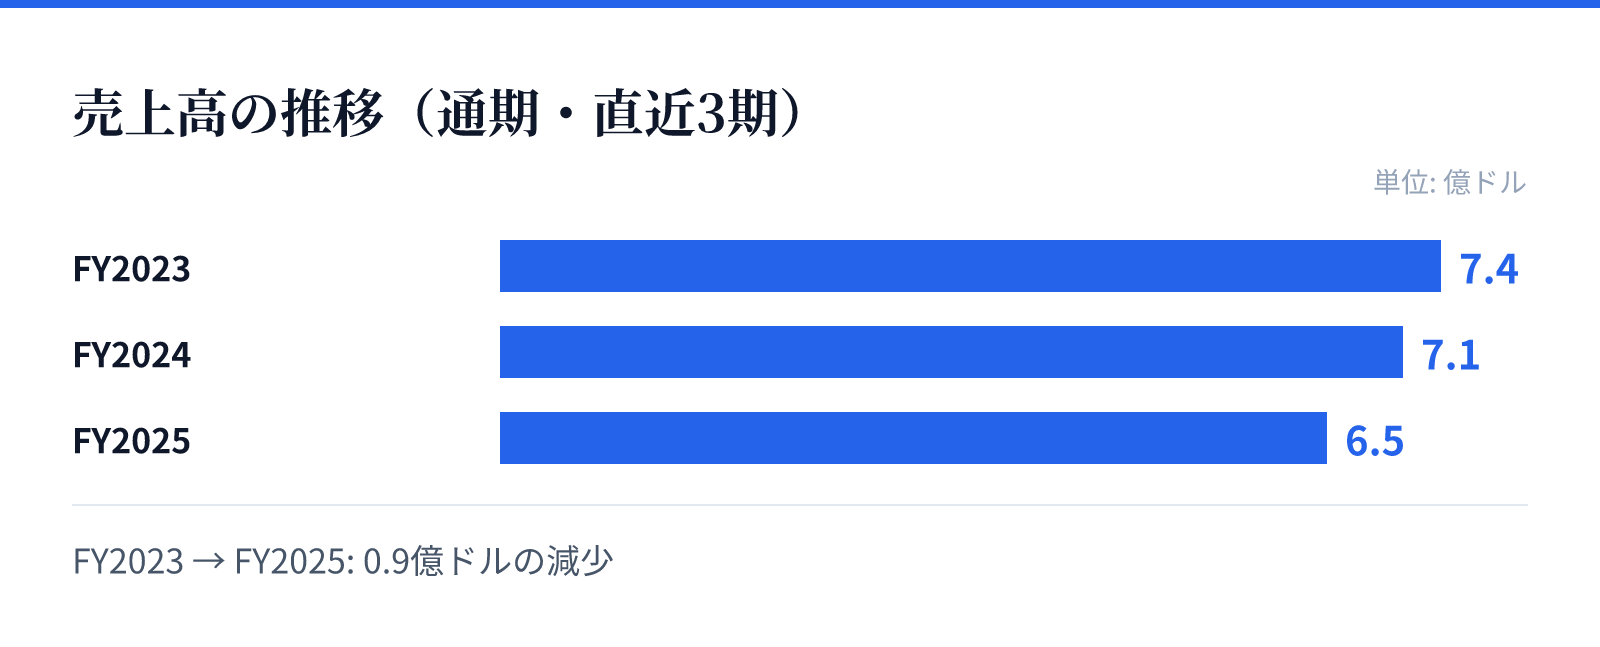
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は7.4億ドル。
FY2024の売上高は7.1億ドル。
FY2025の売上高は6.5億ドル。
成長ドライバー
同社は、高度なディスプレイ、ダイアタッチ、熱圧縮システムなどの高度なソリューションを提供することで成長を追求しています。これらの技術は、高度化する半導体製造プロセスにおいて重要な役割を果たすとみられます。
また、アフターマーケット製品とサービス(APS)の提供も重要な要素です。装置の保守やアップグレード、消耗品の継続的な販売を通じて、顧客との長期的な関係を構築し、安定的な収益基盤の構築を目指しているとみられます。
リスク
近年の財務推移を見ると、売上高が減少傾向にあり、特に営業利益率がマイナス圏で推移している点が懸念材料となります。FY2023からFY2025にかけての売上高の減少は、市場環境の変化や競争の激化を反映している可能性があります。
また、ROEがマイナスからゼロへと推移している状況は、収益性の改善に向けた過渡期にあることを示唆しています。今後の成長には、高度なソリューション分野でのシェア拡大と、アフターマーケットにおける安定的な収益確保が不可欠となります。
競合
同社は、米国、台湾、マレーシア、日本を含むアジア太平洋地域を含む広範な地域で事業を展開しています。統合デバイスメーカーや受託製造サービスプロバイダーなど、多岐にわたる顧客層に対して製品を提供しています。
半導体製造装置および材料の分野では、高度な技術力が求められるため、特定のニッチな領域での優位性が重要となります。同社は、ウェッジボンディングや高度な熱圧縮システムなど、特定の技術領域において独自の地位を確立しようとしています。
バリュエーション
最新の市場データに基づくと、同社の株価は81.03ドル、時価総額は約42.4億ドルとなっています。PERは38.77倍、PBRは4.65倍と算出されており、市場からは一定の期待を込めた評価を受けています。
配当利回りは0.97%となっており、投資家に対して配当による還元も行っています。現在のバリュエーションは、同社が保有する368,573,000 USD(=3.7億ドル)の現金および現金同等物などの財務基盤と、将来の成長性を反映した数値となっています。