
事業モデル
同社は米国において中古車および関連製品の小売事業を展開しています。事業は「CarMax Sales Operations」と「CarMax Auto Finance」の2つのセグメントで構成されています。
販売部門では、国内車、輸入車、高級車、さらにはハイブリッド車や電気自動車を含む幅広い車種を提供しています。また、卸売オークションや販売時の延長保護プラン、車両の整備・修理サービスも提供しています。
金融部門では、多様な信用度を持つ小売顧客に対し、様々な金融機関との提携を通じて融資の選択肢を提供しています。1993年に設立され、バージニア州リッチモンドに拠点を置いています。
KPI
最新の会計年度における売上高は259億ドル(=259億ドル)を記録しています。この数値は前年度の264億ドル(=264億ドル)と比較して、前年比で1.8%の減少となっています。
営業利益率は-1.6%となっており、前年度の-0.8%と比較して悪化の傾向にあります。同期間のROEは4.2%であり、前年度の8.0%から大幅に低下しています。
財務状況として、現金および現金同等物は1.3億ドル(=1.3億ドル)を保有しています。これらの指標は、近年の事業環境の変化が収益性に影響を与えていることを示唆しています。
業績推移
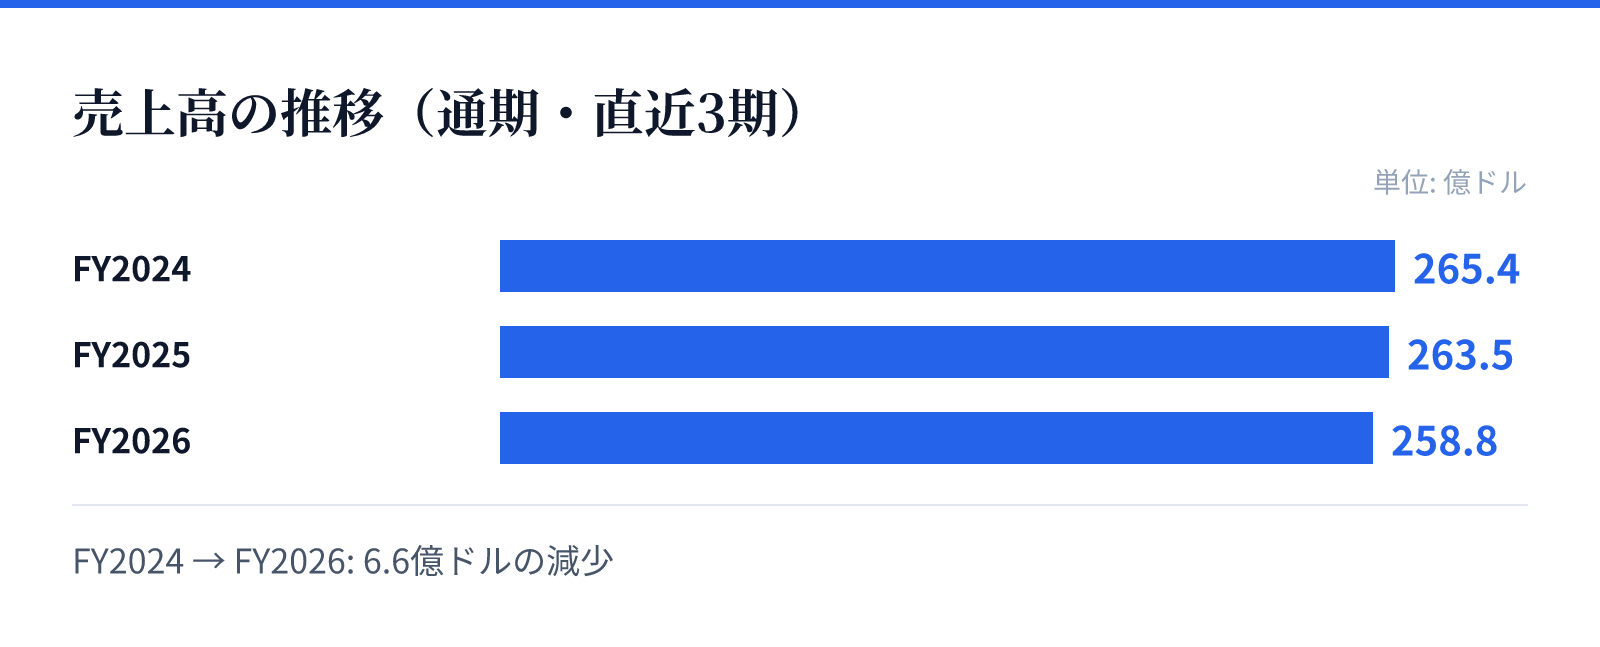
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は265.4億ドル。
FY2025の売上高は263.5億ドル。
FY2026の売上高は258.8億ドル。
成長ドライバー
同社の成長は、中古車販売における幅広い車種の取り扱いと、付随するサービス提供に支えられています。特にハイブリッド車や電気自動車といった次世代車両への対応が、将来の需要獲得において重要な要素となります。
また、金融部門における多様な融資オプションの提供は、顧客の利便性を高める重要な要素です。販売と金融を組み合わせた統合的なアプローチが、顧客基盤の維持に寄与するとみられます。
しかし、直近の財務トレンドでは売上高が減少傾向にあり、成長に向けた課題も浮き彫りになっています。今後の成長は、これらのサービス提供における効率性の改善と、市場の変化への適応にかかっているとみられます。
リスク
直近の財務データにおいて、純利益が前年比で50.6%減少している点は大きな懸念材料です。この大幅な減少は、運営コストの増大や市場環境の変化による影響を反映している可能性があります。
また、営業利益率がマイナス圏で推移しており、特に最新年度では悪化傾向にあります。収益性の低下は、事業モデルの持続可能性に対するリスクとして認識される要因です。
さらに、売上高が前年比で減少していることも、将来の成長に対する不確実性を高めています。これらの要因は、投資判断における重要なリスク要因として考慮されるべき事項です。
競合
同社は中古車販売市場において、多様な車種や整備サービスを統合的に提供することで競争優位性を構築しています。特に、販売と金融を組み合わせた独自の提供体制が、競合他社との差別化要因となります。
しかし、中古車市場は競争が激しく、在庫の確保や整備コストの管理が重要となります。競合他社との競争において、独自の販売プラットフォームや金融ネットワークをいかに活用できるかが鍵となります。
また、電気自動車やハイブリッド車への移行が進む中で、これらの新技術に対応した販売・整備体制の構築が求められます。市場のトレンド変化に迅速に対応できるかどうかが、競争優位を維持するための重要な要素となります。
バリュエーション
同社の現在の株価は62.11ドルであり、時価総額は約88.1億ドル(8,814百万USD)となっています。市場における評価の指標として、PERは38.82倍と算出されています。
PBRは1.44倍となっており、資産価値に対する株価の評価状況を示しています。これらの指標は、現在の市場環境における同社の立ち位置を反映しています。
投資判断にあたっては、これらのバリュエーション指標と、直近の売上減少および利益率の悪化という財務トレンドを照らし合わせる必要があります。現在の株価水準が、将来の成長見通しに対して適切であるかを精査する必要があります。