事業モデル
同社は、コンデンサ、高周波(RF)およびマイクロ波フィルタ、バランスアームチュアスピーカー、医療用マイクロフォンを提供しています。事業は、精密デバイス(PD)とメドテック&スペシャリティオーディオ(MSA)の2つのセグメントで構成されています。
PDセグメントは、防衛、産業、医療、電気・エネルギー市場向けに、高性能コンデンサ製品やRFソリューションのカスタム設計と提供に注力しています。MSAセグメントでは、聴覚の健康や特殊オーディオ用途向けに、医療および産業市場向けのスピーカーやマイクロフォンを設計・製造しています。
KPI
最新の会計年度(FY2025)において、同社は売上高593,200,000 USD(=5.9億ドル)を記録しています。この期間の営業利益率は12.4%に達しており、前年度と比較して改善が見られます。
同社は、医療、防衛、電気自動車、産業、通信といった広範な市場に、製造業者や販売代理店を通じて製品を提供しています。財務データに基づくと、同社は特定のニッチな技術分野において強固な供給体制を構築していることが伺えます。
業績推移
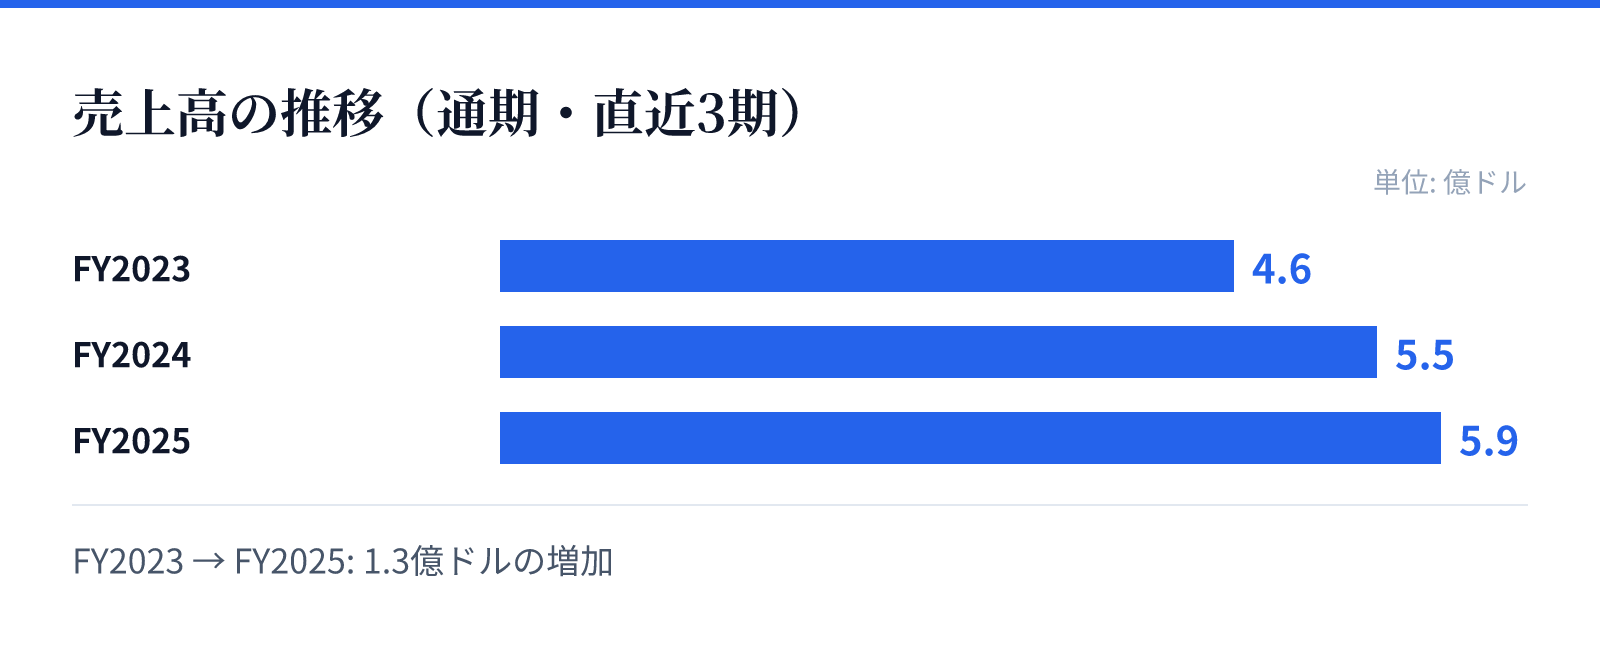
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は4.6億ドル。
FY2024の売上高は5.5億ドル。
FY2025の売上高は5.9億ドル。
成長ドライバー
直近の財務トレンドにおいて、売上高はFY2023の456,800,000 USD(=4.6億ドル)からFY2025の593,200,000 USD(=5.9億ドル)へと着実に増加しています。特に最新のFY2025では、売上高が前年比で7.2%増加しており、成長の勢いが見て取れます。
また、FY2025において純利益が黒字に転換したことは、事業の安定化と収益性の改善を示す重要な指標です。ROEも前年度のマイナスから5.7%へと回復しており、収益構造の改善が進んでいるとみられます。
リスク
同社の事業は、防衛や医療といった高度な技術を要する分野に深く関わっており、これらの市場における技術要件の変化が影響を及ぼす可能性があります。特に、特定の産業向けにカスタマイズされた製品を提供しているため、顧客の仕様変更への対応が重要となります。
また、製造・販売の過程において、OEMや契約製造業者、販売代理店といった多層的な流通構造を介しているため、サプライチェーンの安定性が重要となります。特定のコンポーネントに対する需要の変動が、売上や利益率に直接的な影響を与える可能性があるため、市場動向の注視が必要です。
競合
同社は、コンデンサーやRFソリューション、医療用オーディオ機器といった専門性の高い分野で競争を展開しています。特に防衛や医療といった高度な信頼性が求められる分野では、技術的な優位性が重要な競争要因となります。
同社は、フィルム、電解、マイカといった多様な種類のコンデンサーを製造しており、幅広い用途に対応する製品ラインナップを保有しています。これらの製品は、電気自動車や通信インフラなど、成長が見込まれる市場において重要な役割を果たすことが期待されます。
バリュエーション
最新の市場データに基づくと、同社の株価は34.23ドル、時価総額は約29.2億ドル(2,924百万USD)となっています。PERは41.74倍、PBRは3.68倍と算出されています。
これらの指標は、同社が持つ高度な技術力や特定のニッチ市場における地位を反映しているものとみられます。投資判断にあたっては、現在のバリュエーションと、直近の黒字転換を含む業績回復のトレンドを照らし合わせる必要があります。