事業モデル
同社は米国において、骨材に基づく建設資材の提供および請負サービスを展開しています。事業はWest、Mountain、Central、Energy Servicesの4つのセグメントで構成されています。
主な製品には、砕石や砂、砂利などの建設用骨材のほか、アスファルトやコンクリート、液体アスファルトが含まれます。また、重建設、舗装、敷地造成といった請負サービスも提供しています。
顧客層は、連邦・州・地方政府などの公共部門から、産業・商業・住宅開発を行う民間部門まで多岐にわたります。特に公共セクター向けには、高速道路や橋などの公共インフラ整備に貢献しています。
KPI
最新の会計年度における売上高は3,146,012,000 USD(=31.5億ドル)を記録しています。この期間の営業利益率は9.1%となっており、事業の収益性を維持しています。
同社の財務基盤において、現金および現金同等物は40,687,000 USD(=4,069万ドル)を保有しています。これらの数値は、建設資材および関連サービスの提供を通じた事業運営の基盤を支えています。
業績推移
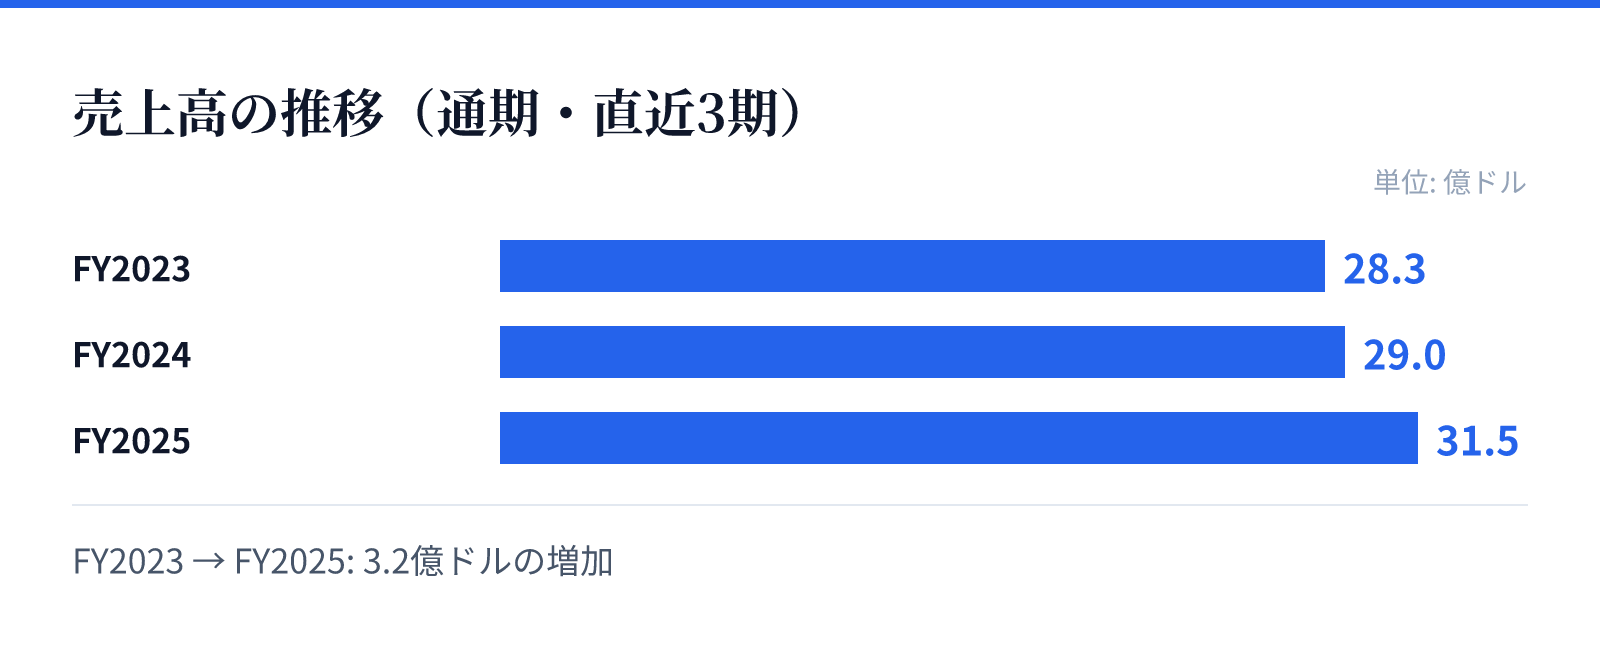
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2023の売上高は28.3億ドル。
FY2024の売上高は29.0億ドル。
FY2025の売上高は31.5億ドル。
成長ドライバー
直近の財務トレンドを見ると、売上高はFY2023の2,830,350,000 USD(=28.3億ドル)からFY2025の3,146,012,000 USD(=31.5億ドル)へと推移しています。最新のFY2025における売上高は前年比で8.5%の成長を遂げています。
一方で、利益面では変化が見られます。FY2023の営業利益率10.5%からFY2025の9.1%へと低下しており、純利益は前年比で22.1%減少しています。ROEも14.4%から9.6%へと推移しており、成長と効率性のバランスが注目されます。
リスク
事業構造上、公共インフラプロジェクトへの貢献度が高いため、政府の公共投資動向や予算配分の変化が事業に影響を与える可能性があります。また、建設資材の供給や施工サービスは、原材料価格の変動や労働コストの動向に左右されやすい側面があります。
\nさらに、売上高は成長しているものの、最新のFY2025において純利益が前年比で22.1%減少している点は、コスト構造の変化や市場環境の変動に対する感応度を示唆しています。これらの要因が今後の収益性の安定性に影響を与える可能性があります。
競合
同社は建設資材の採掘、処理、販売に加え、高度な施工サービスを統合的に提供することで競争優位性を構築しています。特に公共インフラ分野における実績は、競合他社との差別化要因となります。
提供する製品範囲が広く、コンクリートやアスファルト、さらには関連する建設資材まで網羅している点が強みです。多様な顧客層への対応能力が、建設資材市場における地位を支える重要な要素となっています。
バリュエーション
最新の市場データに基づくと、同社の株価は$64.24となっており、時価総額は約36.5億ドル(3,646百万USD)です。この規模は、同社の広範な事業領域と資産基盤を反映したものです。
バリュエーション指標については、PERが26.99倍、PBRが2.27倍と算出されています。これらの数値は、建設資材セクターにおける同社の市場評価を反映しており、投資判断の重要な指標となります。