事業モデル
Kodiak Sciencesは、網膜疾患の治療に向けた医薬品の研究、開発、および商業化を行う臨床段階のバイオ医薬品企業です。同社はカリフォルニア州パロアルトに拠点を置き、2009年に設立されました。
主力製品候補であるtarcocimab tedromer(KSI-301)は、血管内皮増殖因子(VEGF)に対する抗体バイオポリマーです。この薬剤は、高い普及率を持つ網膜血管疾患に対する第3相臨床試験を完了しており、糖尿病網膜症や加齢黄斑変性(AMD)などの治療に向けた試験が進められています。
KPI
同社の財務状況において、直近の3会計年度(FY2024からFY2026)において売上高はすべて0 USD(=0ドル)となっています。これは、同社が現在、製品の商業化に向けた研究開発段階にあることを示唆しています。
一方で、ROE(自己資本利益率)はFY2024の-117.2%から、FY2025には-146.1%へと低下しましたが、FY2026には-51.9%へと改善しています。最新のFY2026における純利益は、前年比で74.7%の増加を記録しています。
業績推移
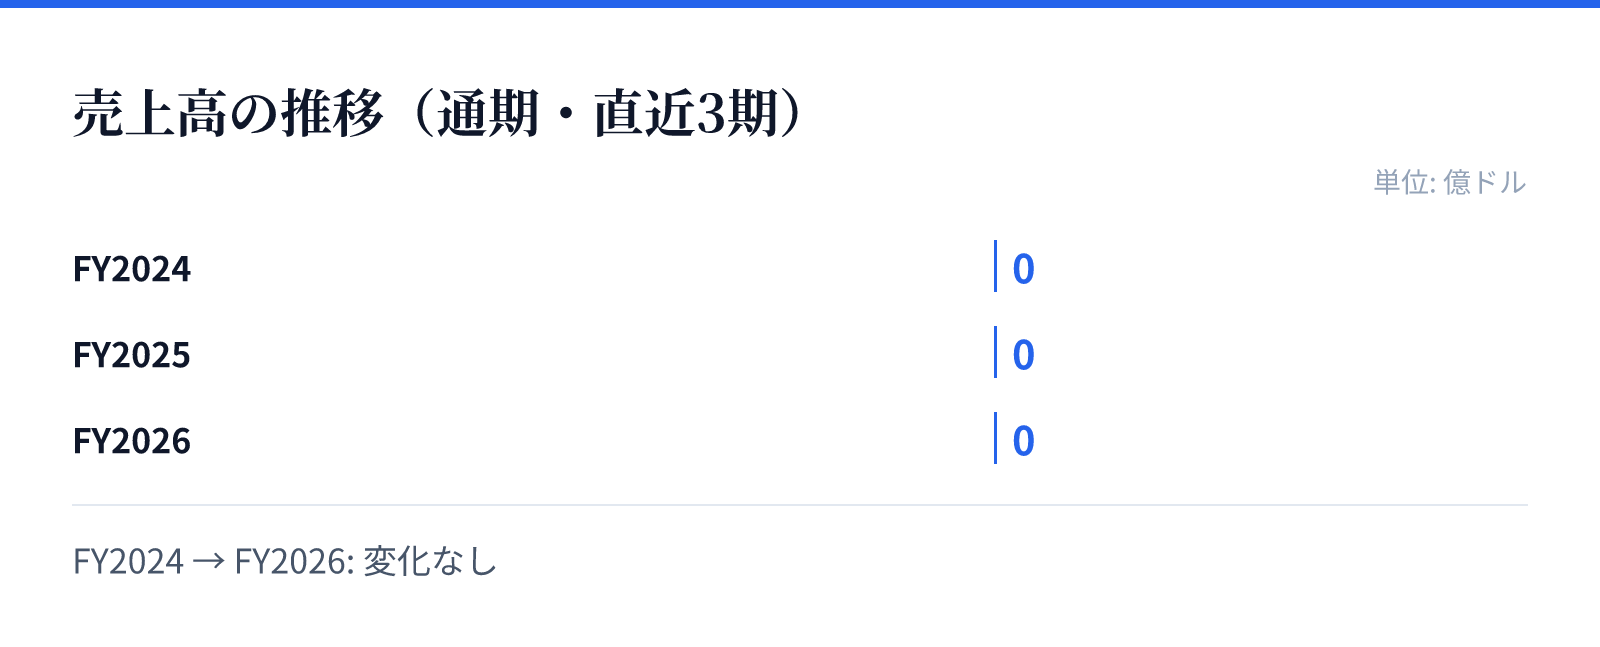
売上高の推移(通期・直近3期)。出典は kabu-insight(yfinance 由来)の通期実績で、古い期から新しい期の順に並べた。
FY2024の売上高は0.0億ドル。
FY2025の売上高は0.0億ドル。
FY2026の売上高は0.0億ドル。
成長ドライバー
成長の主な原動力は、複数の臨床試験段階にあるパイプラインの進展にあります。主力製品のKSI-301に加え、前臨床段階の製品として、IL-6およびVEGFを標的とした二重特異性抗体バイオポリマーであるKSI-501やKSI-101が開発されています。
これらの製品は、網膜の液体貯留や炎症を伴う患者を対象としており、網膜疾患の幅広いニーズに応えることを目指しています。特に、高い普及率を持つ網膜血管疾患に対する治療法の確立が、将来の成長に向けた重要な要素となります。
リスク
同社は現在、売上を計上していない研究開発段階にあるため、臨床試験の成否や規制当局の承認プロセスが事業の成否を左右する大きなリスクとなります。製品の商業化に至るまでの期間、継続的な資金調達や研究開発費の負担が生じる可能性があります。
また、主要な製品候補が特定の疾患領域に集中しているため、臨床試験の結果や承認の遅れが事業計画に直接的な影響を与える構造となっています。投資判断においては、パイプラインの進捗状況と、それに対する市場の反応を注視する必要があります。
競合
網膜疾患の治療薬市場において、同社は独自の抗体バイオポリマー技術を用いて競合他社との差別化を図っています。特に、VEGFだけでなくIL-6も標的とする二重特異性抗体などの高度な技術を組み込むことで、より効果的な治療法の提供を目指しています。
競合他社との優位性は、臨床試験の進捗速度と、承認後の市場浸透力に依存するとみられます。特定の疾患領域における高い専門性を持ち、独自のバイオポリマー技術を基盤とした製品群を展開することで、市場での地位確立を目指しています。
バリュエーション
最新の市場データに基づくと、同社の株価は39.46 USD、時価総額は約23.4億ドル(2,339百万USD)となっています。この規模に対し、PBR(株価純資産倍率)は38.21倍と非常に高い水準で評価されています。
この高いバリュエーションは、将来のパイプラインの成功に対する期待値が反映されているものとみられます。投資家は、現在の財務状況よりも、臨床試験の進展や製品の承認といった将来の成長ポテンシャルを重視して評価している状況です。