1. 「5年2%」は、預金金利と同じ土俵の数字ではない
2026年9月10日の紙面に「個人向け国債『5年2%』に熱視線 金利と手軽さで預金より優位に」という記事が並びました。長く「金利が付かない商品」の代表だった個人向け国債が、預金の代わりとして語られはじめています。
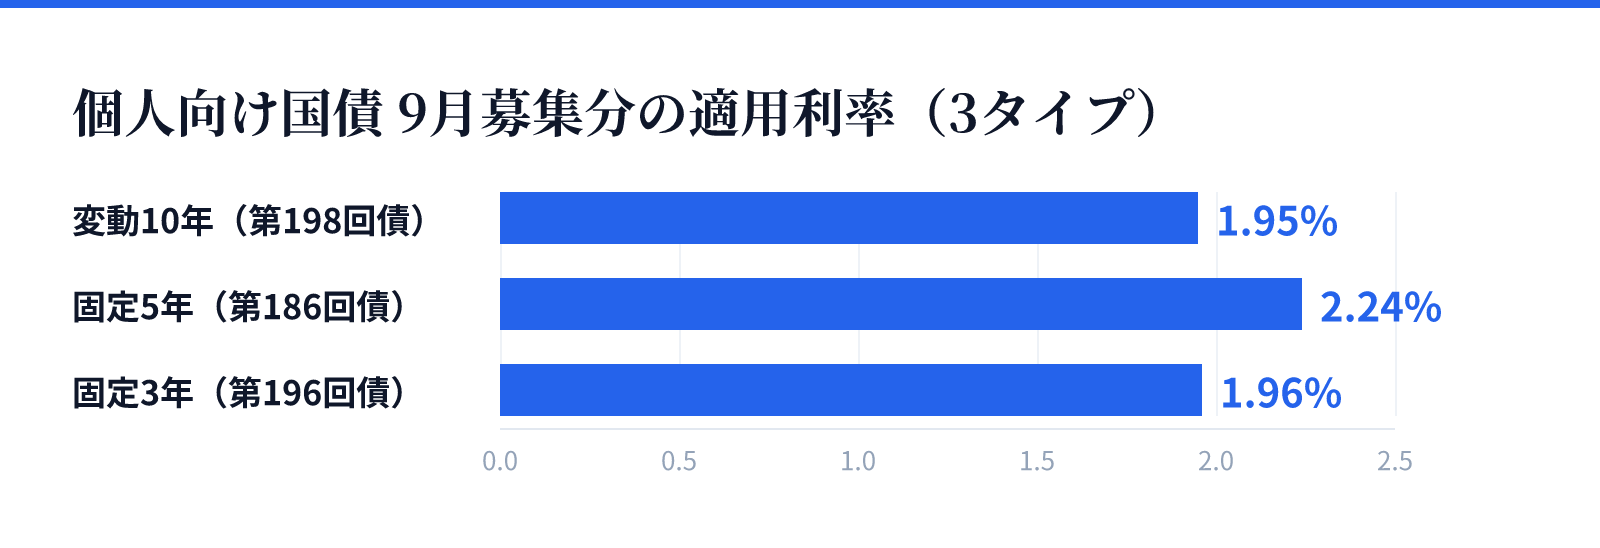
実際、財務省が2026年9月2日に発表した9月募集分の利率は、税引前の年率で変動10年(第198回債)が1.95%、固定5年(第186回債)が2.24%、固定3年(第196回債)が1.96%でした。8月募集分はそれぞれ1.87%、2.06%、1.71%でしたから、3タイプとも上がっています。
ただ、この数字を預金金利と横に並べる前に、確かめておきたいことが3つあります。利率がどこから来たのか。途中で降りるときに何を払うのか。そして固定と変動で、何を賭けていることになるのか。
預金の金利は、銀行が自分の判断で決めます。個人向け国債の利率はそうではありません。計算式のほうが先に決まっていて、そこへ市場が数字を入れる仕組みです。順番が逆なのです。
だからこの記事では、印象で語らずに、財務省が公表している発行条件と計算式に落として確かめていきます。見出しの2.24%は、市場が決めた数字を、あらかじめ決められた式が翻訳した結果である。
2. 利率はどう決まるか — 基準金利と、商品ごとの決められた式
個人向け国債は3種類あります。変動10年、固定5年、固定3年。満期の長さだけでなく、利率の決まり方そのものが違います。
財務省の商品概要によれば、適用利率の設定方法はこう定められています。
- 変動10年:基準金利 × 0.66
- 固定5年:基準金利 − 0.05%
- 固定3年:基準金利 − 0.03%
- いずれも下限は年0.05%(最低金利保証)
「基準金利」というのは、その商品の値付けのもとになる市場の金利のことです。取り方も商品ごとに違います。変動10年は、利子計算期間開始時の前月に行われた10年固定利付国債の入札(初回の利子については募集期間開始直前の入札)の平均落札利回り。平均落札価格から計算される複利利回りで、小数点以下第3位を四捨五入した0.01%刻みです。固定5年と固定3年は、募集期間開始日の2営業日前に、市場実勢利回りを基に計算した期間5年・期間3年の固定利付国債の「想定利回り」を使います。
では、公表された利率は本当にこの式で再現できるのか。財務省の発行条件の発表資料には、基準金利そのものが書いてあるので、電卓で追えます。
2026年1月7日発表分(変動10年・第190回債ほか)を例に取ります。
- 変動10年:基準金利2.10% × 0.66 = 1.386 → 公表利率 年1.39%
- 固定5年:基準金利1.64% − 0.05% = 1.59 → 公表利率 年1.59%
- 固定3年:基準金利1.33% − 0.03% = 1.30 → 公表利率 年1.30%
3本とも合いました。下限が効く局面も同じ資料で確かめられます。2023年12月6日発表分(変動10年・第165回債ほか)では、固定3年の基準金利は期間3年の想定利回り0.06%でした。0.06%から0.03%を引くと0.03%となり、下限の0.05%を下回るため、適用利率は0.05%です。財務省の資料が、その手順をそのまま書いています。
もうひとつ、税引後の利率も検算できます。利子には20.315%の税金がかかるので、手取りは表面利率の0.79685倍になります。9月募集分で試すと、固定5年は2.24% × 0.79685 = 1.784944%。財務省・販売各社が公表している税引後の1.784944%と一致します。変動10年も1.95% × 0.79685 = 1.5538575%で、公表値どおりです。
なぜ変動10年だけ「掛け算」なのか。これは2010年12月に財務省が出した「個人向け国債の商品性の改善」という資料に理由が書かれています。それまでの変動10年は「基準金利 − 0.8%」という引き算方式でした。低金利のときに仕上がりの金利が低くなりすぎるため、掛け算方式に改めたのです。同じ資料には、こんな数値例が並んでいます。
- 低金利時:1.00% − 0.8% = 0.20%/1.00% × 0.66 = 0.66%
- 金利上昇時:3.00% − 0.8% = 2.20%/3.00% × 0.66 = 1.98%
低金利では掛け算が有利で、金利が上がると引き算のほうが有利になります。この逆転を、財務省自身が導入時の資料で示していました。いま私たちが見ているのは、その資料の右側の世界です。
利率は商品の魅力度ではなく、金利水準の写像なのだ。
3. 中途換金 — 「元本割れしない」の代わりに何を払っているか
個人向け国債の一番の売りは、価格が動かないことです。財務省の説明では、償還金額は額面金額100円につき100円で、これは中途換金のときも同じです。景気や経済情勢で市場が揺れても、元本の額は変わりません。
ただし、その安心は無料ではありません。発行から1年間は、原則として中途換金できないからです(口座名義人が亡くなった場合や、災害救助法の適用対象となる大規模な自然災害で被害を受けた場合は例外として換金できます)。
1年経てば、第2期利子支払日以後はいつでも1万円単位で換金できます。そのとき差し引かれるのが「中途換金調整額」です。計算式は3タイプ共通で、次のとおりです。
直前2回分の各利子(税引前)相当額 × 0.79685
換金金額は「額面金額 + 経過利子相当額 − 中途換金調整額」です。この0.79685という数字、どこかで見た覚えがあるはずです。税引後の利率を出すときに掛けた係数と同じものです。
つまり差し引かれるのは、直近1年に受け取った利子の、手取りベースのほぼ全額ということになります。電卓で確かめます。9月募集の固定5年(税引前2.24%)を額面100万円分持ったとしましょう。
- 半年分の利子(税引前):100万円 × 2.24% ÷ 2 = 11,200円
- 直前2回分:11,200円 × 2 = 22,400円
- 中途換金調整額:22,400円 × 0.79685 = 17,849.44円
一方、実際に受け取る利子は税引後です。税引後利率1.784944%で計算すると、半年で8,924.72円、2回で17,849.44円。差し引かれる額と、ぴったり同じ金額になります。
だから、1年経った直後に降りると、元本は戻るけれど利子は残りません。財務省も、中途換金では実質的に元本の額を下回ることはない、と説明しています。元本が守られる代わりに、短く持ったときの利回りがゼロ方向へ均される仕組みです。
比較のために、持ち切った場合の姿も置いておきます。財務省の広報資料には、適用利率0.25%だった固定5年(第153回債)を100万円分買うと、半年ごとに1,250円、5年間で1万2,500円の利子になる、という例が載っています。利率が低かった時代の話ですが、「利率 × 額面 ÷ 2 が半年ごとに入る」という構造は今も同じです。
なお、解約のタイミングで得をする・損をするという話もよく聞きますが、利払日の直前でも直後でも、すでに受け取った利子まで合わせたトータルの手取りは実質的に変わらない、と説明されています。経過利子が乗るぶんと、口座に入った利子が増えるぶんが、入れ替わるだけだからです。
読者の手順としては、順番を逆にすることをおすすめします。まず「この資金は何年動かさずに置けるか」を決めます。利率を見るのはそのあとです。持ち切れない資金で高い利率だけを見て入るのは、調整額を払う前提で入ることと同じです。値札が付いているのは利率ではなく、いつでも降りられるという自由のほうだ。
4. 固定5年か、変動10年か — 損益分岐は「これから金利が上がるか」に集約される
9月募集分をもう一度見ると、妙なことが起きています。満期が長い変動10年(1.95%)より、短い固定5年(2.24%)のほうが利率が高くなっています。債券は期間が長いほど利率が高くなるのが普通ですから、逆転しています。
理由は式の違いです。変動10年は基準金利に0.66を掛けるのに対し、固定5年は0.05%を引くだけです。金利が上がった局面ほど、掛け目のハンデは大きく開きます。
では、変動10年が固定5年の2.24%に追いつくには、基準金利がどこまで上がればいいのか。これも電卓一つです。2.24 ÷ 0.66 = 3.39…。基準金利、つまりおおむね10年国債の利回りが3.4%近くまで上がって、ようやく足元の固定5年に並ぶ計算になります。
現在地も確認しておきます。2026年7月時点の報道によれば、第383回入札の結果、変動10年の基準金利となる複利利回りは2.73%でした。国債金利が29年ぶりに2.7%台に乗った、と伝えられた水準です。ここから3.4%近辺までは、まだ距離があります。
将来の金利観については、市場の見立てを借りるほかありません。同じ日の紙面には「日銀利上げペース加速か ターミナルレート『1.75%』予想増」という記事も出ています。「ターミナルレート」というのは、今回の利上げサイクルで政策金利がどこまで上がって止まるか、という到達点の予想値のことです。
- 野村證券はメインシナリオ(確率60%)として2026年9月・2027年1月・2027年4月の利上げを見込み、ターミナルレートは1.75%(2027年4月到達)としています。
- ゴールドマン・サックスは2026年9月に1.25%、2027年1月に1.50%、同年7月に1.75%という経路を想定しています。
- 大和総研は2026年10月に1.25%、その後四半期に一度程度のペースで0.25%ptずつ引き上げ、2027年4-6月期に1.75%へ到達した後は当面据え置きと予想しています。
- BNPパリバ証券の河野龍太郎氏は、2027年春までに1.75%とみたうえで、今回の引き締めサイクルの最終到達金利は2.5%とみています。
長期金利のほうは、大和総研が2027年度末に3.1%程度と予想しています。仮にその水準で基準金利を置くと、3.1% × 0.66 = 2.046%。いまの固定5年の2.24%には、まだ届きません。
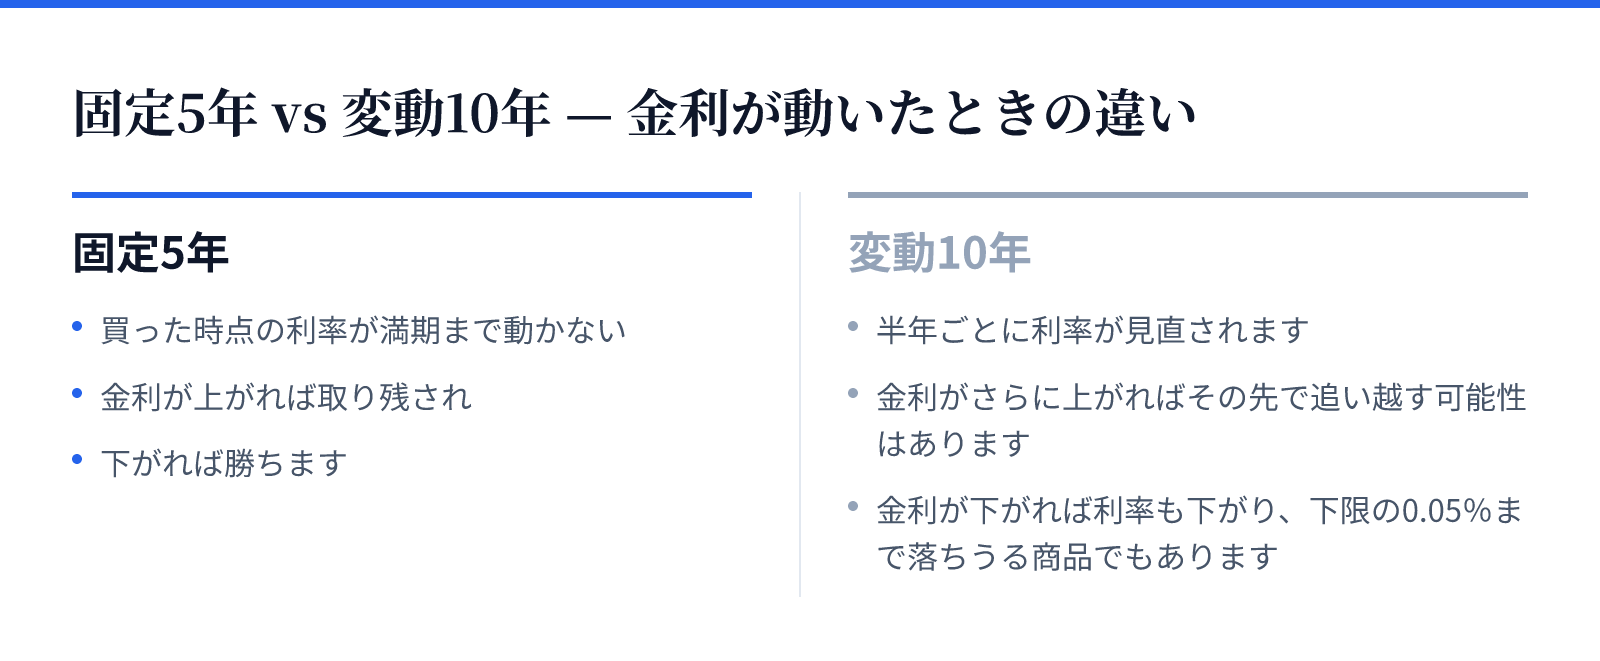
もちろん、変動10年は半年ごとに利率が見直されますから、金利がさらに上がればその先で追い越す可能性はあります。逆に金利が下がれば利率も下がり、下限の0.05%まで落ちうる商品でもあります。固定5年は買った時点の利率が満期まで動かないので、金利が上がれば取り残され、下がれば勝ちます。
どちらが有利かは、商品の優劣ではなく、自分の金利観の表明である。
5. 預金からお金が動くとき — 銀行・信金の側で何が起きるか
同じ日の紙面には、もう一本並んでいます。「信金の個人預金、初の2年連続減少 相続流出に競争追い打ち」。個人向け国債への資金移動は、買う側から見れば運用先の乗り換えですが、預金を取る側から見れば調達コストの上昇圧力として現れます。
銀行にとって預金は、最も安く集められるお金です。Bloombergは2026年1月の記事で、国内全体の銀行預金量そのものが減っていくとの見方が複数の大手行トップから出てきたと伝え、これを「減りゆくパイの奪い合い」と表現しました。当時の政策金利は0.75%でした。その後、日銀は2026年6月の決定会合で0.25%の利上げを決め、政策金利は1.0%と1995年以来31年ぶりの高水準になっています。
ここで押さえておきたいのが「預金ベータ」という言葉です。市場の金利が上がったとき、銀行が預金金利をどれくらい追随して上げるか、その追随率を指します。ベータが低ければ調達コストは抑えられ、利ざやは広がります。高ければ、貸出金利の上昇分が預金金利の支払いに食われます。
具体的な数字も出ています。楽天銀行5838は2027年3月期第1四半期の決算説明会で、預金獲得競争が激しくなっていることや定期預金に力を入れることを前提に、ガイダンス修正における預金ベータを保守的に見て60%弱程度としました。同社グループの資料では、主要運用資産の約80%が変動金利ベースである一方、負債サイドの大宗は普通預金で調達しており、預金ベータ(追随率)で費用が増える、という整理が示されています。25bpの利上げが即座に反映された場合の利益影響は、再編後の新楽天銀行グループで116億円と試算されています。
大手も動いています。三菱UFJフィナンシャル・グループは、預かり資産3000万円以上を対象としたサービスを刷新し、金利上昇期において預金金利が高めのネット銀行等への預金流出を防ぐ狙いを掲げています。
一方で、金利上昇が銀行の収益にとって一本調子の追い風とは限りません。日銀の金融システムレポート(2024年10月)は、円金利が上方シフトするシナリオで自己資本比率の変化を要因分解し、コア業務純益が増える効果を信用コストやリスクアセットの増加が相殺する姿を示しています。同レポートは、貸出先に低ICR企業が相対的に多い国内基準行(銀行)や信用金庫では、借入金利の上昇によって低格付けへの遷移確率が上がりやすく、信用コストの増加幅が大きくなりやすいとも指摘しています。ICRは利払いを利益で何倍まかなえるかを示す指標で、低いほど利上げに弱い借り手ということです。
銀行の決算資料を見るなら、預金残高の推移と、預金利息の増加率、貸出金利息の増加率を並べてください。預貸金利回り差、いわゆる利ざやが実際に広がっているかは、そこで確かめられます。「金利上昇=銀行株買い」は、調達構造と預金の粘着性を飛ばした早合点だ。
6. 株式投資家にとっての意味 — 無リスク金利が上がると、株のハードルが上がる
個人が国の信用で、税引前2.24%、税引後1.784944%を5年間固定で取れます。これは、株式に求められる期待収益率の土台が上がったということでもあります。
株を買うということは、値下がりする可能性を引き受けて、その対価に上乗せの収益を狙う行為です。上乗せがどれだけあるかを測るときに使うのが「イールドギャップ」という言葉で、株式の期待利回りから、リスクを取らずに得られる金利を引いた差のことを指します。この引かれる側が上がれば、同じ株でも差は縮みます。
ただし、株と国債では時間の扱いが違います。固定5年は、買った時点の利率が5年間そのままです。利益が伸びても、その分が利率に反映されることはありません。株のほうは、企業が利益を伸ばして増配で応じられる余地があります。どちらが優れているという話ではなく、性質が違うのです。
手順としては、保有株の配当利回りと、その時点の個人向け国債の適用利率を並べてみることをおすすめします。並べるときは、税引後どうしで揃えるほうが実感に近くなります。そのうえで、上乗せ分が値動きのリスクを取る対価として納得できるかを、自分の言葉で判断してください。
なお、制度の側も動いています。政府は2026年7月に閣議決定した骨太方針で個人向け国債の魅力向上を掲げ、財務省と金融庁は2027年度税制改正要望に個人向け国債の税制優遇を盛り込む方針を固めました。詳細を明示しない「事項要求」の形で、与野党からは相続税の減免やNISAの対象に加える案が浮上しています。日銀が国債保有を減らすなかで買い手の拡充が急務という事情が背景にありますが、公平性を損ねるとして慎重論もあると報じられています。ここは決まったことではないので、年末の税制改正大綱までは様子を見るしかないでしょう。
7. まとめ — 確かめるための5ステップ
見出しの数字を、自分の手で式に戻すための順番を並べておきます。
- 財務省の発行条件の発表資料で、今月の適用利率と基準金利を並べて見る。発表資料には基準金利そのものが書かれています。
- 掛け目と控除幅を当てはめて、公表利率を電卓で再現する。変動10年は基準金利×0.66、固定5年は基準金利−0.05%、固定3年は基準金利−0.03%、下限は年0.05%。
- 中途換金調整額の式(直前2回分の各利子(税引前)相当額×0.79685)に自分の想定額を入れて、1年後に降りた場合の手取りを出す。差し引かれる額が、税引後の受取利子とほぼ同額になることを確かめる。
- 自分の金利観を先に言葉にしてから、固定か変動かを選ぶ。変動10年が足元の固定5年に並ぶには基準金利が3.4%近くまで必要という計算(2.24÷0.66)を、判断の物差しに使う。
- 保有株の配当利回りと並べ、上乗せ分がリスクの対価として妥当かを、税引後どうしで判断する。
3つ目のステップだけは、利率を見る前にやってください。「何年動かさずに置けるか」が決まっていない資金は、どれだけ利率が高くても、調整額を払う前提の資金です。
そして、この記事で使った数字はすべて、公表された式と公表された基準金利から再現できるものでした。逆に言えば、再現できない数字は、まだ自分の判断材料になっていないということでもあります。見出しの数字は入口であって、結論ではありません。式に戻せる数字だけが、判断材料になる。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。