1. 36兆円は誰の財布から出るのか
2026年8月21日、財務省が2027年度予算の概算要求で、国債費の要求額を過去最大の約36.6兆円とする調整に入ったと報じられました(日本経済新聞)。共同通信も同じ日、国債の元利払いを約36兆6千億円とする方向だと伝えています。
同じ日、もう一つの数字が動きました。利払い費を計算するために置く前提の金利——「想定金利」を、2026年度予算の3.0%から3.8%へ引き上げるという報道です(時事通信)。
この二つは並べて読むべき数字です。片方は結果の額であり、もう片方はその額をはじき出した前提です。予算のニュースは金額だけが見出しになりますが、投資家として面白いのは前提のほうです。
そして国債費には、他の予算項目にない性格があります。教育費も公共事業費も、政治的な合意さえあれば削れます。しかし国債の利払いは契約上の義務であり、裁量の余地がありません(宮野宏樹氏の分析)。家計に置き換えれば、旅行や外食は我慢できても、住宅ローンの返済日は待ってくれないのと同じです。
削ろうと思っても削れない支出が、いま過去最大になろうとしているのだ。
2. 国債費とは何か — 利払い費と債務償還費に分解する
「国債費」という一語は、中身を割らないと意味が読めません。第一ライフ資産運用経済研究所の整理によれば、国債費は満期を迎えた国債の元本を返す債務償還費、利子を払う利払費、そして国債事務取扱費で構成されます。実際の償還や利払いは「国債整理基金特別会計」——国債の返済専用に切り出された国の会計——を通じて行われ、一般会計の国債費はそこへの繰入金として計上されます。
規模感を掴むために、直近の予算を並べてみます。2026年度の一般会計予算は歳出総額122兆3092億円で、6年連続の過去最大となりました。最大項目は社会保障関係費の39兆559億円で、全体の約32%を占めます。二番目が国債費の31兆2758億円で、前年度から約2.5兆円、率にして10.8%の増加です。三番目が地方交付税交付金等の20兆8778億円、四番目が防衛関係費の8兆9843億円でした。
国債費31兆2758億円のうち、利払い費は13兆3710億円です。これだけで単体の防衛予算を上回る規模に達しています。国債費は歳出総額のおよそ4分の1を占め、初めて30兆円を超えました。借金の残高そのものも積み上がっており、普通国債残高は2026年度末に1,145兆円に達する見通しです。
ここで一つ、読み違えの罠を置いておきます。「国債費が過去最大」と報じられたとき、その中身が償還費の増加なのか利払費の増加なのかで、意味はまったく変わります。債務償還費は制度上のルールで計上されますが、実際には借換債の発行で賄われる部分が大きく、そのぶん残高は減りません。財政の負担として実質的に効いてくるのは利払費のほうです。2024年度から2026年度にかけての変化は、明確に利払費の増加でした。
ここから素人が持ち帰るべき原則は一つだけです。予算の総額が同じなら、国債費が膨らんだぶん、他の政策に回せる財源は減ります。国債費は医療や教育や公共事業のように新しい行政サービスを生む支出ではないので、増えれば増えるほど政策の自由度を食います。
国債費が増える年、他の政策は静かに場所を譲る。
3. 「想定金利」という仕組み — なぜ実勢より高めに置くのか
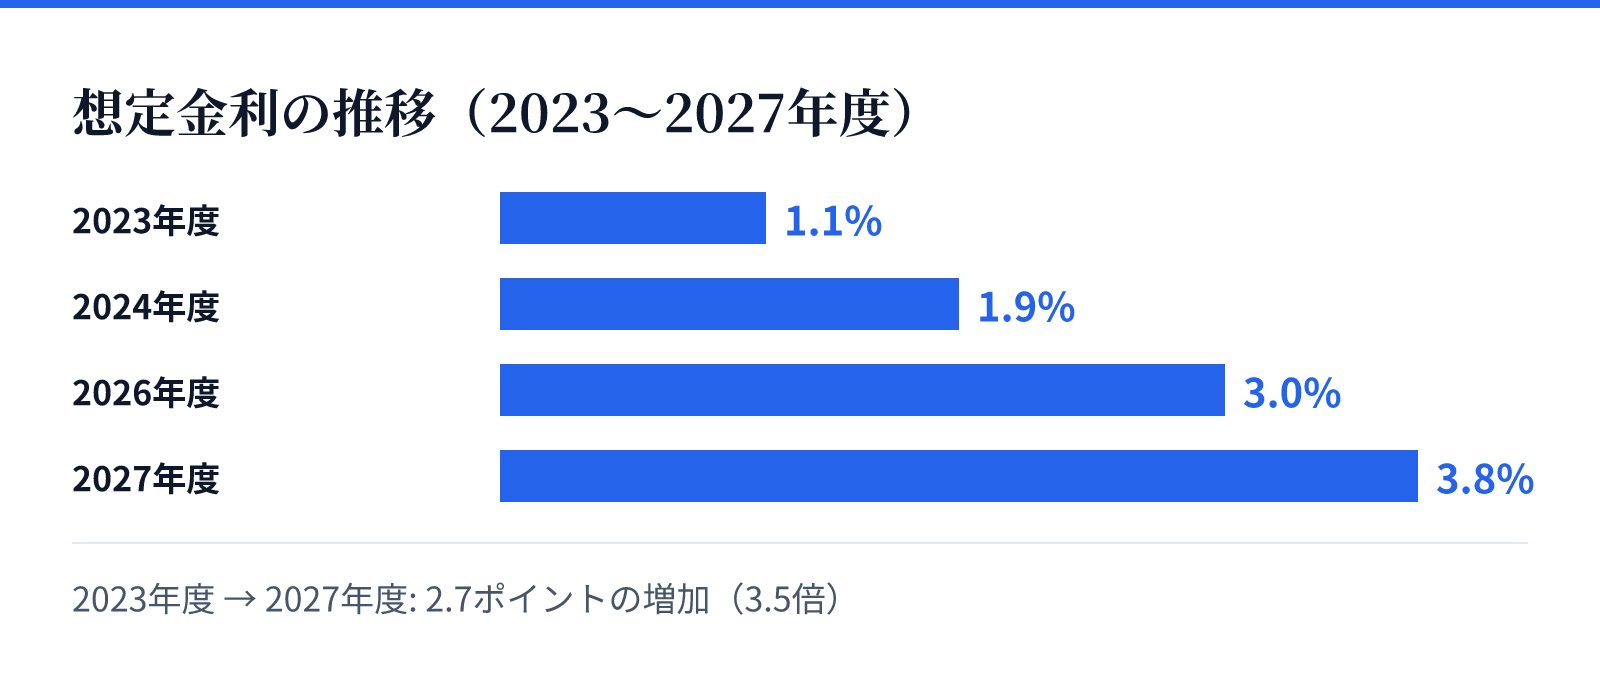
想定金利(積算金利とも呼ばれます)は、翌年度の利払い費を見積もるために財務省が置く前提の金利です。来年一年ぶんの利息を先に予算に積むわけですから、どの金利水準を使うかで金額が大きく変わります。
この前提は、実勢の10年債利回りより高めに置かれるのが通例です。理由は単純で、低く見積もりすぎると年度途中で足りなくなり、補正予算を組む羽目になるからです。旅費を多めに申請しておくのと同じ発想で、予算に安全マージンを持たせている、と考えると腹に落ちます。
面白いのは、その安全マージンの置き方が数年で様変わりしたことです。数年前までは、想定金利は1%台前半が標準でした。2023年度は1.1%、2024年度予算では足元の長期金利上昇を踏まえて1.9%へ大幅に引き上げられました。それが2026年度予算で3.0%、そして2027年度の概算要求では3.8%です。
数年のうちに、1%台から3%台後半まで動いてきました。この動き自体が、財務省が「金利のある世界」を前提に切り替えたことの表明でもある。
同時に、注意点も置いておきます。想定金利は予算上の前提であって、市場の金利予測ではありません。財務省が「来年の長期金利は3.8%になる」と言っているわけではないのです。ここを混同すると、ニュースを読み違えます。実勢の長期金利は、骨太方針2026の原案に日銀の利上げをけん制する文言があったことに市場が反応した局面で、一時2.900%と30年ぶりの高水準まで上昇しました。3.8%はその実勢に、さらに上振れへの備えを乗せた数字だと読むのが自然でしょう。
4. 効き方には時間差がある — 借り換えというラグ
ここがこの記事の中核です。金利が上がっても、国の利払いは翌日から増えるわけではありません。
すでに発行済みの国債は、発行したときの金利のまま満期まで走ります。低金利時代に出した債券は、世の中の金利がどれだけ上がっても、契約どおりの低い利息を払い続けるだけです。金利上昇が効いてくるのは、満期が来た国債を新しい高い金利で借り換えるとき——そのときだけです。
だから効き方は、段差ではなく傾斜になります。財務省の債務管理レポートを見ると、普通国債の利率加重平均——残高全体でならした実効的な利率——は平成24年度の1.19%から令和3年度には0.78%へと、低金利債への入れ替わりで徐々に下がっていきました。同じ仕組みが、いまは逆回転を始めているわけです。
このとき効いてくるのが「平均償還年限」という概念です。国が発行する国債の満期までの長さを、発行額で加重平均したものです。これが長ければ長いほど、借り換えの回転は遅く、金利上昇は緩やかにしか染みてきません。逆に短いと、毎年の借換額が増えて、利払費は金利変動の影響をより大きく受けることになります。会計検査院の報告によれば、フローベースの平均償還年限は令和元年度の9年0か月から令和2年度には6年8か月へと2年以上短期化しました。コロナ対応で国債発行が急増するなか、市場への影響を抑えるために短期国債を中心に増発した結果で、短期国債の発行割合は元年度の16.7%から2年度には38.4%へ跳ね上がっています。
そして、この傾斜がどこまで続くのかを財務省自身が試算しています。金利上昇時のシナリオでは、国債費は2029年度に41.3兆円、3年後に10兆円増える計算になります。利払い費は2035年度に3倍超の45兆円規模へ膨らむとされています。ストレスシナリオ——基本シナリオより金利がさらに1ポイント上振れし、2029年度以降4.6%前後で推移するケース——では、2035年度の利払い費は45.2兆円と試算されています。基本シナリオからわずか1ポイントの上振れで、利払い費は10兆円近く上ぶれる計算になります。金利1%の上昇で利払い費が8.7兆円上振れするという別の試算もあります。
投資家にとっての含意は、この時間差そのものにあります。財政の悪化はゆっくり来ます。ゆっくり来るから、市場も当面は本気で織り込みません。ところが、話はそこで終わりません。悪化が続くなかで国債の信認が疑われ始めると、金利上昇が利払い費を増やし、それがさらに財政を悪化させて金利を押し上げる——「悪い金利上昇」の循環に入るおそれがあります。ゆっくり進んでいたものが、ある地点から急に速くなります。この非線形さこそが長期金利のリスクです。
今日の金利は、数年後の予算に届く手紙である。
5. もう一つの圧力 — 財源探し10兆円規模
金利の話と並行して、歳出の側でも圧力がかかっています。2027年度予算の概算要求総額は昨年度の水準を大幅に上回る見込みで、消費税減税や防衛費増額などに必要な10兆円超の財源確保が焦点になると報じられました(日本経済新聞)。
具体的に何が積まれているかを並べてみます。高市早苗政権は2026年8月5日、2027年4月から2年間、飲食料品の消費税率を8%から1%へ引き下げる方針を閣議決定しました。1%分は所得連動型の給付と組み合わせて「実質ゼロ」にする設計で、必要な財源は年5兆円規模、2年で10兆円規模と見込まれています。防衛費では、防衛省が過去最大となる約8.9兆円を要求する方針を固めました。成長戦略では2040年度までに官民で370兆円超を投じる構想が掲げられ、毎年10兆円の追加支出が想定されています。
一方で、財源の裏付けは固まっていません。首相は赤字国債に頼らない方針を示し、租税特別措置の見直し、補助金の見直し、税外収入、税収の上振れといった選択肢を挙げていますが、現時点で具体策は示されていません。外国為替資金特別会計の剰余金の活用にも言及がありましたが、剰余金の一部はすでに防衛力強化への充当が決まっており、恒久的な財源にはならないと指摘されています。概算要求では「強く豊かな日本」投資枠に上限が設けられず、首相も片山さつき財務相も「もはやシーリングと呼ぶべきものはない」と語りました。
歳出が増え、歳入の裏付けが弱いとき、不足分は国債発行で埋めることになります。それは3章と4章で見た構造に、そのまま効きます。
需給の面ではもっと直接的です。三井住友DSアセットマネジメントの分析によれば、日銀の国債買入減額(QT)によって四半期で12兆円、年換算で48兆円規模の国債が市場に供給されており、政府部門のネット発行(年20〜30兆円)を加えると、合計で年70〜80兆円規模になります。これを国内の民間だけでは吸収しきれず、海外投資家の需要に頼らざるを得ません。海外投資家はより高いリスクプレミアム——リスクを取るぶんの上乗せ金利——を求める傾向があるため、金利には上昇圧力がかかりやすくなります。東京財団も、流通市場の売買高に占める外国人シェアが2025年2月時点で30〜40%と高いことを挙げ、日本のソブリンリスクが強く意識される局面では一段の金利上昇圧力があり得ると指摘しています。
減税財源が5兆円規模で宙に浮いたまま秋以降の税制改正や予算編成に入るため、長期金利が再び急騰する事態を懸念する見方も出ています。
6. 株式市場への波及経路を3本に整理する
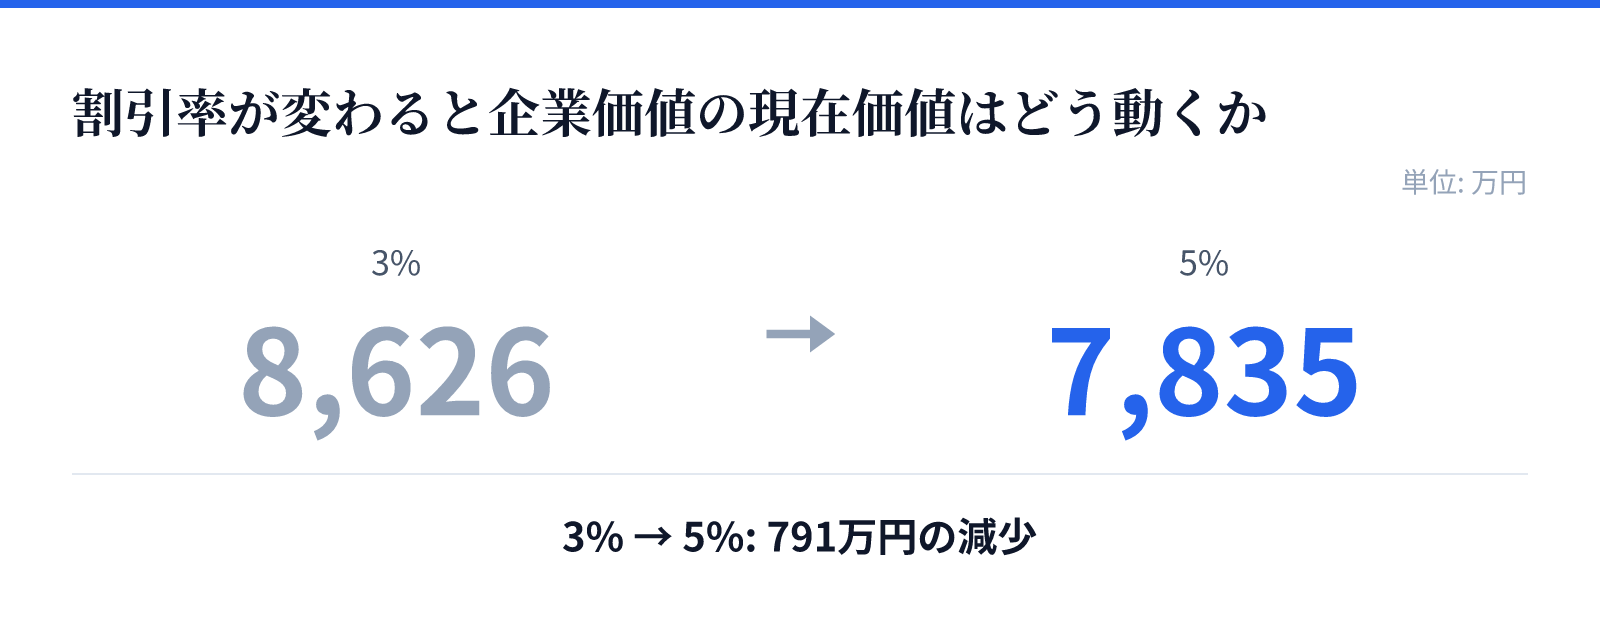
ここから、財政の話を株の言葉に翻訳します。長期金利が上がると株はどうなるのか。経路は大きく三本に整理できます。
経路A、割引率です。理論株価は「将来のキャッシュフローを、割引率で現在価値に引き直したものの合計」で表され、その割引率はおおむね「リスクフリーレート(国債利回り)+リスクプレミアム」で決まります。長期金利は理論株価の分母に入っている、と言い換えてもよいでしょう。株ニューの例示によれば、5年後に1億円のキャッシュフローが見込める企業の現在価値は、割引率3%なら約8,626万円ですが、5%になると約7,835万円へ下がります。同じ利益でも、金利が上がるだけで値札が下がるのです。
この効き方は銘柄によって不均等です。価値の大半が遠い将来の成長に乗っている高PER株ほど、割引率の変化に敏感になります。シュローダーはこれを「デュレーション」——キャッシュフローの平均回収期間——の長さとして説明しています。スパークスは、高い成長が織り込まれた高PER株の場合、割引率が2%上がる(たとえば8%から10%へ)だけで本源的価値は3〜4割ほど目減りし得るとの見方を示しています。ただし、これは常に一直線ではありません。同じシュローダーの分析では、バリュー株のリターンは金利の緩やかな上昇にはあまり反応せず、急激で突然の変化に大きく動いています。バリュー株とグロース株の優劣と実質債券利回りの相関は、過去3年では+0.55だった一方、過去50年の平均では+0.07にとどまり、プラスとマイナスの間を行き来してきました。効くのは金利の水準というより、動く速さのほうかもしれません。
経路B、銀行と保険です。ここは追い風と向かい風が同時に吹きます。銀行では貸出金利の上昇を通じて預貸金利ざやが改善します。三菱UFJ FGでは2026年4〜6月に国内貸出の利ざやが約0.6%内で推移し、純利益は前年同期比48%増となりました。3メガバンクは2026年3月期の中間決算で過去最高水準の純利益を計上し、通期でも過去最高益が見込まれています。地方銀行も、2025年度中間決算で単体ベースの純利益合計が前年同期比29.6%増の7,712億円、預貸金利回り差は0.16ポイント上昇の1.08%でした。
裏側も同じ決算に出ています。地方銀行では2025年3月期と比べ、金利上昇によって債券の含み損が2,761億円増加しました(同時期に株価上昇で株式の含み益は1兆123億円増えています)。生命保険会社も同じ構造で、新規に買う債券の利回りは改善する一方、すでに保有している債券の価格は下がります。生保にとって望ましいのは金利の急騰ではなく、緩やかな正常化だと指摘されています。
経路C、為替です。教科書的には、円安になれば日本の金利は上昇し、円高になれば低下するという関係がよく指摘されます。ただし実際には、為替が何を理由に動いているかによって長期金利への効き方は変わります。円が売られているのか、それともドルが買われているのか。原因が違えば、同じ値動きでも意味は変わってきます。株の側から見ると、日米の金利差が縮小して円高が進むシナリオでは、自動車など円安メリット株から、国内金利上昇の恩恵が期待できる金融関連へ、さらに輸入コストの低下が効く小売や食品といった内需株へ、資金が移る可能性が指摘されています。ジャクソンホール会合の後に円高が進んでもTOPIXが底堅く推移するようなら、物色対象が変わり始めたサインとして見ておきたい、という見方です。
三本を見比べると、どれも一方向ではありません。だからこそ、金利上昇の「理由」を分けて読む必要があります。株ニューの整理が参考になります。景気過熱に伴う金利上昇なら企業業績も好調なことが多く、株価への下押しは限定的になりやすいとされます。インフレ対策としての急激な利上げなら、景気後退懸念と重なって業績とバリュエーションの両面から押し下げます(2022年の米国がその例です)。そして財政不安に伴う金利上昇が最も危険で、国債の信認が問われ、通貨安と株安が同時に進みかねません。
金利上昇=株安、という一行では、この相場は読めない。
7. 投資家として何を見るか — 4つの定点観測
では、私たちに何ができるのか。予測を当てにいくのではなく、観測点を決めておくことです。四つ挙げます。
一つめは、長期金利そのものです。財務省は「国債金利情報」を日次で公表しています(直近では令和8年8月19日分)。見るべきは日々の上下ではなく、水準が切り上がったまま戻らなくなっているかどうかです。30年ぶりの高水準まで一度触れた市場が、そこを天井として扱うのか、通過点として扱うのかが分かれ目です。
二つめは、国債入札の結果です。財務省は年限ごとの入札結果を公表しています(たとえば20年利付国債・第197回は令和8年8月20日入札)。入札は国債の需給を測る温度計で、買い手がどれだけ手を挙げるかに市場の本音が出ます。あわせて、財務省が主催する国債投資家懇談会の議事要旨も公開情報として読めます。第100回の議事要旨では、投資家側から「来年度予算が非常に重要」「10年ゾーンを中心とした需給についてより配慮されたメッセージを当局から出してほしい」「当面はディフェンシブに2年債中心に投資する」といった生の声が並んでいました。金利観の変化は、こういう場所に先に現れます。
三つめは、日銀です。政策金利は2024年3月のマイナス金利解除以降、機動的に引き上げられ、2025年12月には0.75%になりました。2026年中の追加利上げ観測も出ています。国債の買入減額(QT)をどうするかも重要です。日銀が買入を増やせば需給は改善しますが、財政ファイナンス——政府の借金を中央銀行が肩代わりしている——と市場に受け取られれば、かえって長期金利を押し上げかねないという指摘があります。日銀は動いても動かなくても批判される位置にいる、と理解しておくと会合後の解説が読みやすくなります。
四つめは、自分のポートフォリオのデュレーション感覚です。持っている銘柄の価値が「今の利益」で説明できるのか、「10年後の姿」で説明できるのか。後者に偏っているほど、割引率の変化に揺れます。財政と金利の話は、最後はここに返ってきます。
そして、それぞれに「何が起きたら考えを変えるか」を先に決めておくことをおすすめします。想定金利が予算編成の過程でさらに引き上げられるのか据え置かれるのか。減税と防衛費の財源に恒久的な裏付けが示されるのか、税収の上振れ頼みのままか。入札の手応えが回を追うごとに弱まっていないか。条件を先に書いておけば、値動きに驚いて動く回数が減ります。
8. 結び — 数字が動くのは政治ではなく算術
36.6兆円という数字は、誰かの意思で膨らんだものではありません。過去に発行した国債の残高と、いまの金利と、償還のルールを掛け合わせれば、ほとんど機械的に出てくる額です。60年償還ルール——1966年から続く慣習で、発行した国債を60年かけて返し切るという考え方——のもとでは、毎年の現金償還は残高の約60分の1、率にして1.6%と決まっており、残りは借換債で回していきます。そこに3.8%という前提を掛け合わせる——それだけの算術です。
だから国債費は、予測の対象というより観測の対象です。金利がどこまで上がるかは誰にも分かりませんが、いまの金利が数年後の予算にどう染みるかは、構造として見えています。
私たちにできるのは、その算術がいつ市場の「織り込み」に変わるのかを見張ることです。財政の悪化はゆっくり進み、ある地点から急に価格に反映されます。慌てて動くための材料ではなく、慌てないための地図として、この数字を持っておきたいところです。金利のある世界では、株を持つことも、現金を持つことも、どちらも選択したことになります。何もしないという選択も含めて、いま自分がどこに賭けているのかを一度確かめておく価値はあるでしょう。
数字を動かしているのは、政治ではなく算術だ。
本記事は公開情報をもとにした解説であり、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。